
Раздельный учёт по государственному оборонному заказу
Контракт по гособоронзаказу — это отдельный счёт, раздельный учёт по каждому контракту и проверки ФАС. Курс для бухгалтеров и финансистов предприятий — исполнителей и соисполнителей ГОЗ.

Научитесь:
- Вести раздельный учёт — чтобы выполнять требования 275-ФЗ и Постановления Правительства № 47 по каждому контракту
- Работать в режиме отдельного счёта — чтобы знать, какие платежи банк пропустит, а какие отклонит, и не заморозить деньги компании
- Обосновывать цену контракта — чтобы составлять калькуляцию себестоимости и считать предельную прибыль «25 + 1» по ПП № 1465
- Отчитываться об исполнении контракта — чтобы сдавать отчёт по ПП № 543 перед Минобороны, Росатомом и Роскосмосом
- Готовиться к контролю ФАС и Казначейства — чтобы знать типовые претензии и как их избежать
Курс вам подойдёт, если
 Вы главный бухгалтер предприятия — исполнителя ГОЗ
 Вы финансовый директор или руководитель ПЭО
 Вы экономист по ценообразованию или калькулированию
 Вы специалист по работе с государственными контрактами
 Вы внутренний аудитор или контролёр
Модули курса
- 01Закон 275-ФЗ: ключевые понятия и обязанности исполнителя ГОЗИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 02Идентификатор государственного контракта (ИГК)Интерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Открытие и режим отдельного счёта в уполномоченном банкеИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 04Постановление Правительства № 47: правила раздельного учётаИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 05Учётная политика для целей ГОЗИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 06Учёт прямых затрат по государственному контрактуИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 07Распределение косвенных и накладных расходовИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 08Калькулирование себестоимости продукцииИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 09Плановая и фактическая калькуляция: расхождения и обоснованиеИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 10Обоснование цены и согласование с государственным заказчикомИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 11Учёт авансов и расчётов с соисполнителямиИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 12Отчётность исполнителя: отчёт об исполнении контракта (ПП № 543)Интерактивный урок2 тренажёра4 разбора типичных ошибок
- 13Контроль ФАС за ценообразованием в ОПКИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 14Контроль Казначейства за расходованием средствИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 15Ответственность за нарушения 275-ФЗИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 16Разбор практических кейсов и типичные ошибкиИнтерактивный урок1 тренажёр4 разбора типичных ошибок
После курса вы
- поймёте, как поставить раздельный учёт по каждому контракту: аналитика по ИГК, прямые затраты и распределение косвенных по закреплённой базе
- разберётесь в режиме отдельного счёта: какие платежи банк проведёт, какие отклонит и как рассчитываться с соисполнителями по кооперации
- увидите, как складывается цена контракта: методы ПП № 1465 по приоритету, калькуляция себестоимости и предельная прибыль — 25 % собственных затрат и 1 % привнесённых
- поймёте, как собрать отчёт об исполнении контракта из данных учёта и что именно проверяют ФАС и Казначейство
- узнаете цену нарушения по действующим нормам: ст. 7.30.3 КоАП, заменившая прежние составы с 1 марта 2025 года, и ст. 15.37.1 при казначейском сопровождении
Ваш документ по завершении интенсива
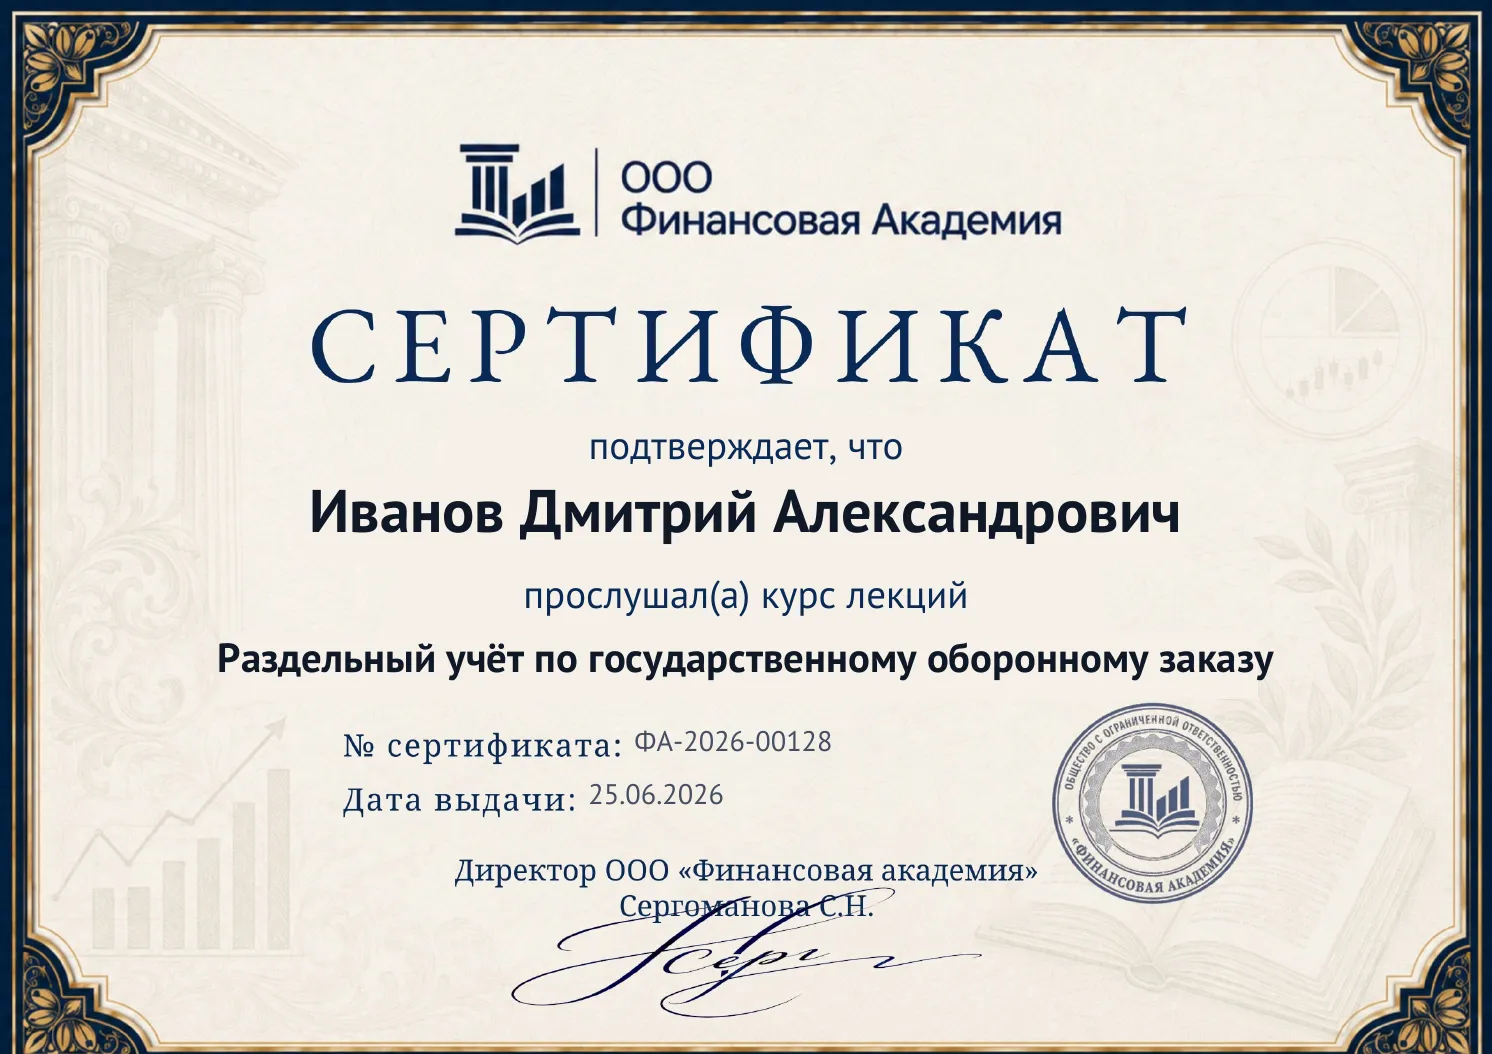 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 16 интерактивных уроков по 275-ФЗ и постановлению Правительства № 47
- 64 разбора типичных ошибок и 22 тренажёра: режим счёта, распределение косвенных, цена «25 + 1», штрафы и другие — и задания в 1С
- 9 шаблонов рабочих документов: паспорт контракта, регистр раздельного учёта, расчёт косвенных расходов, чек-лист к проверке ФАС и Казначейства и другие
- Сквозной кейс: от получения ИГК до отчёта исполнителя
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Контракт по ГОЗ всего один — раздельный учёт всё равно нужен?
Да. По Постановлению Правительства № 47 доходы и расходы учитываются обособленно по каждому контракту (ИГК): даже единственный заказ ГОЗ нельзя смешивать с коммерческими в общем «котле» на счёте 20. Без этого не обосновать себестоимость и цену. А само отсутствие обособленного учёта — уже нарушение по ч. 11 ст. 7.30.3 КоАП, даже если цена не завышена (модули 4 и 15).
Что нельзя оплачивать с отдельного счёта ГОЗ?
Режим счёта задан ст. 8.3 № 275-ФЗ, а закрытый перечень запретов — ст. 8.4: запрещены займы и кредиты, покупка ценных бумаг и валюты, депозиты, благотворительность. Расчёты с соисполнителями и поставщиками по кооперации идут только на их отдельные счета. Мимо отдельных счетов закон пускает лишь то, что перечисляет сам: налоги и взносы, оплату по регулируемым ценам, зарплату (в 2026 году — без условия об одновременной уплате налога и взносов), прибыль после исполнения. Расходы, не связанные с контрактом, проходят только в пределах месячного лимита. Уполномоченный банк обязан отклонить операцию не по режиму и передать сведения контролёрам (модуль 3).
Можно ли вывести прибыль или свободные деньги с отдельного счёта?
Свободные деньги — нет: их держит режим счёта. Прибыль переводят на обычный расчётный счёт после исполнения контракта и передачи в банк акта; раньше, после частичного исполнения, — только головной исполнитель, когда заказчик принял продукцию и согласовал сумму. Собственные расходы на формирование запаса — сырьё, материалы, комплектующие, — оплаченные с обычного счёта, возмещают с отдельного на условиях контракта. Досрочный вывод средств банк не пропустит (модуль 3).
Чем ИГК отличается от ИКЗ и зачем он нужен?
ИГК — уникальный 25-значный идентификатор госконтракта по ГОЗ (ст. 6.1 № 275-ФЗ), его присваивает заказчик, а не исполнитель. Это сквозной реквизит платежей, первички и отчётности и одновременно ключ раздельного учёта — аналитика по ИГК открывается на счетах затрат, расчётов и выручки. ИКЗ (код закупки по 44-ФЗ) — это другое и ИГК не заменяет; платёж соисполнителю без ИГК банк не проведёт (модуль 2).
Как считается себестоимость по ГОЗ и что входит в калькуляцию?
Калькуляция — это постатейный расчёт полной себестоимости: материалы и ПКИ, оплата труда со взносами, спецоснастка, работы и услуги сторонних организаций плюс распределённые общепроизводственные и общехозяйственные расходы. Плановую калькуляцию составляют до работ по нормам и ценам (основа РКМ), фактическую — по данным раздельного учёта; каждая цифра должна иметь источник. Себестоимость плюс прибыль даёт цену контракта (модуль 8).
Какая норма прибыли по ГОЗ и как обосновать цену?
Цена по Постановлению № 1465 определяется по приоритету методов: сначала рыночные индикаторы, затем сравнимые цены и только потом затратный метод по собственной калькуляции. При затратном методе прибыль по общему правилу — не более 25 % (и не менее 10 %) собственных затрат плюс не более 1 % привнесённых (ПКИ и услуги соисполнителей) — модель «1 % + 25 %». Если головной исполнитель обоснует, что часть прибыли пойдёт на развитие производства, прибыль на собственные затраты устанавливают от 25 до 30 %. Расчёт оформляют в расчётно-калькуляционных материалах (РКМ) (модуль 10).
Чем банковское сопровождение отличается от казначейского?
При банковском — отдельный счёт в уполномоченном банке, связь платежа с контрактом проверяет банк. При казначейском — лицевой счёт в территориальном органе Казначейства (ТОФК), где каждый расход предварительно санкционируют по документам-основаниям (глава 24.4 БК РФ). Какой режим у контракта, следует из его условий: средства под банковским сопровождением казначейскому не подлежат (ст. 242.27 БК РФ), а что попадает под казначейское, определяет закон о федеральном бюджете на год (для ГОЗ — расчёты свыше 3 млн ₽). ИГК и раздельный учёт по контракту обязательны в обоих режимах (модули 3 и 14).
Что грозит бухгалтеру за нарушение раздельного учёта по ГОЗ?
С 1 марта 2025 года основные «оборонные» составы собраны в ст. 7.30.3 КоАП (прежние ст. 14.55, 15.37 и 15.40 утратили силу). Неисполнение требования о раздельном учёте или нарушение правил его ведения — ч. 11: 20 000–50 000 ₽ на должностное лицо и 300 000–500 000 ₽ на организацию, причём состав срабатывает, даже если цена не завышена. Дороже всего среди частей ст. 7.30.3 — ч. 9: чужие затраты в себестоимости ГОЗ, 3–5 млн ₽ организации. Если средства идут через казначейское сопровождение, работает ст. 15.37.1: 5–10 % цены контракта, до 500 000 ₽. Злоупотребление полномочиями при выполнении ГОЗ с существенным вредом — уже уголовная ответственность (ст. 201.1 УК). Нарушение условий контракта — ст. 201.2 УК в двух случаях: лицо уже наказано по ч. 6 или 7 ст. 7.30.3 КоАП либо, без прежнего наказания, ущерб России не менее 5 % цены контракта и не менее 5 млн ₽ или не выполнено задание ГОЗ (модули 14 и 15).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.
Другие программы
Смотреть все
Разбираем в статьях
Полезные материалы по этой теме: разбираем отдельные вопросы и ситуации из практики.