
Бухучёт и налогообложение производственных предприятий
Производственный учёт — один из самых сложных участков для бухгалтера: сырьё превращается в новый продукт, и его себестоимость нужно собрать, распределить и оценить. Курс собирает всю специфику производства в одном месте — для бухгалтеров заводов, цехов, пищевых и обрабатывающих предприятий.

Научитесь:
- Учитывать материалы по ФСБУ 5/2019 — чтобы отражать поступление и ТЗР, списывать по ФИФО и по средней себестоимости, вести давальческое сырьё
- Оценивать незавершённое производство — чтобы правильно считать остаток, который решает судьбу прибыли, и выбирать метод калькулирования: позаказный, попередельный, попроцессный или нормативный
- Распределять общепроизводственные и общехозяйственные расходы — чтобы собирать себестоимость продукции; для расчёта в курсе есть калькулятор
- Учитывать готовую продукцию, брак и отходы — чтобы оценивать остатки и отражать реализацию
- Вести налоговый учёт себестоимости — чтобы делить расходы на прямые и косвенные (ст. 318–319 НК), считать НДС 22 % и акцизы и применять взносы 7,6 % для обрабатывающих производств
Курс вам подойдёт, если
 Вы бухгалтер производственного предприятия (промышленность, пищевое, лёгкое или обрабатывающее производство)
 Вы бухгалтер по учёту затрат и калькулированию себестоимости или экономист по производству
 Вы бухгалтер на аутсорсе и ведёте производственные компании
 Вы главный бухгалтер или заместитель главного бухгалтера и переходите в производственную сферу
 Вы планируете работать бухгалтером в производственной компании
Модули курса
- 01Производственное предприятие глазами бухгалтера: производство против торговли, типы производств, цикл «сырьё → НЗП → готовая продукция», счета 20–29 и нормативная базаИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 02Материалы и запасы по ФСБУ 5/2019: счёт 10 и субсчета, фактическая себестоимость и ТЗР, счета 15 и 16, списание ФИФО и по средней, давальческое сырьё (счёт 003), инвентаризацияИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Классификация затрат и система счетов производства: прямые и косвенные, переменные и постоянные, экономические элементы и статьи калькуляции, счета 20/23/25/26/28/29Интерактивный урок1 тренажёр4 разбора типичных ошибок
- 04Прямые затраты и счёт 20 «Основное производство»: аналитика, прямые материалы (Д 20 – К 10), возвратные отходы, прочие прямые затраты, формирование прямой себестоимостиИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 05Оплата труда рабочих и страховые взносы: сдельная и повременная оплата, наряды и расценки, доплаты, тариф 7,6 % для обрабатывающих производств (МСП), СОУТ, вредность и спецодеждаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 06Основные средства и капитальные вложения: производственные ОС по ФСБУ 6/2020, амортизация в себестоимости, ремонт против модернизации, ФСБУ 26/2020, инвествычет и амортизационная премияИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 07Вспомогательные и обслуживающие производства: счёт 23 (котельная, ремонт, транспорт), калькуляция услуг и встречные услуги, счёт 29 и статья 275.1 НК РФИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 08Косвенные расходы: общепроизводственные (счёт 25) и общехозяйственные (счёт 26), базы распределения, директ-костинг, полная и сокращённая себестоимость — с калькулятором себестоимостиИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 09Брак и отходы производства: виды брака, счёт 28, себестоимость и потери от брака, возвратные и безвозвратные отходы, удержания с виновных и рекламацииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 10Незавершённое производство: что относится к НЗП, методы оценки по ФСБУ 5/2019, инвентаризация, оценка в налоговом учёте (ст. 319 НК), влияние на себестоимость и финрезультатИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 11Методы учёта затрат и калькулирования: позаказный, попередельный (полуфабрикатный и бесполуфабрикатный), попроцессный, нормативный (стандарт-костинг), директ-костинг и полная себестоимостьИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 12Готовая продукция и её реализация: оценка по фактической и плановой себестоимости, счёт 40 и отклонения, счета 43 и 45, выручка, себестоимость и НДС (счёт 90)Интерактивный урок3 тренажёра4 разбора типичных ошибок
- 13Налоги производственного предприятия: прямые и косвенные расходы (ст. 318–319 НК), НДС 22 % и вычеты, раздельный учёт, передача для собственных нужд и СМР, акцизыИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 14Себестоимость, управленческий учёт и отчётность: анализ себестоимости, маржинальный анализ и точка безубыточности, CVP-анализ, учётная политика и налоговые риски — с калькуляторомИнтерактивный урок2 тренажёра4 разбора типичных ошибок
После курса вы разберётесь
- как организовать учёт затрат на счетах раздела III и калькулировать себестоимость продукции
- как вести учёт материалов по ФСБУ 5/2019 и списывать их методами ФИФО и средней себестоимости
- как классифицировать затраты и формировать себестоимость по статьям калькуляции
- как распределять общепроизводственные и общехозяйственные расходы по выбранной базе
- как оценивать незавершённое производство и применять методы калькулирования себестоимости
- как учитывать готовую продукцию, реализацию, брак и отходы производства
- как вести налоговый учёт себестоимости (прямые/косвенные расходы, НЗП, НДС 22 %, акцизы) и анализировать себестоимость
Ваш документ по завершении интенсива
 Рассмотреть
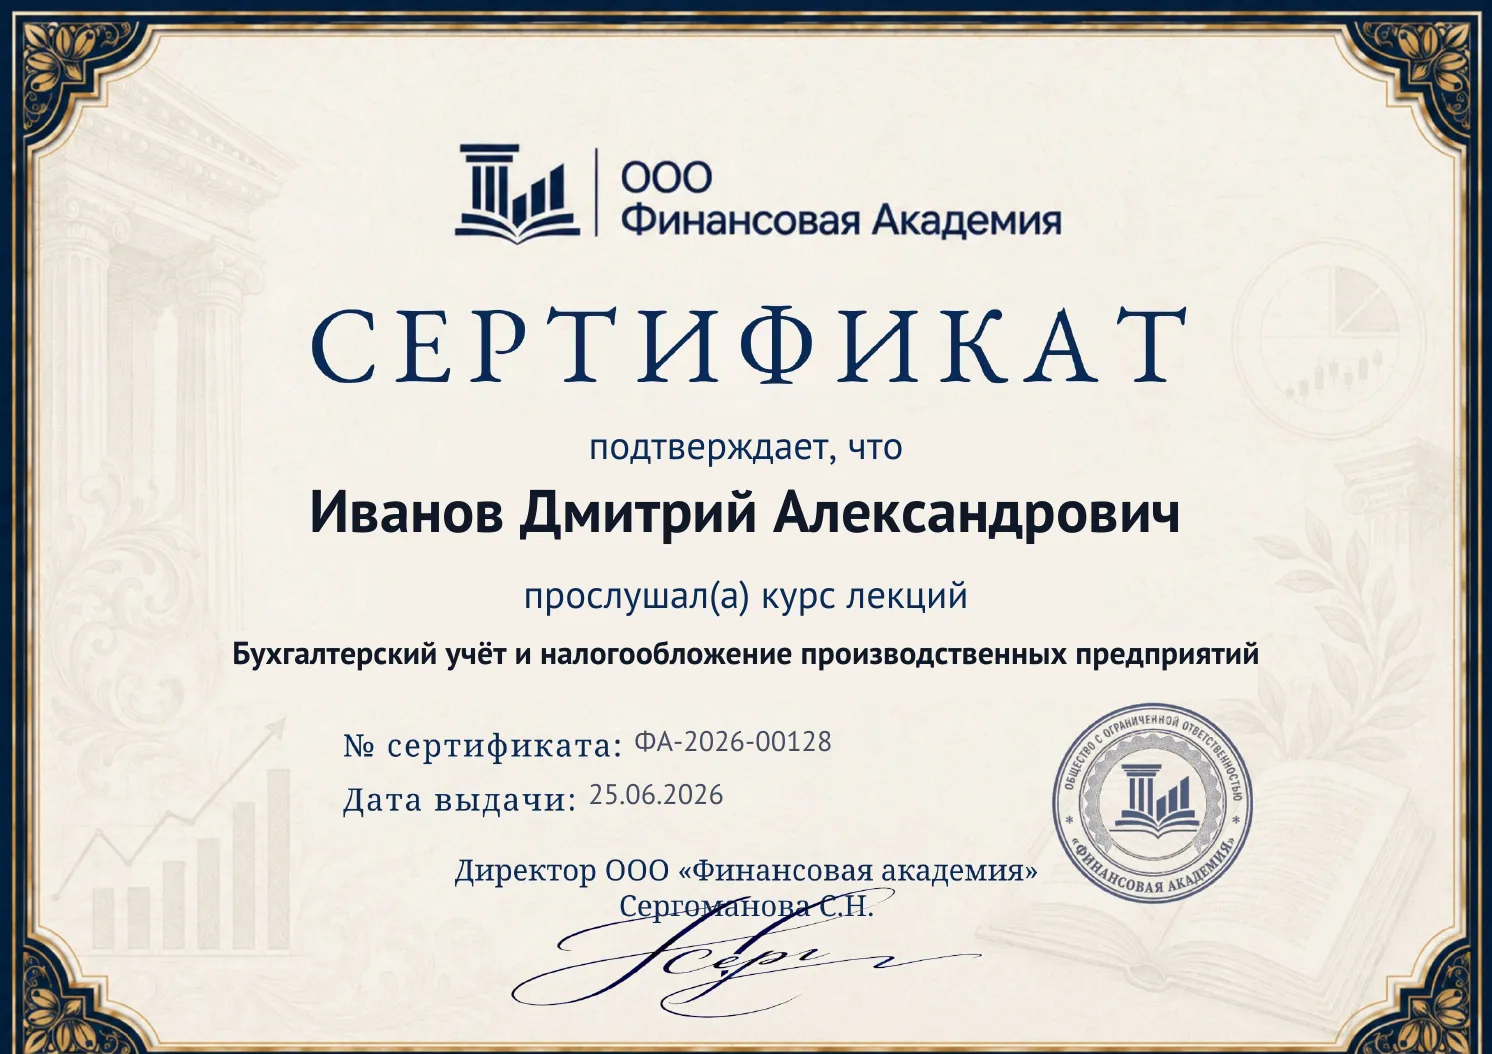
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по ФСБУ 5/2019 «Запасы», НК РФ и ТК РФ
- 56 разборов типичных ошибок и 37 тренажёров: списание материалов, распределение косвенных, оценка НЗП и другие — и задания в 1С
- Два калькулятора под ваши цифры: себестоимость продукции и точка безубыточности
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Чем счёт 25 отличается от счёта 26 и куда их списывать в конце месяца?
Счёт 25 «Общепроизводственные» собирает расходы уровня цеха (амортизация и ремонт оборудования, зарплата мастеров со взносами, энергия цеха), счёт 26 «Общехозяйственные» — управление всей компанией (администрация, офис, аудит, связь). Оба закрываются ежемесячно без остатка. Счёт 25 всегда списывают на производство (Д 20 – К 25), а счёт 26 — двумя частями: непосредственно связанное с производством — в себестоимость (Д 20 – К 26), остальное — сразу на продажи (Д 90 – К 26) (модуль 8).
Как оценить незавершённое производство на конец месяца?
Незавершёнка — это конечное сальдо по дебету счёта 20, которое переходит остатком на следующий месяц. Способ оценки закрепляют в учётной политике: при массовом и серийном производстве ФСБУ 5/2019 допускает оценку по прямым или по плановым затратам, при единичном — по фактическим затратам незакрытого заказа. Балансовое уравнение: НЗП на начало + затраты за месяц − возвратные отходы − потери от брака − НЗП на конец (модуль 10).
Как распределить общепроизводственные расходы между видами продукции?
Расходы со счёта 25 нельзя отнести на изделие напрямую — их распределяют по базе, которую компания выбирает в учётной политике: зарплата основных рабочих, прямые материалы, машино-часы или объём выпуска. Сначала считают коэффициент распределения (вся сумма косвенных ÷ общая база), затем умножают его на базу конкретного изделия (модуль 8).
Директ-костинг или полная себестоимость — в чём разница?
Это управленческое сравнение: попадают ли общехозяйственные расходы (счёт 26) в себестоимость продукции. При полной себестоимости их распределяют на продукцию, и они оседают в стоимости готовой продукции и НЗП; при директ-костинге всю сумму за месяц относят сразу на продажи, а себестоимость остаётся сокращённой. В бухучёте выбора всей суммы нет: в себестоимость (Д 20 – К 26) входит только часть, непосредственно связанная с производством, остальное идёт на продажи (Д 90 – К 26) (модуль 8).
Чем позаказный метод отличается от попередельного и попроцессного?
Метод калькулирования выбирают под технологию. Позаказный применяют в единичном и мелкосерийном производстве (судостроение, мебель на заказ) — объект учёта отдельный заказ; попередельный — в массовом с последовательными стадиями (металлургия, текстиль, пищевая), где затраты собирают по переделам. Попроцессный — для добычи и простых массовых производств почти без НЗП (модуль 11).
Как посчитать и списать потери от брака?
Потери от брака = дебетовый оборот счёта 28 − кредитовый. По дебету собирают себестоимость неисправимого брака (Д 28 – К 20) и затраты на исправление, по кредиту — всё возвратное: годные остатки (Д 10 – К 28), удержания с виновных (Д 73.2 – К 28), претензию поставщику (Д 76.2 – К 28). Чистые потери списывают в себестоимость Д 20 – К 28 (модуль 9).
По какой стоимости списывать материалы в производство — ФИФО или средней?
ФСБУ 5/2019 разрешает три способа: по себестоимости каждой единицы, по средней себестоимости и ФИФО (первым списывается то, что поступило раньше). Метод ЛИФО в России запрещён. При росте цен ФИФО даёт меньшую стоимость списания и большую прибыль, средняя сглаживает колебания; способ закрепляют в учётной политике (модуль 2).
Как переработчику учитывать давальческое сырьё?
Чужое сырьё нельзя приходовать на счёт 10 как своё: оно принадлежит давальцу и учитывается за балансом на счёте 003 «Материалы, принятые в переработку» по цене договора, без двойной записи. На балансовых счетах переработчик показывает только собственные затраты на переработку (Д 20 – К 70, 69, 02, 10) и выручку за услугу (Д 62 – К 90) (модуль 2).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.


