Налоговые проверки и споры
Проверка начинается задолго до того, как приходит требование, а после акта начинается самое важное: возражения, дополнительные мероприятия, решение и жалоба — сумма чаще всего меняется именно там. Курс проводит через всю цепочку: как инспекция выбирает компанию, что и в какие сроки у неё можно запросить, чем камералка отличается от выездной, как работают статья 54.1 и дробление, как считается действительное налоговое обязательство и как строится защита от возражений до жалобы.
Научитесь:
- Понимать отбор и отвечать на требования — чтобы знать общедоступные критерии риска и как идёт предпроверочный анализ, соблюдать сроки ответа на требование и помнить о цене молчания
- Проходить камеральную и выездную проверку — чтобы знать их глубину, правила продления и приостановления и понимать, что инспекция вправе делать, а что нет
- Участвовать в мероприятиях контроля — чтобы на допросе, осмотре, выемке и экспертизе знать порядок и права проверяемого
- Работать со статьёй 54.1, осмотрительностью и дроблением — чтобы понимать, за что снимают расходы и вычеты и чем это опровергается
- Добиваться налоговой реконструкции — чтобы понимать, почему доначисляют не всю сумму, и знать, что нужно раскрыть, чтобы её применили
- Защищаться по процедуре — чтобы готовить возражения на акт, участвовать в рассмотрении материалов, подавать апелляционную жалобу и разбираться во взыскании, пенях и штрафах
Курс вам подойдёт, если
 Вы главный бухгалтер или бухгалтер и сопровождаете налоговые проверки
 Вы финансовый директор или руководитель и отвечаете за налоговые риски
 Вы ведёте учёт на аутсорсе или руководите бухгалтерской компанией
 Вы юрист или налоговый консультант и ведёте досудебные споры
 Вы предприниматель или собственник бизнеса
Модули курса
- 01Как инспекция выбирает, к кому прийти: предпроверочный анализ, общедоступные критерии приказа ФНС № ММ-3-06/333@, разрывы по НДС и комиссииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 02Требования и пояснения: контроль вне проверки, статьи 93 и 93.1 НК РФ, сроки ответа, продление и штраф за непредставление документовИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Камеральная проверка: сроки и их продление, границы полномочий инспекции, возмещение НДС, последствия уточнённой декларацииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 04Выездная проверка: глубина проверяемого периода, сроки и продление, приостановление, справка об окончании и что происходит на территории компанииИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 05Мероприятия налогового контроля: допрос свидетеля, осмотр, выемка, экспертиза — порядок проведения, права проверяемого и типовые нарушенияИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 06Статья 54.1 НК РФ: искажение сведений, деловая цель и исполнение сделки надлежащим лицом, три запрещённых самостоятельных основанияИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 07Должная осмотрительность: досье контрагента, глубина проверки в зависимости от суммы сделки, что доказывает реальность отношенийИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 08Дробление бизнеса: признаки искусственного разделения, деловая цель, последствия консолидации и амнистия по ст. 6 Закона № 176-ФЗИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 09Налоговая реконструкция: действительное налоговое обязательство, раскрытие реального исполнителя, расчёт при переквалификации и дробленииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 10Акт налоговой проверки и возражения: сроки по ст. 100 НК РФ, приложения к акту, четыре уровня доводов, ходатайство о снижении штрафаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 11Рассмотрение материалов, дополнительные мероприятия и решение: порядок процедуры, дополнение к акту, содержание решения, существенные нарушенияИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 12Досудебное обжалование: апелляционная жалоба и жалоба, сроки и содержание, рассмотрение вышестоящим органом, приостановление исполненияИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 13Взыскание и обеспечительные меры: очерёдность запрета на имущество, единый налоговый счёт, требование, взыскание и расчёт пенейИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 14Ответственность: штрафы по статьям 119, 120, 122 и 126 НК РФ, срок давности, случаи освобождения и уголовная граница по ст. 199 УК РФИнтерактивный урок2 тренажёра4 разбора типичных ошибок
После курса вы разберётесь
- как оценивать риск выездной проверки по общедоступным критериям
- как отвечать на требования о документах и пояснениях в срок и по существу
- как различать полномочия инспекции при камеральной и выездной проверке
- как вести себя правильно при допросе, осмотре, выемке и экспертизе
- как разбирать претензии по статье 54.1 и признакам дробления бизнеса
- как считать действительное налоговое обязательство и заявлять реконструкцию
- как готовить возражения на акт с расчётом и приложениями
- как подавать апелляционную жалобу и вести календарь сроков взыскания
Ваш документ по завершении интенсива
 Рассмотреть
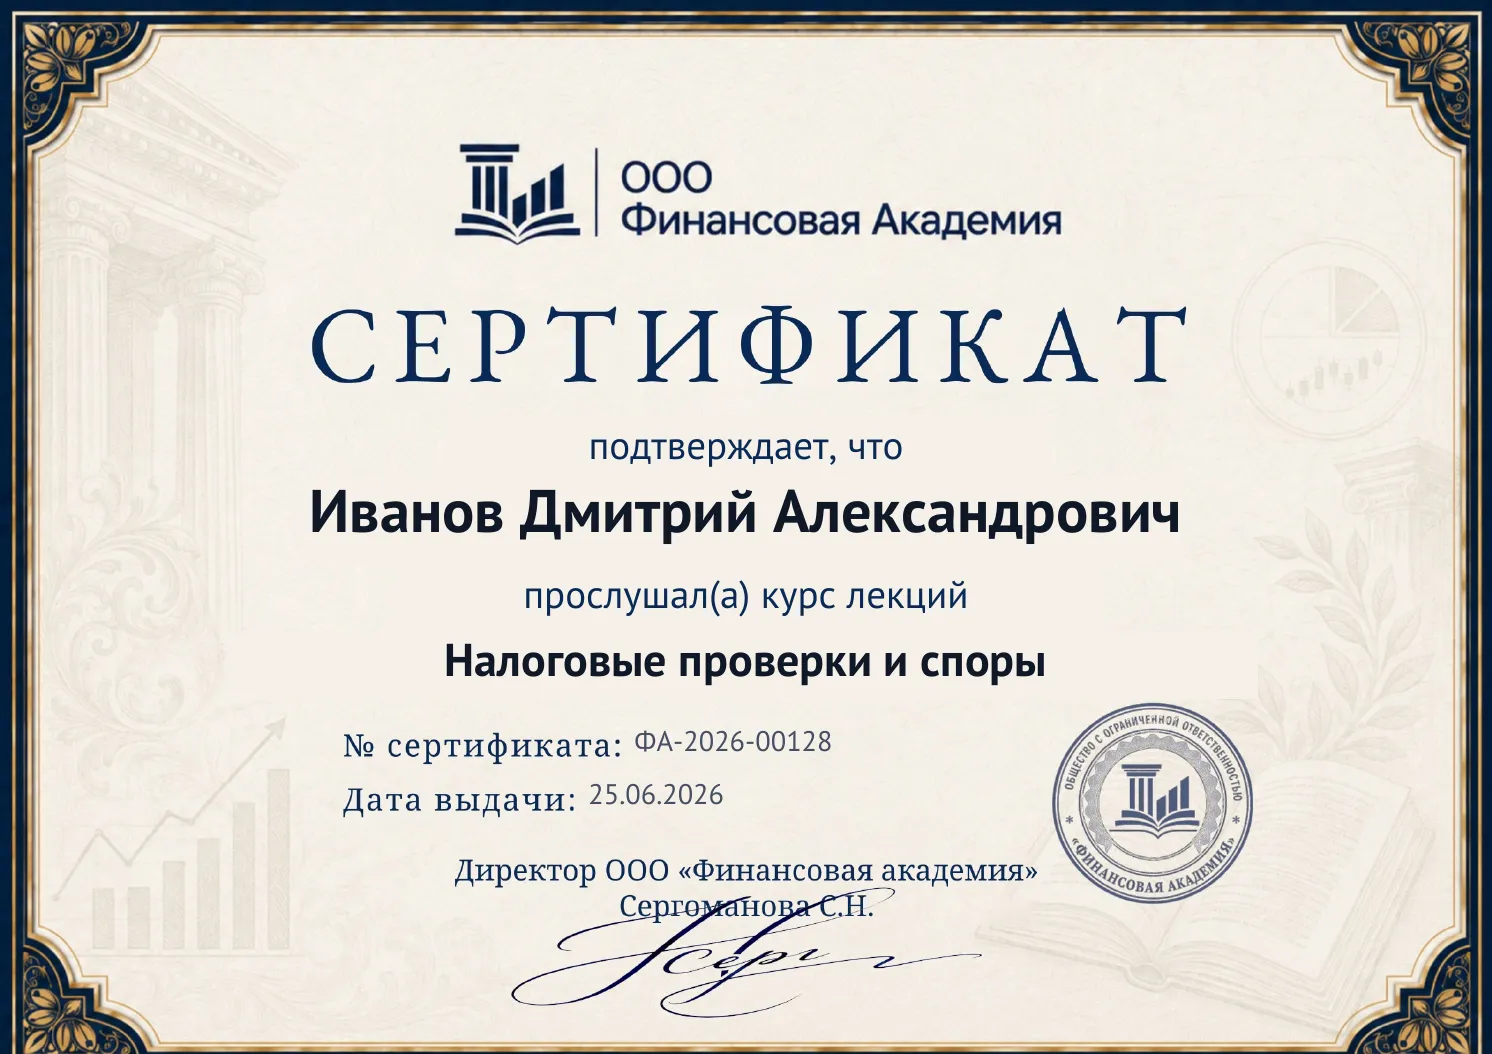
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по НК РФ и приказу ФНС № ММ-3-06/333@: отбор на проверку и требования инспекции
- 56 разборов типичных ошибок и 37 тренажёров: сроки, штрафы, пени, реконструкция и другие
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Пришло требование о представлении документов. Сколько времени на ответ?
Зависит от того, по какой статье оно направлено. По ст. 93 НК РФ в рамках проверки самого налогоплательщика — 10 дней. По п. 1 ст. 93.1 — документы о проверяемом контрагенте — 5 дней, и в тот же срок можно сообщить, что документами вы не располагаете. По п. 2 ст. 93.1 относительно конкретной сделки вне рамок проверок — 10 дней. Пояснения при камеральной проверке — 5 дней. Продлить срок по требованию в рамках вашей проверки можно, направив уведомление о невозможности представить документы не позднее следующего дня после получения требования (модуль 2).
Инспекция прислала требование по сделке, которой у нас не было. Что отвечать?
Отвечать письменно и в срок, даже если сделки не было: закон прямо допускает ответ, что истребуемыми документами вы не располагаете (п. 5 ст. 93.1 НК РФ). Срок — 5 дней, а по требованию о конкретной сделке вне рамок проверок — 10. Молчание обходится дороже: отказ представить документы о контрагенте стоит организации 10 000 ₽ (п. 2 ст. 126 НК РФ), несообщение истребуемой информации — 5 000 ₽ (ст. 129.1), а сам факт попадает в предпроверочный анализ. Так у вас остаётся датированный ответ, а у инспекции — мотивированная позиция вместо молчания (модуль 2).
Чем камеральная проверка отличается от выездной по полномочиям инспекции?
Камеральная идёт по декларации, без решения, три месяца (по НДС — два с продлением до трёх), и по п. 7 ст. 88 НК РФ инспекция не вправе требовать дополнительные документы, кроме прямо названных случаев — например при заявленном возмещении НДС. Выездная назначается решением руководителя, охватывает три года плюс завершившиеся периоды текущего года, длится два месяца с продлением до четырёх и до шести в исключительных случаях; на территории компании проверяющие вправе проводить осмотр и выемку документов (модули 3 и 4).
Что делать, если инспекция отказала в признании расходов по «техническому» контрагенту, а товар реально был?
Заявлять налоговую реконструкцию: доначислять должны разницу, а не всю сумму. Для этого нужно раскрыть фактического исполнителя, подтвердить действительные параметры операции документами и приложить собственный расчёт. Отказ раскрывать исполнителя обычно означает, что реконструкцию не применят и расходы снимут целиком. По НДС ситуация жёстче: вычет привязан к счёту-фактуре конкретного продавца (модуль 9).
Сколько времени есть на возражения по акту и что в них писать?
Один месяц со дня получения акта (п. 6 ст. 100 НК РФ), это календарный месяц. Работающие возражения строятся на четырёх уровнях: арифметика (ошибки расчёта), документы (первичка, которую не учли), право (неверная квалификация) и процедура. Начинать надо с того, что можно посчитать, каждый эпизод оформлять блоком со ссылкой на пункт акта и приложение, а в конце давать таблицу «по акту — по нашему расчёту — разница» (модуль 10).
Стоит ли идти на рассмотрение материалов проверки?
Да. Это последняя стадия, где решения ещё нет, а ваши доводы попадают к тому, кто его подпишет. Неявка извещённого лица рассмотрению не мешает — материалы разберут без вас. Оптимально идти вдвоём: тот, кто знает операции и первичку, и тот, кто держит правовую позицию, с оформленной доверенностью. Там же заявляют о доказательствах, с которыми компанию не знакомили (модуль 11).
В какой срок обжаловать решение и остановится ли взыскание?
Ключевая дата — месяц со дня вручения решения: внутри него подаётся апелляционная жалоба, и решение просто не вступает в силу. Право обжаловать сохраняется год, но обычная жалоба исполнение не приостанавливает — требование, блокировка счёта и взыскание идут параллельно со спором. Для организаций и предпринимателей исполнение можно приостановить, подав вместе с жалобой заявление и банковскую гарантию (модуль 12).
Какой штраф грозит и от чего он зависит?
Основной состав — ст. 122 НК РФ: 20 % от неуплаченной суммы по неосторожности и 40 % при доказанном умысле. Это две разные суммы, и о форме вины надо спорить отдельно от самой недоимки. Дальше работают смягчающие обстоятельства: штраф уменьшается не менее чем в два раза и не более чем в десять (п. 3 ст. 114 НК РФ в редакции Закона от 28.11.2025 № 425-ФЗ). Перечень смягчающих обстоятельств открытый, но каждое нужно подтверждать документом (модуль 14).
С какой суммы начинается уголовная ответственность?
По ст. 199 УК РФ крупным размером признаётся сумма свыше 18 750 000 ₽ за период в пределах трёх финансовых лет подряд, особо крупным — свыше 56 250 000 ₽. Материалы уходят в следственные органы, если в течение 75 дней со дня вступления решения в силу недоимка, пени и штраф не уплачены полностью, а размер недоимки позволяет предполагать преступление (п. 3 ст. 32 НК РФ). При этом лицо, впервые совершившее преступление, освобождается от ответственности при полной уплате недоимки, пеней и штрафа (модуль 14).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.