
Казначейское сопровождение государственных контрактов
Попали под казначейское сопровождение госконтракта — и любая ошибка грозит блокировкой средств и штрафом. Курс проведёт через весь режим КС по нормам 2026 года.

Научитесь:
- Проходить санкционирование расходов — чтобы знать, по каким основаниям Казначейство не пропускает платёж и что делать, когда деньги уже встали
- Работать в режиме целевых средств — чтобы понимать, что с лицевого счёта оплатить можно, а что не пройдёт ни при каких документах
- Оценивать риск новых штрафов по КоАП с 2026 года — чтобы понимать, за что отвечает организация, а за что должностное лицо, и как под них не попасть
- Проверять контракты по 44-ФЗ и 223-ФЗ — чтобы знать, что и по каким критериям попадает под сопровождение, включая расширенный режим повышенного контроля
- Работать с идентификатором госконтракта и цепочкой кооперации — чтобы указывать код, без которого платёж не проходит, и вести расчёты с соисполнителями
- Вести лицевой счёт и отчётность — чтобы открыть счёт и пройти идентификацию, обосновывать затраты и сдавать отчёты через личный кабинет в ГИИС «Электронный бюджет»
Курс вам подойдёт, если
 Вы главный бухгалтер исполнителя государственных контрактов
 Вы финансовый директор или руководитель ПЭО
 Вы специалист по работе с госзаказом
 Вы юрист или контролёр внутреннего аудита
Модули курса
- 01Казначейское сопровождение: правовая база и сфера примененияИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 02Что подлежит казначейскому сопровождению: средства, контракты, критерииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Идентификатор государственного контракта (ИГК)Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 04Открытие лицевого счёта в территориальном органе КазначействаИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 05Режим использования средств: разрешённые и запрещённые операцииИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 06Документальное обоснование расходов перед КазначействомИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 07Авансирование: лимиты и условияИнтерактивный урок4 тренажёра5 разборов типичных ошибок
- 08Расчёты с соисполнителями и поставщиками внутри кооперацииИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 09Запрещённые операции и санкции за нарушенияИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 10Личный кабинет участника КС в ГИИС «Электронный бюджет»Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 11Отчётность исполнителя перед заказчиком и КазначействомИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 12Контроль Казначейства и проверки расходованияИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 13Расширенное казначейское сопровождение (РКС) и сопровождение ГОЗИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 14Типичные ошибки и их последствия для исполнителяИнтерактивный урок2 тренажёра6 разборов типичных ошибок
После курса вы
- поймёте, как открыть лицевой счёт участника КС в Казначействе: что готовит заказчик, что — вы, и почему счёт открывают в день подачи документов
- разберётесь, как готовить документы-основания, чтобы Казначейство пропустило платёж с первого раза, и что делать после отказа
- разберётесь, какие контракты и договоры кооперации попадают под сопровождение в 2026 году и кому из соисполнителей платить на лицевой счёт, а кому — на расчётный
- поймёте, как вести сведения об операциях и отчётность в «Электронном бюджете», чтобы расходы не упирались в план и сроки
- узнаете, за что с 2026 года штрафуют по ст. 15.37.1 и 15.49 КоАП и какие ошибки блокируют расчёты по контракту
Ваш документ по завершении интенсива
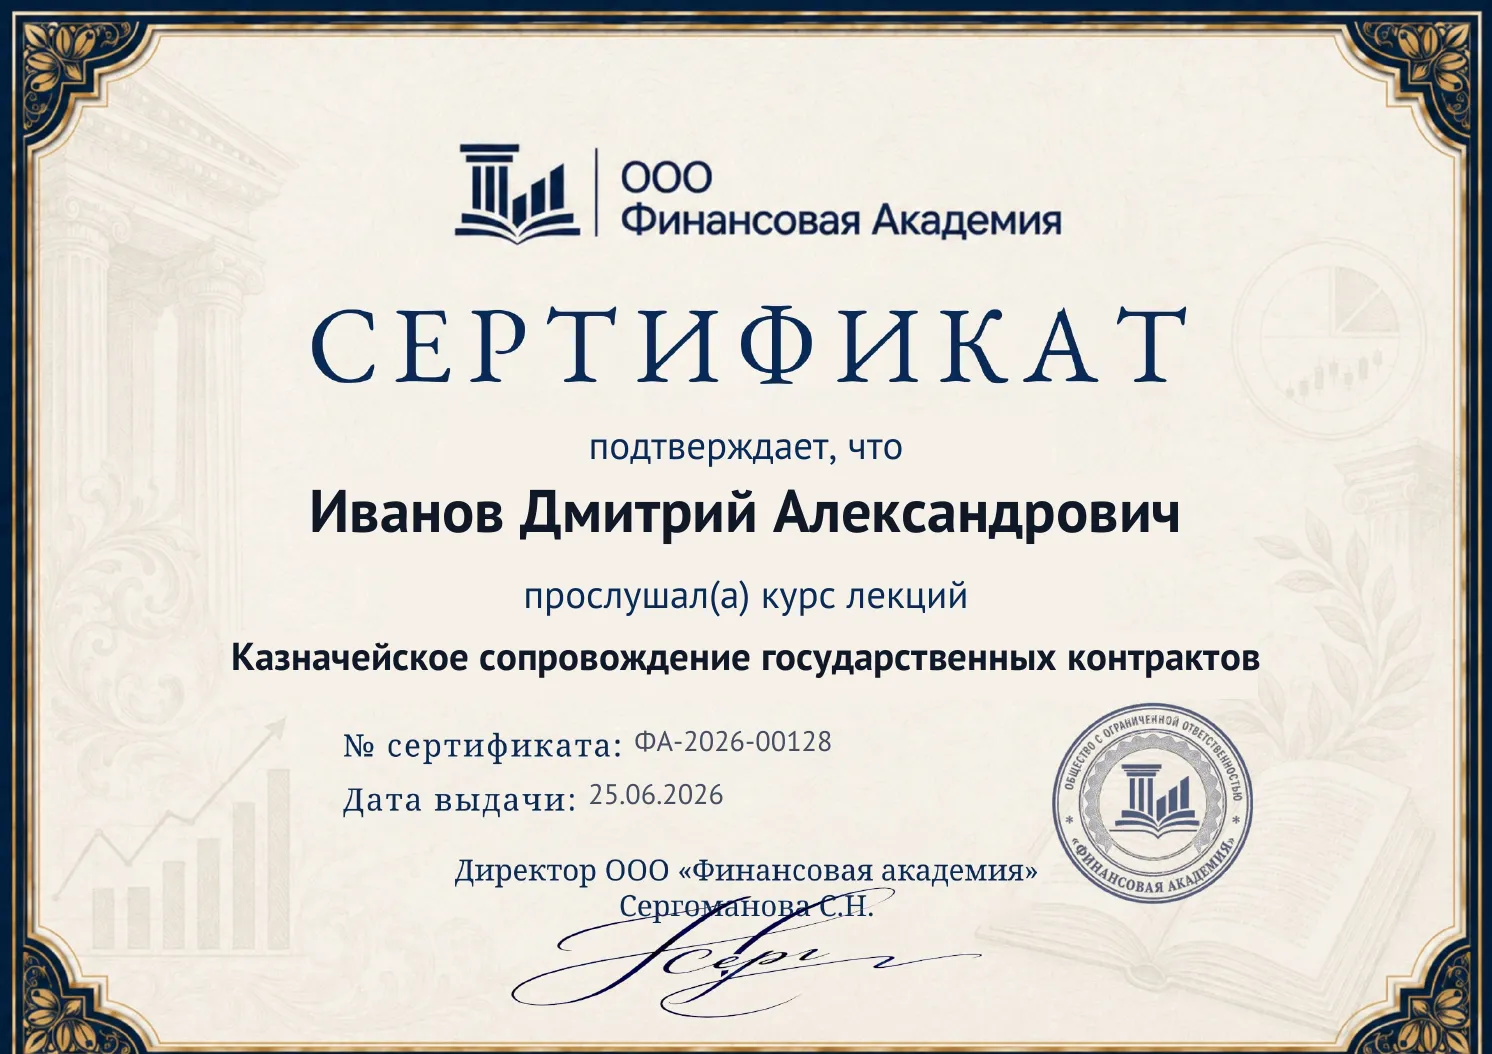 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по главе 24.4 Бюджетного кодекса, 44-ФЗ и 275-ФЗ
- 24 тренажёра, 70 разборов типичных ошибок и задания в 1С
- 5 шаблонов рабочих документов: чек-лист перед санкционированием платежа, разбор отказа ТОФК, календарь сведений и отчётов и другие
- Подборка нормативных актов Минфина и Казначейства России
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
С какой суммы контракт попадает под казначейское сопровождение?
Пороги устанавливает закон о бюджете на очередной год, поэтому запоминают не «вечную цифру», а механизм. На 2026 год (ст. 5 Закона от 28.11.2025 № 426-ФЗ): авансы по госконтрактам — при цене 100 млн ₽ и более; авансы федеральных бюджетных и автономных учреждений — 10 млн ₽ и более; расчёты по контрактам с единственным поставщиком, по гособоронзаказу и внутри цепочки исполнения — более 3 млн ₽. Субсидии, гранты, бюджетные инвестиции и взносы в уставный капитал сопровождаются независимо от суммы (модуль 2).
Как открыть лицевой счёт в казначействе по госконтракту?
Лицевой счёт участника казначейского сопровождения с кодом «71» открывает территориальный орган Казначейства (ТОФК), документы подаются электронно в ГИИС «Электронный бюджет» и подписываются КЭП. Нужен документ-основание (контракт, договор, соглашение) либо выписка из него или карточка контракта, которую формирует заказчик, — отдельного заявления и карточки образцов подписей действующий порядок не требует (приказ Казначейства России от 22.12.2021 № 44н). Сама организация должна быть в Сводном реестре (ИП и КФХ — в Справочнике), а полномочия подтверждаются электронной доверенностью. Документы проверяют в день поступления и в тот же день открывают счёт (модуль 4).
Что можно и что нельзя оплачивать с казначейского счёта?
Разрешено то, что работает на исполнение контракта: безналичная оплата поставщикам и соисполнителям, налоги, зарплата занятому в проекте персоналу. Общие расходы компании — аренду офиса, зарплату управленцев — проводят только долей, которая приходится на контракт. Это накладные расходы: их сумму по расчёту переводят на свой расчётный счёт, и лишь если такое направление заложено в Сведениях об операциях (код «0888», п. 29 Порядка санкционирования, утверждённого приказом Минфина России от 17.12.2021 № 214н). Запрещены снятие наличных, размещение на депозитах, покупка ценных бумаг (включая векселя), выдача займов и вывод прибыли до исполнения контракта или его этапа — всё, что разрывает прослеживаемость или не связано с контрактом. Валюту купить можно только для оплаты валютных обязательств по самому контракту (подп. 3 п. 3 ст. 242.23 БК РФ). Каждый платёж проходит санкционирование в ТОФК (модули 5 и 9).
Что такое ИГК и где его указывать?
ИГК — идентификатор государственного контракта. У федерального госконтракта из реестра контрактов это 20 знаков (приказ Минфина № 205н), по гособоронзаказу — 25 знаков (ст. 6.1 275-ФЗ), у региональных и муниципальных контрактов, как правило, тоже 25. Без него платёж под казначейским сопровождением не пройдёт. Его проставляют в контракте, счетах-фактурах, платёжных и первичных документах, а по всей цепочке кооперации действует единый ИГК головного контракта: заказчик передаёт его исполнителю, исполнитель — соисполнителям (модули 3 и 8).
Почему казначейство отказывает в проведении платежа?
Санкционирование — предварительный контроль: ТОФК проверяет каждую операцию до списания. Типовые причины отказа — несоответствие операции контракту или ИГК, отсутствие или неполнота обосновывающих документов, превышение остатка либо лимита по направлению в Сведениях об операциях, отсутствие утверждённых Сведений, запрещённый характер платежа. Отказ — не штраф: нужно исправить документ и подать повторно, но реагировать в тот же день, иначе «технический» отказ превращается в срыв сроков (модуль 12).
Обязательно ли вести раздельный учёт по контракту?
При казначейском сопровождении раздельный учёт результатов финансово-хозяйственной деятельности обязателен (п. 4.2 ст. 242.23 БК РФ), а при расширенном КС его дополнительно проверяет Казначейство: доходы и расходы обособляются по каждому контракту и привязываются к его ИГК по порядку приказа Минфина России от 10.12.2021 № 210н. С 01.01.2026 за несоблюдение требования о ведении раздельного учёта введён штраф по ст. 15.37.1 КоАП РФ (модуль 13).
Выдают ли аванс по госконтракту сразу всей суммой?
Нет. Аванс зачисляется не на банковский счёт, а на лицевой счёт участника и расходуется «под потребность» — операция за операцией по мере документально подтверждённой необходимости, каждая с санкционированием. Вместо «живого» аванса может применяться казначейское обеспечение обязательств (КОО, ст. 242.22 БК РФ) — документ-гарантия Казначейства: деньги остаются в системе и доводятся до соисполнителя только при подтверждённой потребности (модуль 7).
Чем казначейское сопровождение отличается от банковского?
Разница в двух словах — «кто» и «где»: при казначейском контролирует Федеральное казначейство и деньги лежат на лицевом счёте в ТОФК; при банковском контролирует уполномоченный банк и деньги на отдельном банковском счёте. По гособоронзаказу (275-ФЗ) применяется один из двух режимов — казначейский или банковский; какой именно, следует из условий контракта, а что подлежит казначейскому сопровождению, определяют Бюджетный кодекс РФ и закон о федеральном бюджете (модули 1 и 13).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.
Другие программы
Смотреть все
Разбираем в статьях
Полезные материалы по этой теме: разбираем отдельные вопросы и ситуации из практики.