
Работаете бухгалтером в учреждении
Хотите уверенно перейти на стандарты 2026 года: новые планы счетов, Инструкцию № 193н и первую годовую отчётность по новым правилам.
Правила 2026 года
Повышение квалификации · 72 академических часа · 12 календарных дней обучения

Разберём:
Рынок труда · сентябрь 2026
В каждом государственном и муниципальном учреждении ведут бюджетный учёт. Прийти можно из коммерческой бухгалтерии, а с опытом — вырасти до ведущего бухгалтера.
по первым 300 вакансиям поиска
Россия · за месяц · по 182 вакансиям с зарплатой
Карьерный рост
Начать можно с одного участка учёта, затем вести несколько участков и отчётность учреждения.
Один участок: расчёты с подотчётными лицами, материальные ценности или зарплата
Несколько участков и отчётность учреждения
Диапазон — середина рынка: от четверти до трёх четвертей зарплат в вакансиях hh.ru с указанной суммой. Зарплата зависит от региона, отрасли, масштаба компании и опыта и не гарантирует такой доход.
Проверяемые источники
Хотите уверенно перейти на стандарты 2026 года: новые планы счетов, Инструкцию № 193н и первую годовую отчётность по новым правилам.
Правила 2026 года

Планируете перейти в бюджетное учреждение и хотите освоить его учёт: коды бюджетной классификации, план ФХД, санкционирование расходов.
Новая сфера

Ведёте казённые, бюджетные и автономные учреждения и хотите видеть, где расходятся их планы счетов, санкционирование и учёт доходов.
Несколько учреждений

Ведёте зарплату, материальные ценности или расчёты с поставщиками и хотите видеть учёт учреждения целиком — от плана ФХД до годовой отчётности.
Весь учёт целиком
Можно начать без оплаты
Зарегистрируйтесь и начните изучать программу.
 Рассмотреть
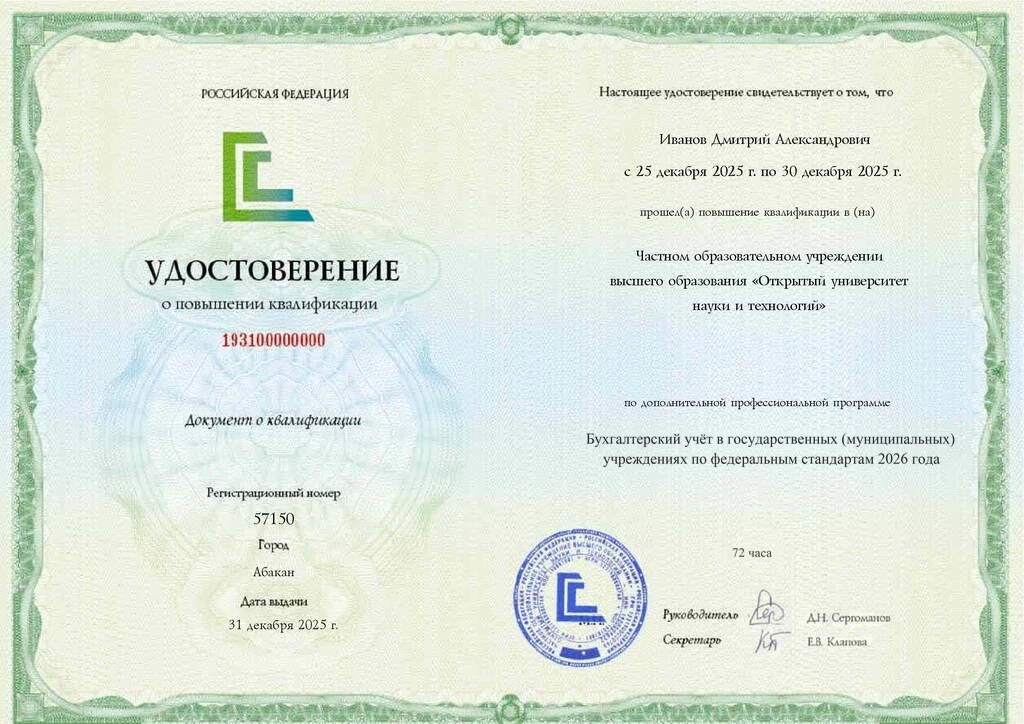
После итоговой аттестации вы получите удостоверение о повышении квалификации установленного образца от учреждения высшего образования «Открытый университет науки и технологий». Скан появится в личном кабинете, оригинал придёт Почтой России.
Сведения об удостоверении вносятся в государственный реестр ФИС ФРДО. Лиц. № Л035-00115-77/04740283 от 3 апреля 2026 г.
 Рассмотреть
Ваше дополнительное преимущество в резюме.
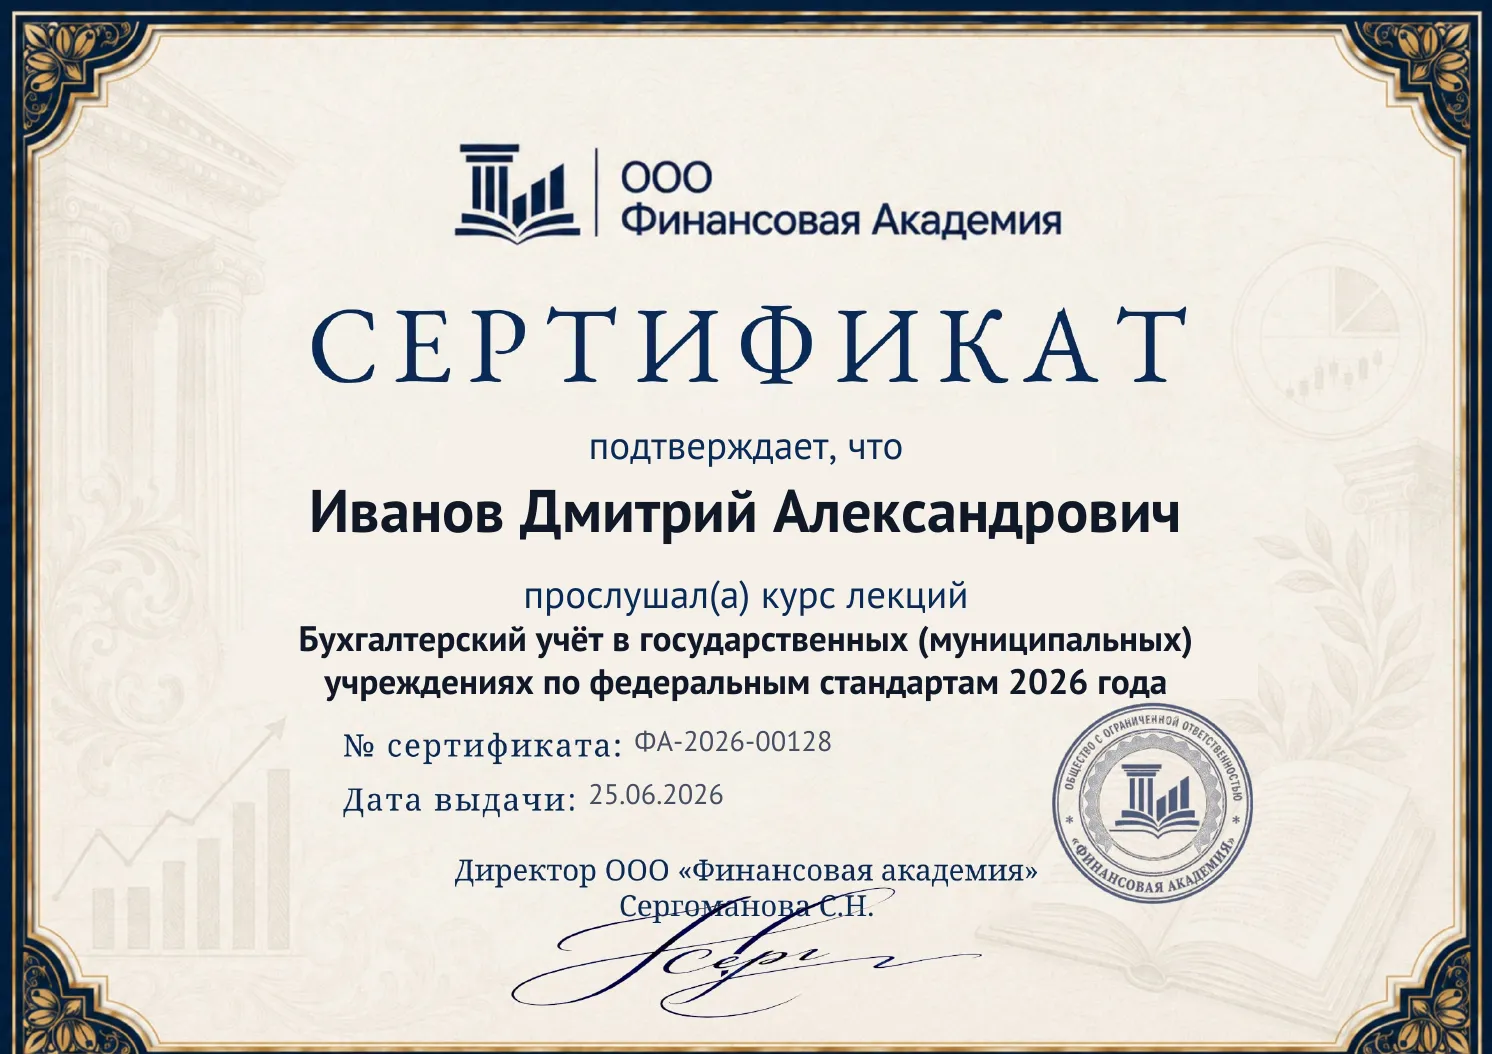
Именной PDF-сертификат с уникальным идентификационным номером.
Осваивайте программу в удобном темпе.
Модуль 09: Путать принятое и денежное обязательство
Денежное обязательство отражается одновременно с принятым, на дату договора.
Отражать денежное обязательство при получении встречного исполнения (подписание акта, накладной) или при наступлении срока платежа по условиям договора.
Модуль 01: остаток на счёте 201 11
Лекция · модуль 01
Термины вводим постепенно и объясняем на понятных примерах. К нужному фрагменту можно вернуться в любой момент.
Схемы показывают, как устроен баланс учреждения и где в нём имущество, деньги и обязательства.
Помогают закрепить материал и подсказывают, что уже освоено, а что стоит повторить.
Операции показаны кадрами «1С:Бухгалтерии государственного учреждения». Повторите путь в открытой онлайн-базе 1С: она работает в браузере, без регистрации.
Попробуйте обучение
Для открытия доступа и сохранения прогресса нужна только регистрация
Не уверены, какой тариф подойдёт? Расскажем о программе, форматах и вариантах оплаты.
Программу повышения квалификации реализует вуз-партнёр ЧОУ ВО «Открытый университет науки и технологий» (лицензия № Л035-00115-77/04740283 от 3 апреля 2026 г.). Сведения об организации.
Повышение квалификации возможно для лиц со средним профессиональным или высшим образованием, а также для тех, кто его получает (ч. 3 ст. 76 273-ФЗ).
Практикуйтесь на тренажёрах Финансовой академии и повторяйте операции в открытой онлайн-базе 1С.
Разбираем счета, коды бюджетной классификации, закупки и отчётность на примерах из работы учреждения.
Учитесь без привязки к расписанию. Смотрите уроки и выполняйте задания в удобное время.
Материалы курса регулярно актуализируются. Вы сможете пользоваться ими как обновляемым учебником и после завершения обучения.
Пока не готовы начать программу?
Посмотрите, как устроено обучение и подходит ли вам формат, и вернитесь к выбору программы, когда будете готовы.
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Здесь собрали вопросы из реальной работы и показали, в какой части программы разбираем каждый из них.
Инструкции № 157н, 162н, 174н и 183н утратили силу. Вместо них действуют федеральные стандарты бухгалтерского учёта государственных финансов: «Единый план счетов» (приказ Минфина России от 30.08.2024 № 121н), «План счетов бюджетного учёта» (приказ от 20.09.2024 № 132н) и «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (приказ от 20.09.2024 № 133н). Перечень допустимых бухгалтерских записей Минфин закрепил отдельно: для казённых учреждений — Инструкцией по применению Плана счетов бюджетного учёта (приказ от 25.12.2025 № 193н, действует с 14 апреля 2026 года), для бюджетных и автономных — методическими рекомендациями к стандарту № 133н, которые обновляются не реже раза в квартал. Курс с самого начала построен на этой базе, а не на отменённых инструкциях. Модули 3 и 24.
Два документа. Удостоверение о повышении квалификации установленного образца на 72 академических часа — его выдаёт вуз-партнёр — «Открытый университет науки и технологий» — по своей образовательной лицензии, сведения о документе вносятся в государственный реестр ФИС ФРДО. Скан удостоверения появится в личном кабинете, оригинал придёт Почтой России по адресу из профиля. Для удостоверения нужно среднее профессиональное или высшее образование — или получать его сейчас. И именной сертификат Академии — он появится в кабинете сразу после изучения всех модулей.
Рекомендуем начинать модуль с самопроверки: она покажет, что вы уже знаете, а что стоит подтянуть, — знакомые темы проходятся быстро, а время остаётся на то, что изменилось. Знания проверяет зачёт по каждой из шести дисциплин программы: 10 вопросов по всем её модулям, зачёт — от 60 %. Для удостоверения нужны зачёты по всем дисциплинам и итоговая аттестация.
Этому посвящён раздел 2 «Новое в 2026–2027 и сквозной практикум». Модуль 24 — учёт и классификация после перехода на стандарты № 121н, 132н и 133н, модуль 25 — годовая отчётность за 2026 год по стандартам № 179н и 180н, модуль 26 — контроль, планирование, закупки и налоги учреждения. Завершает программу сквозной практикум (модуль 27): месяц учреждения, где база и новшества сходятся в одну цепочку записей. Модуль 24 открыт бесплатно, как и модули 01 и 02.
Нет. В методических рекомендациях к стандартам № 132н (письмо Минфина России от 22.12.2025 № 02-07-09/124784) и № 133н (размещены по приказу Минфина России от 26.01.2026 № 16) сказано прямо: положения новых планов счетов синхронизированы с методологией инструкций № 157н, 162н, 174н и 183н, поэтому переутверждать рабочий план счетов с 1 января 2026 года не обязательно, а остатки остаются на тех же счетах. Если понадобился счёт, который раньше не применяли, его добавляют изменением учётной политики с начала финансового года. И сам переход в отчётности не показывают: изменения вступительного баланса по кодам причины «02» и «04» в ф. 0503173 и ф. 0503773 за 2026 год Минфин считает необоснованными. Модули 3 и 24.
Зависит от того, какая отчётность. Квартальную отчётность 2026 года составляют по прежним приказам: № 33н — бюджетные и автономные учреждения, № 191н — казённые учреждения и участники бюджетного процесса. А годовую за 2026 год, которую сдают в начале 2027 года, — уже по новым стандартам «Бюджетная отчётность» (приказ № 179н) и «Бухгалтерская (финансовая) отчётность бюджетных и автономных учреждений» (приказ № 180н): они вступают в силу 1 января 2027 года и применяются начиная с отчётности за 2026 год. Приказов с самими формами пока нет — только проекты Минфина июня 2026 года, номера форм в них прежние. Как не запутаться в переходном году — модуль 25.
Да, курс рассчитан в том числе на такой переход. Документы в учреждении похожи на коммерческие, а логика другая: деньги приходят под цель, каждый расход санкционируется, учёт ведётся раздельно по источникам, а номер счёта состоит из 26 разрядов. Первые модули как раз объясняют эту разницу, а дальше идут участки учёта, знакомые по коммерческой практике, но с бюджетными особенностями. Модули 1 и 4.
Тип учреждения определяет всё: казённое работает по бюджетной смете и в пределах лимитов бюджетных обязательств, доходы от платных услуг перечисляет в бюджет и применяет план счетов по стандарту № 132н. Бюджетное и автономное получают субсидию на задание, ведут план ФХД, оставляют доходы себе и применяют стандарт № 133н. Курс разбирает оба варианта параллельно. Модули 2 и 5.
Нет, эту тему курс закрывает с нуля: структура кода расходов и кода доходов, группы и подстатьи КОСГУ, увязка вида расходов с КОСГУ и алгоритм подбора кода для новой операции. Разбираем и типовые ловушки — 225 против 226, закупка энергоресурсов по коду 247, ошибки на стыке счёта и КОСГУ. Модуль 6.
В каждом модуле есть практикумы с разбором: определить тип учреждения по признакам, распределить операции по источникам финансирования, рассчитать свободный остаток плановых назначений, посчитать доплату до МРОТ и страховые взносы, разобрать причину отказа в санкционировании. В модулях об операциях путь показан кадрами «1С:Бухгалтерии государственного учреждения» — его можно повторить в открытой онлайн-базе 1С: она работает в браузере, без регистрации. Плюс зачёт по каждой дисциплине и итоговый тест по всему курсу.
Да, и в этом случае он особенно полезен: централизованная бухгалтерия обычно ведёт учреждения разных типов, а значит применяет сразу два плана счетов — № 132н для казённых и органов власти и № 133н для бюджетных и автономных. Курс показывает, что у них общего и где расходятся санкционирование, учёт денежных средств и доходов. Модуль 5.
Отдельные вопросы этой темы — коротко и по существу.


