Перейти к содержимому
Онлайн-интенсив

Главный бухгалтер: учёт, налоги, риски

Все участки учёта как единая система — и то, чего нет в курсах бухгалтера: налоговые риски, отношения с инспекцией и личная ответственность за учёт. По нормам 2026 года — и с переходом на новые ФСБУ, обязательные с отчётности за 2027 год.

Главный бухгалтер: учёт, налоги, риски
Бессрочный доступ к материалам курса≈ 15 ч занятий

Научитесь:

  • Переходить на новые ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы» — чтобы знать, что меняется в выручке, расходах и учётной политике, когда с отчётности за 2027 год они заменят ПБУ 9/99 и ПБУ 10/99
  • Вести аренду на балансе по ФСБУ 25/2018 — чтобы признавать право пользования активом, дисконтировать платежи, применять освобождения и учитывать разницы между бухгалтерским и налоговым учётом
  • Отличать налоговое планирование от схемы — чтобы применять законные инструменты, видеть признаки дробления и условия амнистии, считать «экономию минус стоимость риска» и собирать досье контрагента
  • Отвечать на требования инспекции — чтобы знать первые действия и писать ответ, который закрывает вопрос, действовать при приостановлении операций по счетам, готовить возражения на акт и обжаловать решение
  • Понимать личную ответственность и выстраивать бухгалтерию как процесс — чтобы знать границы административной, уголовной (пороги и умысел), субсидиарной при банкротстве и материальной ответственности и вести график документооборота, внутренний контроль и передачу дел
  • Видеть весь учёт как систему — чтобы на реальных проводках связывать первичку, запасы и основные средства с НДС 22 %, налогом на прибыль, УСН и годовой отчётностью

Курс вам подойдёт, если

  • Вы бухгалтер и переходите из узкой специализации в полный учёт
  • Вы главный бухгалтер малого или среднего бизнеса
  • Вы финансист или предприниматель и ведёте учёт самостоятельно
  • Вы студент или начинающий специалист и готовитесь к первой работе
Также подойдёт, если вы просто хотите разобраться в теме.

Модули курса

В курсе 21 модульПрокрутите: ниже ещё 16 модулей
  1. 01
    Учётная политика и план счетов организации
    Интерактивный урок1 тренажёр5 разборов типичных ошибок
  2. 02
    Первичные документы и документооборот
    Интерактивный урок2 тренажёра5 разборов типичных ошибок
  3. 03
    Учёт основных средств и нематериальных активов
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  4. 04
    Учёт аренды у арендатора (ФСБУ 25/2018): право пользования активом и обязательство по аренде
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  5. 05
    Учёт материалов и товаров (МПЗ)
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  6. 06
    Учёт денежных средств: касса и банк
    Интерактивный урок2 тренажёра5 разборов типичных ошибок
  7. 07
    Расчёты с поставщиками и подрядчиками
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  8. 08
    Расчёты с покупателями и заказчиками
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  9. 09
    Учёт расчётов по оплате труда и НДФЛ
    Интерактивный урок2 тренажёра5 разборов типичных ошибок
  10. 10
    Страховые взносы и отчётность в ФНС и СФР
    Интерактивный урок2 тренажёра5 разборов типичных ошибок
  11. 11
    Расходы организации: прямые и косвенные
    Интерактивный урок4 тренажёра5 разборов типичных ошибок
  12. 12
    Учёт продаж: выручка, себестоимость, финансовый результат
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  13. 13
    НДС: исчисление, вычеты, декларация
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  14. 14
    Налог на прибыль: общий режим
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  15. 15
    УСН: «доходы» vs «доходы минус расходы»
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  16. 16
    Бухгалтерская отчётность: баланс и финансовые результаты
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  17. 17
    Сдача отчётности: сроки, формы, ЭДО
    Интерактивный урок3 тренажёра5 разборов типичных ошибок
  18. 18
    Организация работы бухгалтерии и внутренний контроль
    Интерактивный урок1 тренажёр5 разборов типичных ошибок
  19. 19
    Налоговое планирование и налоговые риски
    Интерактивный урок2 тренажёра5 разборов типичных ошибок
  20. 20
    Работа с ФНС: требования, пояснения, проверки
    Интерактивный урок2 тренажёра5 разборов типичных ошибок
  21. 21
    Ответственность главного бухгалтера
    Интерактивный урок2 тренажёра5 разборов типичных ошибок

После курса вы разберётесь

  • как закрывать месяц и квартал по чек-листу, без авралов
  • как перейти на ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы» и переписать под них учётную политику
  • как учитывать аренду по ФСБУ 25/2018: право пользования активом и обязательство по аренде
  • как считать эффект налогового решения: экономия минус стоимость риска — и отличать планирование от дробления
  • как отвечать на требование инспекции и готовить возражения на акт проверки
  • как оценивать риски главного бухгалтера: административные, уголовные и субсидиарные при банкротстве
  • как защищать позицию по любому учётному вопросу со ссылкой на норму

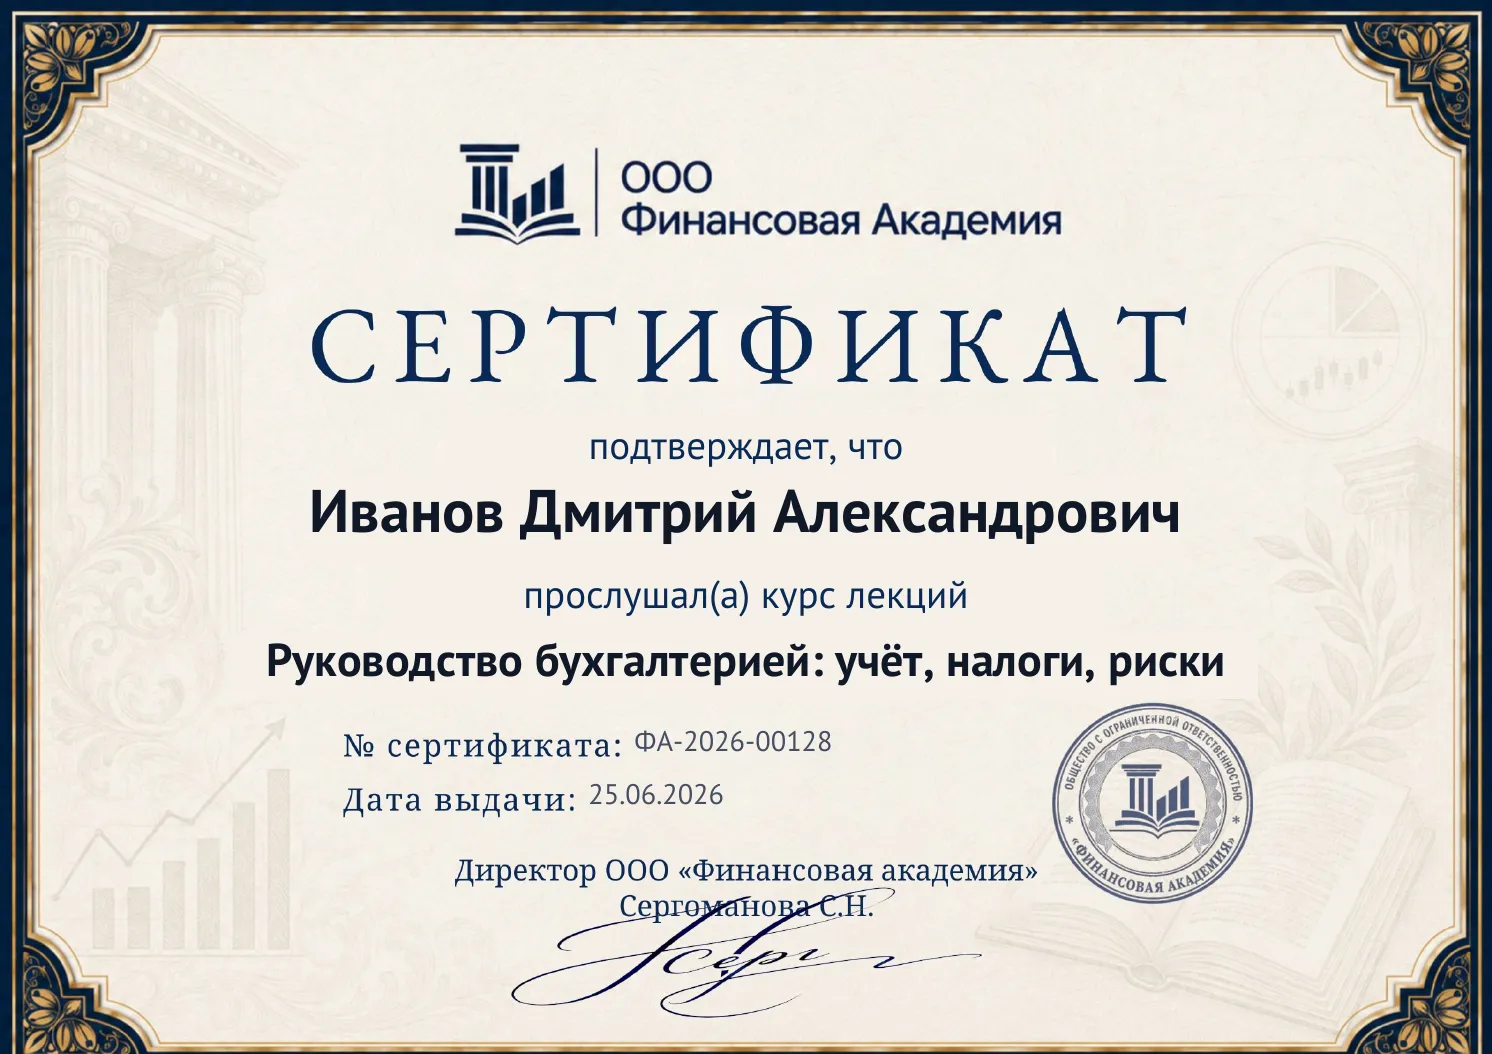
Ваш документ по завершении интенсива

Образец сертификата участника интенсиваРассмотреть
Онлайн-интенсив

Сертификат участника

Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.

Запишитесь на интенсив

скидка до−44%Акция 11.11Стоимость интенсива
Бесплатная консультация

Поможем определиться

Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.

Оставьте телефон или электронную почту, как вам удобнее.

Эксперт Финансовой академии

Сергоманова Светлана Николаевна, автор программы и ваш наставник
Автор программы и ваш наставник

Сергоманова Светлана Николаевна

Свыше 20 лет практики главным бухгалтером. В курсе теория становится рабочим инструментом: каждый принцип раскрывается через реальные задачи и ситуации из бухгалтерской практики.

Опыт ведения учёта в бизнесе с выручкой от 0 до 40 млрд ₽

  • Высшее экономическое образование по специальности «Бухгалтерский учёт и аудит» (КГУ, 2003)
  • Работа на предприятиях разных сфер деятельности: производство, строительство, ВЭД и другие
  • Восстановление и постановка учёта с нуля
  • Успешное прохождение выездных налоговых и аудиторских проверок
  • Основатель и руководитель Финансовой Академии
Учиться с наставником

Счёт на организацию

Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.

Пришлём на неё договор, счёт и закрывающие документы.

КПП, юридический адрес или пожелания к договору — если удобно указать сразу.

Отвечаем на ваши вопросы

  • Почему бухгалтерская и налоговая прибыль не совпадают и что такое ПБУ 18/02 (ОНА и ОНО)?

    Бухгалтерская прибыль считается по правилам бухучёта, налоговая база — по НК РФ, и они часто расходятся. Связывает их ПБУ 18/02 через постоянные и временные разницы: временные порождают отложенный налоговый актив (счёт 09) или обязательство (счёт 77). Контрольная формула: текущий налог = условный расход + постоянный налоговый расход − постоянный налоговый доход + прирост ОНА − прирост ОНО (модуль 14).

  • Как вести учёт основных средств по ФСБУ 6/2020 — лимит стоимости, амортизация, ликвидационная стоимость?

    Лимит стоимости ОС организация устанавливает сама в учётной политике (прежнего потолка 40 000 ₽ из ПБУ 6/01 больше нет; 100 000 ₽ — порог налогового учёта по ст. 256–257 НК РФ). При признании определяют срок полезного использования, ликвидационную стоимость и способ амортизации, а при обесценении ОС уценивают. Проводки и расчёт амортизации — в модуле 3.

  • Как считать себестоимость запасов и товаров по ФСБУ 5/2019?

    Запасы принимают к учёту по фактической себестоимости, а на отчётную дату проверяют на обесценение — при снижении стоимости создают резерв. Списывают по себестоимости каждой единицы, по ФИФО или по средней себестоимости; выбранный способ закрепляют в учётной политике (модуль 5).

  • Как устроен НДС в 2026 году: начисление, вычеты и когда вычет принять нельзя?

    С 2026 основная ставка НДС — 22 %. Налог к уплате = начисленный с реализации минус вычеты по входящим счетам-фактурам. Вычет возможен, если покупка для облагаемой деятельности, есть счёт-фактура и принятие к учёту; по необлагаемым операциям вычет не берут. Исчисление, книги и декларация — модуль 13.

  • Когда признавать выручку — по отгрузке или по оплате — и какими проводками?

    Выручку признают не по деньгам, а по факту перехода права собственности (обычно отгрузка): проводка Дт 62 Кт 90. С отчётности за 2027 год условие меняется: по ФСБУ 9/2025 «Доходы» выручку признают, когда к покупателю переходит контроль над товаром. Полученный аванс выручкой не становится до отгрузки. Как на счёте 90 формируется финансовый результат — модули 8 и 12.

  • Как начислить зарплату, удержать НДФЛ и рассчитать страховые взносы в 2026 году?

    НДФЛ — по прогрессивной шкале 13–22 %, страховые взносы — единый тариф 30 % до предельной базы (в 2026 году — 2 979 000 ₽). Начисление зарплаты, удержание НДФЛ и расчёт взносов с проводками (счета 70, 68, 69) — модули 9 и 10.

  • Что изменилось в бухгалтерской отчётности по ФСБУ 4/2023?

    С отчётности за 2025 год (её сдают в 2026-м) отчётность составляется по ФСБУ 4/2023: обновлены состав и формы баланса, отчёта о финансовых результатах и пояснений. Как собрать отчётность из оборотов по счетам и провести реформацию баланса — модуль 16.

  • Как платить налоги через ЕНС и ЕНП и не пропустить сроки?

    Почти все налоги и взносы перечисляют одной суммой на единый налоговый счёт (ЕНС) единым платежом (ЕНП), а до срока уплаты подают уведомления об исчисленных суммах. Календарь сроков и как ФНС распределяет ЕНП по налогам — модуль 17.

  • Как устроен возврат?

    Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.

Первый модуль бесплатно
Начать