Годовой чек-ап бухгалтера:
закрываем год без авралов
Чтобы начало года прошло без авралов, а отчётность собралась без спешки, порядок в учёте лучше навести ещё до конца года. Практический курс-чек-ап по нормам 2026 года и по изменениям, которые вступают в силу с 1 января 2027-го: разбор норм, тренажёры, на что обратить особое внимание, чтобы избежать ошибок, и итоговый чек-лист.
Научитесь:
- Переходить на новые ФСБУ — чтобы выбрать способ перехода и уже сейчас пересмотреть нужные договоры: с отчётности за 2027 год ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы» заменяют ПБУ 9/99 и ПБУ 10/99
- Закрывать авансы по старой ставке НДС — чтобы знать, что брать к вычету и кто доплачивает разницу, когда налог с аванса исчислен по 20/120, а отгрузка идёт по 22 %
- Возвращать переплату с единого счёта — чтобы знать, что через три года действительно сгорает, а что нет, и забирать деньги, которых в сальдо ЕНС не видно: госпошлину, излишне взысканное, НДФЛ работника
- Обновлять учётную политику на 2027 год — чтобы внести обязательные изменения по готовому шаблону, где они выделены
Курс вам подойдёт, если
 Вы бухгалтер или главный бухгалтер коммерческой организации
 Вы ведёте учёт нескольких организаций на аутсорсе
 Вы предприниматель или владелец малого бизнеса и ведёте учёт сами
 Вы финансовый специалист и отвечаете за закрытие года и годовую отчётность
Модули курса
- 01Зачем нужен годовой чек-ап и как его спланировать: календарь мероприятий до 31 декабряИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 02Сверка с ФНС и ЕНС: акт сверки, сальдо единого налогового счёта, переплаты и недоимкиИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Возврат и зачёт переплаты: деньги с ЕНС, трёхлетний срок для уточнённых деклараций и «зависшие» суммыИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 04Сверка расчётов с контрагентами: акты сверки, дебиторка и кредиторка, сомнительные долгиИнтерактивный урок4 тренажёра5 разборов типичных ошибок
- 05Незакрытые авансы и взаиморасчёты: счета 60, 62, 76, зачёты и списанияИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 06Инвентаризация активов и обязательств перед годовой отчётностью (ФСБУ 28/2023)Интерактивный урок3 тренажёра5 разборов типичных ошибок
- 07Резервы и оценочные обязательства: сомнительные долги, отпуска, гарантииИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 08Проверка первички и документооборота: чего не хватает, переход на ЭДО, исправленияИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 09Зарплатные процедуры конца года: НДФЛ, страховые взносы, 6-НДФЛ, РСВ, ЕФС-1Интерактивный урок2 тренажёра5 разборов типичных ошибок
- 10Учётная политика на новый год и ключевые изменения законодательства с 1 январяИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 11Подготовка к годовой бухгалтерской и налоговой отчётности: сводный чек-листИнтерактивный урок6 тренажёров5 разборов типичных ошибок
После курса вы разберётесь
- как перейти на ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы»: выбрать способ перехода и переписать под них учётную политику
- как исправить ошибки прошлого года и отразить события после отчётной даты — до и после утверждения отчётности
- как закрыть авансы, полученные по ставке 20 %, и не потерять вычет при отгрузке по 22 %
- как пересчитать НДФЛ по прогрессивной шкале, провести декабрьскую премию и уложиться в декабрьские сроки уплаты
- как провести инвентаризацию по ФСБУ 28/2023 и начислить резервы: где бухгалтерская и налоговая суммы расходятся
- как вернуть переплату с единого счёта и понять, что через три года действительно сгорает, а что нет
Ваш документ по завершении интенсива
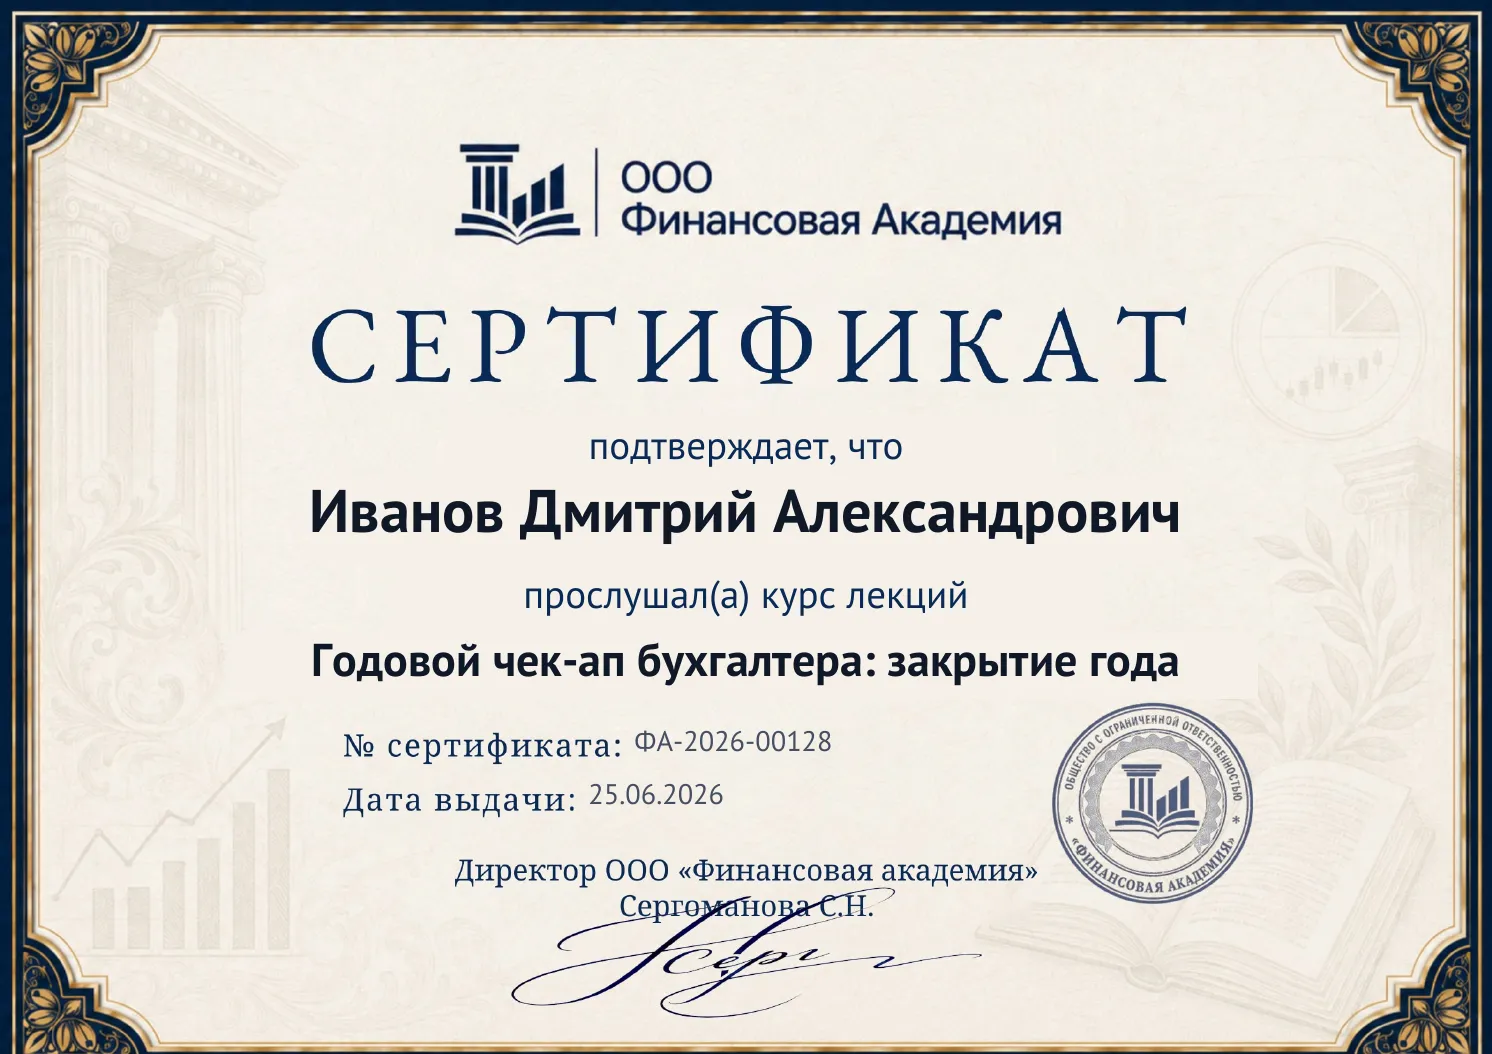 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 11 интерактивных уроков по НК РФ, 402-ФЗ и ФСБУ 28/2023 об инвентаризации
- 37 тренажёров и 52 разбора типичных ошибок
- 9 шаблонов рабочих документов: план годового чек-апа, сверка с ФНС и ЕНС, образец учётной политики на 2027 год, сводный чек-лист закрытия года и другие
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Что даёт курс и чем он поможет в закрытии года?
Курс — пошаговый чек-ап учёта до 31 декабря: календарь закрытия года, сверка с налоговой и сальдо единого налогового счёта (ЕНС), возврат и зачёт переплаты, сверка с контрагентами и списание долгов, авансы и взаиморасчёты, инвентаризация по ФСБУ 28/2023, резервы и оценочные обязательства, первичка и ЭДО, зарплатные налоги и взносы, учётная политика на 2027 год и сводный чек-лист годовой отчётности. В каждом модуле — тренажёры на расчётах, тест и разбор типичных ошибок (модули 1–11).
Успею ли я, если начинаю чек-ап в декабре?
Да, план не теряет смысла. Начните с того, что можно сделать только до конца года, и с дат 25, 28 и 30 декабря: НДФЛ, удержанный с 23 по 31 декабря, перечисляют не позднее последнего рабочего дня года, в 2026 году — 30 декабря. Сверки, которые не успеваете, фиксируете на 31 декабря и заканчиваете в январе (модуль 1).
Правда ли, что переплата по налогам сгорает через три года?
Не так. Деньги, уже учтённые на ЕНС как положительное сальдо, срока не имеют: распоряжаться ими можно в любое время. Три года ограничивают уменьшение налога: уточнённую декларацию с уменьшением нужно подать не позже трёх лет со дня истечения срока уплаты. Переплата, возникшая до 2023 года, перешла на ЕНС, только если на 31.12.2022 со дня уплаты прошло не больше трёх лет (модуль 3).
Можно ли вернуть переплату, если по другому налогу есть долг?
Вернут только положительное сальдо ЕНС — то, что остаётся после погашения недоимки и пеней. Например, при 312 000 ₽ на счёте, недоимке 96 500 ₽ и пенях 2 340 ₽ заявление на всю сумму исполнят частично, на 213 160 ₽. Если деньги задержали больше чем на десять рабочих дней, бюджет платит проценты (модуль 3).
Платили налог вовремя, а инспекция показывает долг. Почему так бывает?
Инспекция распределяет единый платёж по очереди, а не по назначению в платёжном поручении: сначала НДФЛ налогового агента, затем старые долги, затем текущие платежи и только потом пени и штрафы. Частая причина расхождений — уведомление с неверным КБК или ОКТМО: его исправляют новым уведомлением, где ошибочные реквизиты повторяют с суммой 0, а верные указывают с правильной суммой (модуль 2).
Что изменится с 1 января 2027 года?
По Закону № 425-ФЗ для организаций заканчивается пониженный порядок пеней и действует общее правило: 1/300 ключевой ставки первые 30 дней, дальше 1/150. Транспортный и земельный налог организаций, а у российских организаций и налог на имущество по кадастровой стоимости, с периода 2027 года исчисляет инспекция. Лимит дохода по патенту — 15 млн ₽ в 2027 году. Порог освобождения от НДС на УСН Законом № 228-ФЗ сохранён на уровне 20 млн ₽ по доходам 2025–2028 годов. ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы» применяют с отчётности за 2027 год; ФСБУ 9/2025 по решению организации можно применить досрочно, ФСБУ 10/2026 — нет (модуль 10).
Нужно ли проводить всю инвентаризацию ровно 31 декабря?
Инвентаризацию для годовой отчётности проводят по состоянию на 31 декабря, но основные средства, нематериальные активы, капвложения и запасы по ФСБУ 28/2023 можно пересчитать раньше — не ранее 1 октября отчётного года. Если на пересчёте нет одной пятой членов комиссии или больше, результаты можно признать недействительными (модуль 6).
Малому бизнесу обязательно создавать резерв по сомнительным долгам?
В бухгалтерском учёте — да, резерв обязателен для всех, даже для малого бизнеса, сумму оценивают по каждому должнику. В налоговом учёте резерв — право: доля долга в резерве зависит от срока просрочки, при встречном долге перед тем же покупателем резервируется только превышение, а весь резерв ограничен 10 % выручки (модуль 7).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.