ПОД/ФТ и 115-ФЗ для бухгалтеров и финансистов
ПОД/ФТ — противодействие отмыванию доходов и финансированию терроризма. 115-ФЗ обязывает компанию вести внутренний контроль, проверять клиентов и сообщать о подозрительных операциях в Росфинмониторинг — а за нарушения штрафуют вплоть до приостановки деятельности. Курс — практикум внедрения: шаг за шагом выстроите систему ПОД/ФТ под свою фирму — от правил и проверки клиентов до сообщений в Росфинмониторинг и подготовки к проверке.

Научитесь:
- Разрабатывать правила внутреннего контроля (ПВК) — чтобы утвердить их под свою деятельность
- Проверять клиентов — чтобы проводить идентификацию, оценивать риск и сверяться с перечнями террористов и экстремистов
- Направлять сообщения в Росфинмониторинг через личный кабинет — чтобы знать, что, когда и как сообщать
- Организовывать инструктажи сотрудников — чтобы понимать, какие фирма проводит сама, а какие проходят во внешней организации
Курс вам подойдёт, если
 Вы главный бухгалтер или финансист организации, на которую распространяется 115-ФЗ
 Вы представляете бухгалтерскую или юридическую фирму, оказывающую услуги клиентам
 Вы комплаенс-офицер или юрист
 Вы внутренний контролёр или аудитор
Модули курса
- 01115-ФЗ: концепция ПОД/ФТ и круг лиц-субъектов законаИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 02Категории субъектов: банки, организации с особыми операциями, бухгалтерские и юридические фирмыИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 03Правила внутреннего контроля (ПВК): структура и порядок утвержденияИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 04Программа идентификации клиентов и выгодоприобретателейИнтерактивный урок2 тренажёра6 разборов типичных ошибок
- 05Уровни риска клиента: оценка и пересмотрИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 06Операции, подлежащие обязательному контролю (ст. 6 115-ФЗ)Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 07Подозрительные операции: критерии и реакцияИнтерактивный урок2 тренажёра6 разборов типичных ошибок
- 08Перечень организаций и физлиц, причастных к экстремизму и терроризмуИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 09Замораживание (блокирование) денежных средствИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 10Блокировка счёта банком, реабилитация и платформа ЗСК «Знай своего клиента»Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 11Личный кабинет на портале РосфинмониторингаЛекция5 разборов типичных ошибок
- 12Подача формализованных электронных сообщений (ФЭС)Интерактивный урок1 тренажёр6 разборов типичных ошибок
- 13Обучение сотрудников по ПОД/ФТ: что проводит фирма, а что — внешняя организацияИнтерактивный урок1 тренажёр6 разборов типичных ошибок
- 14Ответственность за нарушения 115-ФЗ (ст. 15.27 КоАП и др.)Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 15Типичные ошибки и проверки РосфинмониторингаЛекция5 разборов типичных ошибок
После курса вы разберётесь
- как определять, попадает ли ваша организация под 115-ФЗ
- как разрабатывать и утверждать ПВК и программу идентификации
- как корректно выявлять обязательные и подозрительные операции
- как подавать ФЭС в Росфинмониторинг через личный кабинет
- как проводить инструктажи сотрудников и планировать внешнее обучение
Ваш документ по завершении интенсива
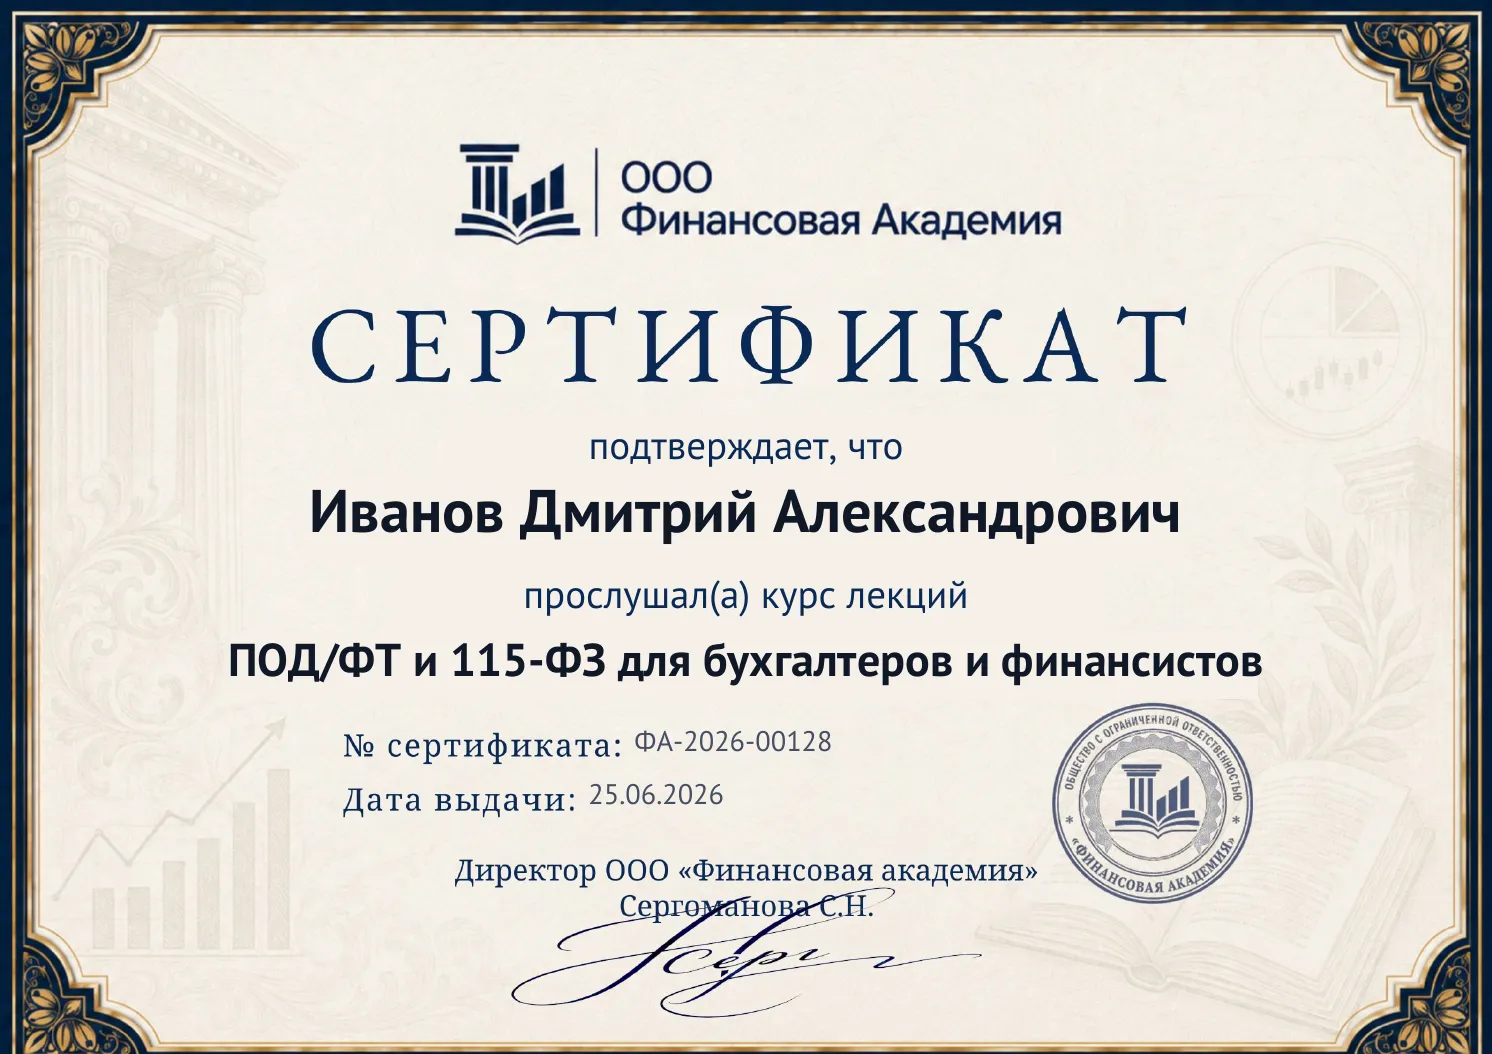 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 13 интерактивных уроков по 115-ФЗ о противодействии отмыванию доходов
- 16 тренажёров и 79 разборов типичных ошибок
- Подборка официальных разъяснений Росфинмониторинга и Банка России
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Обязана ли обслуживающая бухгалтерия соблюдать 115-ФЗ?
По букве закона ведение учёта, зарплата и отчётность в перечне статьи 7.1 прямо не названы. Но Росфинмониторинг относит бухгалтерское сопровождение организаций по договору к «обеспечению деятельности» из этого перечня и считает такую фирму субъектом закона (письмо от 19.07.2018 № 54). А сделки с недвижимостью, управление деньгами или счетами клиента, создание и купля-продажа организаций включают закон и по его букве (модуль 2).
Что такое правила внутреннего контроля (ПВК) и кто их утверждает?
ПВК — внутренний документ о том, как субъект исполняет 115-ФЗ; для бухгалтерских и юридических фирм (субъектов ст. 7.1) требования к ним заданы постановлением Правительства от 07.08.2025 № 1180 (в ред. постановления от 18.08.2026 № 1020), а утверждает правила руководитель. Они состоят из обязательных программ (идентификация, изучение клиента, оценка риска, выявление операций, замораживание, обучение, проверка контроля, хранение документов); отдельно назначают специальное должностное лицо (СДЛ) (модуль 3).
Кто такой бенефициарный владелец и как идентифицировать клиента?
Идентифицировать нужно не только клиента, но и его представителя, выгодоприобретателя и бенефициарного владельца — физлицо, которое прямо или косвенно владеет более 25 % капитала клиента-юрлица либо контролирует его; если установить не удалось, им признают руководителя. По юрлицу собирают наименование, ИНН, ОГРН и адрес, сверяют с ЕГРЮЛ и заносят в анкету (досье). Сведения обновляют не реже раза в год, а по клиентам низкого риска закон допускает раз в три года (модуль 4).
Какие операции подлежат обязательному контролю и что за порог 1 млн?
Обязательный контроль срабатывает формально — по виду операции и её сумме, без оценки подозрительности. Общий порог — 1 000 000 ₽ (например, снятие или внесение наличных юрлицом, покупка валюты либо ценных бумаг за наличные, лизинг, купля-продажа цифровых валют). По сделкам с недвижимостью закон задаёт только нижнюю границу — не менее 5 000 000 ₽, — а конкретную сумму определяет Росфинмониторинг: с 10.03.2026 порог разный для разных субъектов — свыше 5 000 000 ₽ для организаций, оказывающих посреднические услуги (риелторов), и свыше 75 000 000 ₽ для кредитных организаций. Сведения о такой операции направляют в Росфинмониторинг не позднее трёх рабочих дней (модуль 6).
Что считается подозрительной операцией и можно ли предупредить о ней клиента?
У подозрительной операции нет порога — её выявляют по признакам необычности: запутанный характер без экономического смысла, дробление сумм ради обхода порога, несоответствие деятельности клиента, отказ предоставить документы, связь с юрисдикциями риска. Сведения направляют в Росфинмониторинг не позднее трёх рабочих дней, следующих за днём выявления. Сообщать клиенту, что о его операции направлены сведения, запрещено — действует режим конфиденциальности (модуль 7).
На каком основании средства замораживают (блокируют) по 115-ФЗ?
Замораживание применяют, если лицо включено в перечень причастных к терроризму и экстремизму либо к распространению оружия массового уничтожения, или в отношении него действует решение межведомственного координационного органа (МВК). Меры принимают незамедлительно, не позднее 24 часов с размещения сведений (так с 14.06.2026, раньше был один рабочий день), а о принятых мерах сообщают в Росфинмониторинг не позднее следующего рабочего дня; сверять клиентов с перечнями нужно при каждом их обновлении, а отчёт о проверке раз в три месяца обязателен только для организаций ст. 5 (модули 8 и 9).
Зачем нужен личный кабинет Росфинмониторинга и кто встаёт на учёт?
Личный кабинет на портале Росфинмониторинга — основной канал взаимодействия: через него получают перечни, направляют сообщения и получают запросы регулятора. Бухгалтерские и юридические фирмы — субъекты ст. 7.1 — на учёт не встают, но регистрировать кабинет для них обязательно. На учёт встают лизинговые, риелторские и факторинговые компании: в течение 30 календарных дней с даты государственной регистрации, но не позднее рабочего дня, предшествующего дню заключения первого договора (ПП № 58). Заявление на доступ и сами сообщения подписывают усиленной квалифицированной электронной подписью, а войти в кабинет можно и через Госуслуги. На запрос Росфинмониторинга отвечают за 5 рабочих дней, на срочный — за 12 часов (модуль 11).
Какие штрафы грозят за нарушение 115-ФЗ?
Основная статья — 15.27 КоАП. За нарушение внутреннего контроля (ч. 1) — предупреждение или штраф: должностному лицу 10 000–30 000 ₽, организации 50 000–100 000 ₽; за непредставление сведений (ч. 2) — 30 000–50 000 ₽ должностному лицу и 200 000–400 000 ₽ юрлицу либо приостановление деятельности до 60 суток; за неисполнение заморозки (ч. 2.1) — до 500 000 ₽ организации. Дисквалификация руководителя возможна за воспрепятствование проверке (ч. 3) и когда нарушение повлекло установленную приговором легализацию (ч. 4), а за саму легализацию и финансирование терроризма — уголовная ответственность (модуль 14).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.