Бухгалтерский учёт в банках (кредитных организациях)
Бухгалтерский учёт в банке ведётся по особым правилам Банка России — со своим Планом счетов, ежедневным балансом и отраслевыми стандартами, которых нет в обычной коммерческой организации. Практический курс для тех, кто работает или переходит в бухгалтерию кредитной организации.
Научитесь:
- Работать с Планом счетов кредитной организации — чтобы применять его по принципам Положения Банка России № 809-П
- Вести аналитический и синтетический учёт — чтобы работать с лицевыми счетами и составлять ежедневный баланс банка
- Учитывать кассовые, расчётные и корреспондентские операции — чтобы отражать расчёты по счетам НОСТРО и ЛОРО
- Вести учёт вкладов, депозитов и кредитов — чтобы отражать кредитные операции и формировать резервы на возможные потери по ссудам
- Отражать операции на финансовых рынках — чтобы учитывать сделки с ценными бумагами, иностранной валютой и драгоценными металлами
- Определять финансовый результат банка — чтобы учитывать доходы и расходы и сдавать отчётность в Банк России
Курс вам подойдёт, если
 Вы бухгалтер или специалист учётно-операционного подразделения банка
 Вы бухгалтер коммерческой организации и переходите на работу в банковский сектор
 Вы сотрудник операционного подразделения или специалист финансового мониторинга банка
 Вы внутренний аудитор или контролёр кредитной организации
 Вы выпускник финансово-экономической специальности и планируете работать в банке
Модули курса
- 01Банковская система РФ и регулирование бухгалтерского учёта в кредитных организациях (Банк России, 402-ФЗ, отраслевые стандарты)Лекция4 разбора типичных ошибок
- 02План счетов кредитной организации (Положение Банка России № 809-П): структура, главы, разделы, принципы примененияИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Аналитический и синтетический учёт в банке: лицевые счета, ведомости, ежедневный баланс и оборотная ведомостьИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 04Учёт кассовых операций и наличного денежного обращения в банкеИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 05Учёт безналичных расчётов и операций по корреспондентским счетам (НОСТРО и ЛОРО)Интерактивный урок2 тренажёра4 разбора типичных ошибок
- 06Учёт привлечённых средств: вклады физических лиц, депозиты и счета клиентовИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 07Учёт кредитных операций и формирование резервов на возможные потери по ссудам (Положение № 590-П)Интерактивный урок2 тренажёра4 разбора типичных ошибок
- 08Учёт операций с ценными бумагами и производными финансовыми инструментамиИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 09Учёт операций с иностранной валютой и драгоценными металламиИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 10Учёт основных средств, нематериальных активов и материальных запасов банкаИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 11Учёт доходов, расходов и финансового результата кредитной организации (Положение № 810-П)Интерактивный урок1 тренажёр4 разбора типичных ошибок
- 12Отчётность кредитной организации: бухгалтерская (финансовая) и надзорная отчётность перед Банком РоссииИнтерактивный урок1 тренажёр4 разбора типичных ошибок
После курса вы
- будете ориентироваться в системе регулирования бухгалтерского учёта кредитных организаций (Банк России, отраслевые стандарты)
- разберётесь, как применять План счетов кредитной организации по Положению Банка России № 809-П
- разберётесь, как вести аналитический и синтетический учёт и формировать ежедневный баланс банка
- разберётесь, как учитывать кассовые, расчётные и корреспондентские операции банка
- разберётесь, как учитывать привлечённые средства и кредитные операции, формировать резервы на возможные потери по ссудам
- разберётесь, как отражать операции с ценными бумагами, иностранной валютой и драгоценными металлами
- разберётесь, как формировать доходы, расходы, финансовый результат и отчётность кредитной организации
Ваш документ по завершении интенсива
 Рассмотреть
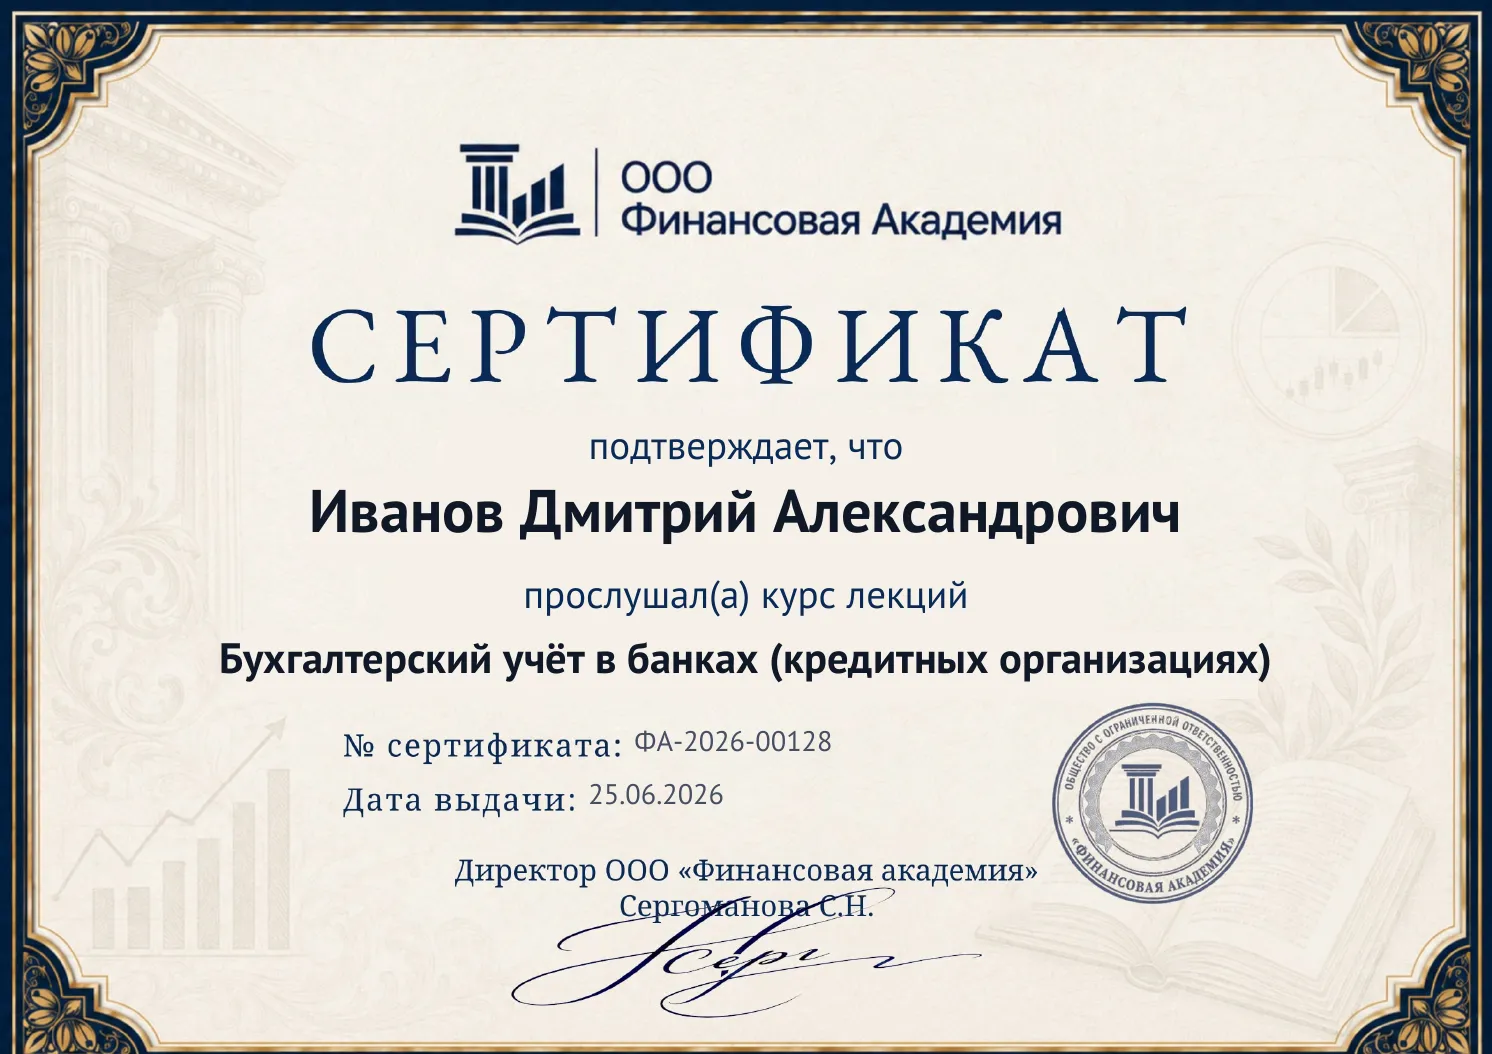
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 11 интерактивных уроков по Положению Банка России № 809-П о плане счетов и МСФО
- 19 тренажёров и 48 разборов типичных ошибок
- Обзор актуальной нормативной базы Банка России: 809-П, 590-П, 878-П и другие
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Чем бухучёт в банке отличается от учёта в обычной организации?
Правила учёта банкам устанавливает не Минфин, а Банк России — своими отраслевыми стандартами и отдельным Планом счетов (Положение № 809-П). Каждая операция отражается в день совершения по методу начисления, а баланс банк сводит ежедневно, а не раз в квартал; привычных счетов 51, 60 или 90 в банке нет (модуль 1).
Что такое план счетов 809-П и почему в банке нет счетов 51, 60, 90?
План счетов кредитной организации задан Положением Банка России № 809-П и построен иначе: четыре главы (А–Г) и семь разделов внутри балансовой главы А, а рабочая единица — пятизначный счёт второго порядка. Именно из остатков главы А «Балансовые счета» ежедневно собирается баланс банка (модуль 2).
Что зашифровано в 20-значном номере банковского счёта?
Номер лицевого счёта из 20 знаков читается по группам: первые пять — счёт второго порядка (например, 40702 — расчётный счёт коммерческой организации), следующие три — валюта (рубли — 810), девятый разряд — защитный ключ от опечаток, далее подразделение банка и порядковый номер. По одному номеру видно и тип клиента, и валюту (модуль 2).
Почему в банке нет активно-пассивных счетов и что такое парные счета?
В Плане счетов кредитной организации каждый счёт заранее и однозначно активный либо пассивный — конструкции с «плавающим» сальдо, как у счёта 76, здесь не существует. Где остаток по природе может менять знак, открывают сразу два парных счёта (активный и пассивный), и на конец дня остаток может быть только на одном из них (модуль 2).
На каких счетах и какими проводками банк учитывает выданный кредит?
Выданные кредиты — активы банка из раздела 4 Плана счетов: 452 — кредиты негосударственным коммерческим организациям, 455 — физлицам, счёт второго порядка выбирается по сроку. Выдача отражается Дт ссудного счёта — Кт счёта клиента, а проценты начисляются методом начисления (модуль 7).
Как банк считает резерв на возможные потери по ссуде?
По Положению № 590-П каждую ссуду относят к одной из пяти категорий качества — по сочетанию финансового положения заёмщика и качества обслуживания долга. Размер резерва растёт по категориям: I (стандартная) — 0 %, II — от 1 до 20 %, III — от 21 до 50 %, IV — от 51 до 100 %, V (безнадёжная) — 100 %; резерв банк относит на свои расходы (модуль 7).
Почему деньги на счёте клиента — это долг банка, и застрахованы ли вклады?
В учёте самого банка счёт клиента (40702, вклады граждан — группа 423) — пассив: это чужие деньги и обязательство банка, а не актив, как счёт 51 у обычной фирмы. Вклады граждан и ИП, а также малых и средних предприятий и отдельных некоммерческих организаций застрахованы по Федеральному закону № 177-ФЗ через АСВ — до 1,4 млн рублей на вкладчика в одном банке (модуль 6).
Какая ставка налога на прибыль у банков в 2026 году?
Основная ставка налога на прибыль организаций, включая банки, — 25 % (п. 1 ст. 284 НК РФ). В учёте налог отражается расходом и уменьшает финансовый результат, поэтому «прибыль до налога» и чистая прибыль — разные величины (модуль 11).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.