Криптовалюта и ЦФА:
учёт, налоги, отчётность
Криптовалюта, ЦФА и майнинг вошли в Налоговый кодекс — и требуют корректного учёта, а готовых методик почти нет. Курс даёт рабочий контур по нормам 2024–2026 годов.

Научитесь:
- Квалифицировать криптовалюту, ЦФА и майнинг — чтобы определять их правовой статус по 282-ФЗ, 418-ФЗ и НК РФ
- Вести учёт у инвестора, эмитента и майнера — чтобы делать проводки по рекомендациям БМЦ (Р-129/2021, Р-177/2025)
- Считать налоги с операций с цифровыми активами — чтобы исчислять НДФЛ и налог на прибыль без переплат
- Оформлять операции с цифровой валютой — чтобы вести по ним документооборот, отчётность и комплаенс ПОД/ФТ
Курс вам подойдёт, если
 Вы бухгалтер или главный бухгалтер и сопровождаете операции с цифровыми активами
 Вы налоговый консультант по налогообложению криптовалюты или ЦФА
 Вы финансовый специалист или аудитор и проверяете учёт цифровых активов
 Вы ИП или руководитель и ведёте деятельность по майнингу или инвестициям в ЦФА
Модули курса
- 01Цифровые активы в экономике и праве РФ. Понятийный аппарат: ЦФА, цифровая валюта, цифровой рубльИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 02Правовое регулирование ЦФА: ОИС, цифровые депозитарии, реестры Банка России, выпуск и обращениеИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 03Цифровая валюта и майнинг: правовой режим, реестры ФНС, лимиты и запретыИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 04Бухгалтерский учёт ЦФА у инвестора и эмитента (БМЦ Р-129/2021, ПБУ 19/02)Интерактивный урок1 тренажёр4 разбора типичных ошибок
- 05Бухгалтерский учёт цифровой валюты (БМЦ Р-177/2025, справедливая стоимость)Интерактивный урок2 тренажёра4 разбора типичных ошибок
- 06Бухгалтерский учёт майнинга: затраты на счёте 20, признание добытой валюты по Р-177/2025Интерактивный урок3 тренажёра5 разборов типичных ошибок
- 07Налогообложение цифровой валюты: НДФЛ, налог на прибыль (ст. 282.3), НДСИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 08Налогообложение ЦФА и обязанности майнера: ст. 149, 282.2 НК РФ, отчётность в ФНСИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 09Документооборот и отчётность: первичка, ФСБУ 4/2023, сведения майнера, сквозной практикумИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 10Риски и регулирование: ПОД/ФТ, утрата цифровых активов, сроки Закона № 282-ФЗИнтерактивный урок2 тренажёра4 разбора типичных ошибок
После курса вы разберётесь
- как разграничивать ЦФА, цифровую валюту, утилитарные цифровые права и цифровой рубль
- как вести бухгалтерский учёт ЦФА, цифровой валюты и майнинга (счета 58, 20, 91, типовые проводки)
- как применять рекомендации БМЦ Р-129/2021 и Р-177/2025 и формировать учётную политику
- как корректно исчислять НДФЛ и налог на прибыль по операциям с цифровыми активами
- как оформлять первичку, готовить отчётность и раскрытия, соблюдать требования ПОД/ФТ (115-ФЗ)
- как проходить сквозной кейс «намайнил → держал → продал» от добычи до уплаты налога
Ваш документ по завершении интенсива
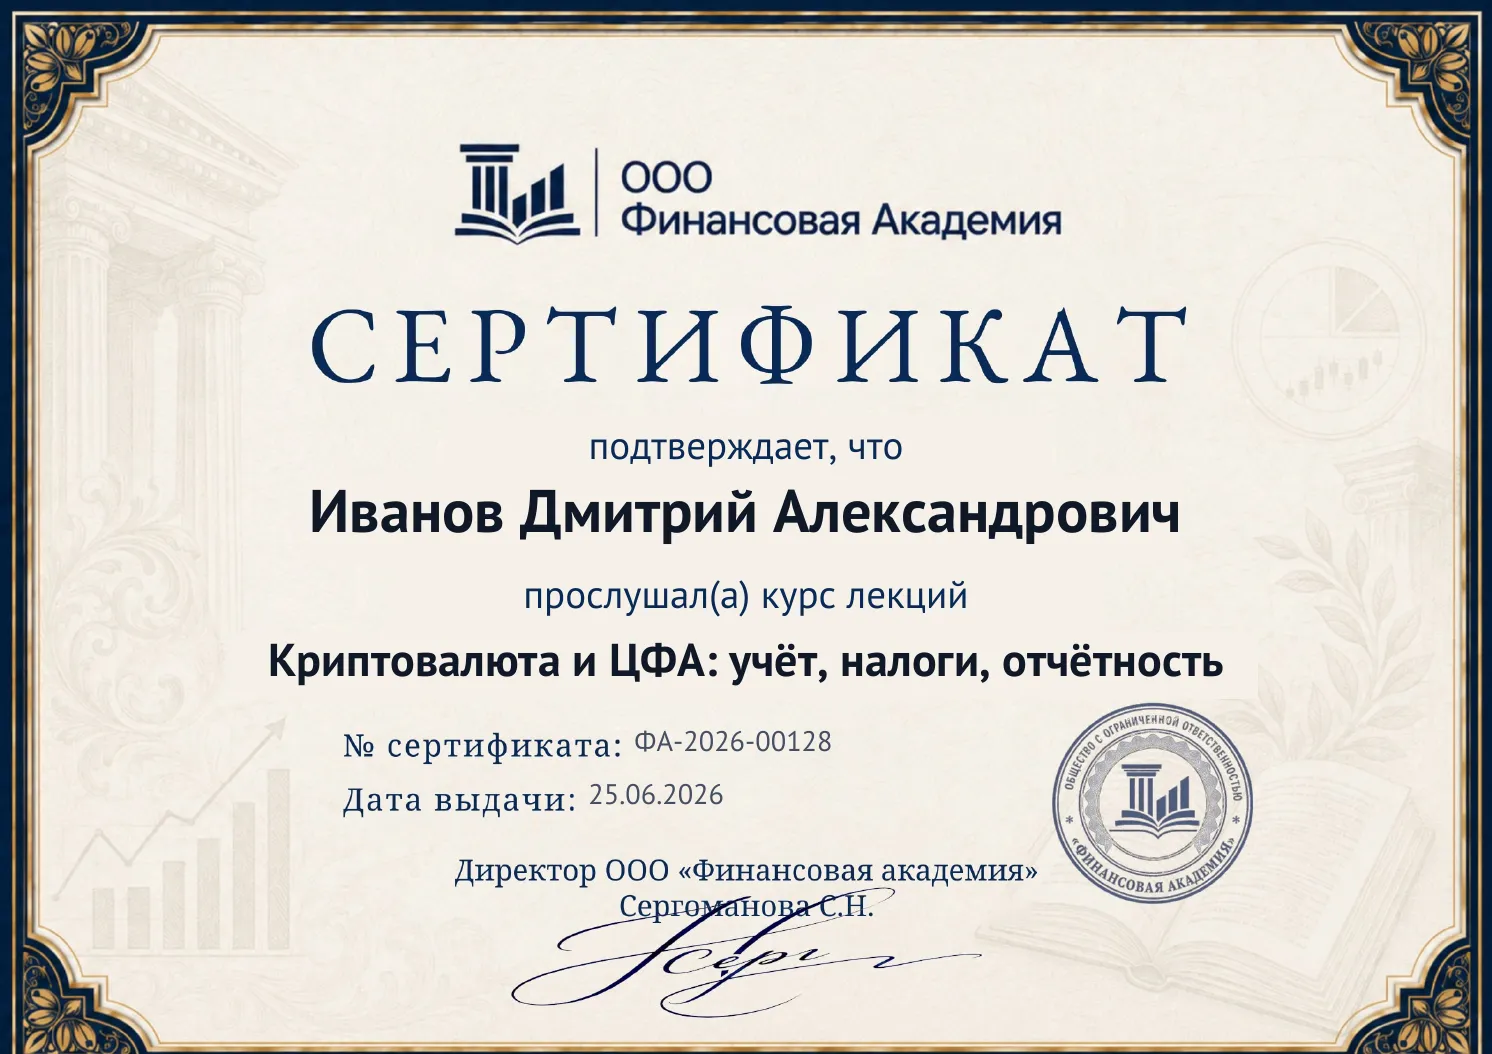 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 10 интерактивных уроков по 282-ФЗ о цифровых валютах и цифровых правах и НК РФ
- 16 тренажёров и 41 разбор типичных ошибок
- Нормативная база: 282-ФЗ, 418-ФЗ, НК РФ, рекомендации БМЦ Р-129/2021 и Р-177/2025
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Нужно ли платить налог с продажи криптовалюты и подавать декларацию?
С 2025 года криптовалюта для целей налогов признана имуществом (Закон № 418-ФЗ), поэтому доход от её продажи облагается НДФЛ 13/15 % и считается с разницы между ценой продажи и документально подтверждёнными расходами. Физлицо само подаёт 3-НДФЛ до 30 апреля и платит налог до 15 июля; если монету просто держат и не продают — облагаемого дохода не возникает (модуль 7).
Я намайнил монету, а потом продал — придётся платить налог дважды?
Нет: при добыче облагается рыночная стоимость монеты на дату получения, и именно эта стоимость затем становится расходом при продаже — налог берётся только с разницы (продал за 130 000 при стоимости добычи 100 000 → база 30 000 ₽). Но если не зафиксировать котировку на дату майнинга, расход окажется нулевым и налог начислят со всей выручки (модули 7 и 9).
Надо ли регистрироваться в реестре майнеров, если я майню дома?
Юрлица и ИП вправе майнить только после включения в реестр ФНС. Физлицу-гражданину без статуса ИП реестр не нужен, но лишь при энергопотреблении не более 6000 кВт·ч в месяц (ПП № 1469); при превышении лимита придётся регистрировать ИП и входить в реестр (модуль 3).
Можно ли платить налог с майнинга по УСН, патенту или как самозанятый?
Нет: для майнинга спецрежимы прямо запрещены (Закон № 418-ФЗ) — нельзя применять ни УСН, ни ЕСХН, ни НПД (самозанятость), ни патент (ПСН), ни АУСН, только общую систему налогообложения. Поэтому учётную и налоговую модель майнера сразу строят под ОСН: налог на прибыль для организаций либо НДФЛ для ИП (модули 7 и 8).
Какую отчётность майнер сдаёт в ФНС и что грозит за просрочку?
Майнер — организация, ИП или гражданин, в том числе участник пула, — сообщает в ФНС об объёме полученной цифровой валюты и адресах-идентификаторах не позднее 20-го числа месяца, следующего за месяцем получения (ч. 11 ст. 3 № 282-ФЗ, Правила по постановлению Правительства от 01.11.2024 № 1466). Отдельного штрафа для самого майнера закон не устанавливает, но нарушение требований может стать основанием исключить его из реестра (ч. 9 ст. 3 № 282-ФЗ). Штраф 40 000 ₽ по ст. 129.16 НК РФ грозит оператору майнинговой инфраструктуры, который ежеквартально сообщает о своих клиентах (ст. 86.5 НК РФ). Подачу сведений стоит встроить в регламент закрытия месяца (модули 8 и 9).
Как отразить добытую криптовалюту в бухучёте — какими проводками?
Отдельного стандарта нет — способ закрепляют в учётной политике (п. 7.1 ПБУ 1/2008). Ориентир — рекомендация БМЦ Р-177/2025-КпР: затраты майнинга собирают на счёте 20, добытую валюту признают по справедливой стоимости — затраты закрывают со счёта 20, разницу относят на доходы или расходы (91.1 или 91.2). Продажа — Дт 62 Кт 90.1 и списание балансовой стоимости валюты. Вариант «счёт 43 по себестоимости» встречается, но его нужно обосновать. Налог считают отдельно — по рыночной котировке (п. 2 ст. 282.3 НК РФ) (модуль 6).
Как показать криптовалюту в балансе и по какой стоимости её оценивать?
Отдельного ФСБУ по криптовалюте нет, но с декабря 2025 действует рекомендация БМЦ Р-177/2025-КпР: цифровая валюта оценивается по справедливой стоимости при признании и на каждую отчётную дату, а результат переоценки относится на финансовый результат. В балансе её показывают отдельными статьями — код 1190 (внеоборотные активы) или 1260 (оборотные) в зависимости от назначения; выбранный порядок закрепляют в учётной политике (модуль 5).
Чем налоги на ЦФА отличаются от налогов на криптовалюту?
Это два разных механизма, путать их нельзя. Операции с самой криптовалютой (майнинг и продажа) — не объект НДС (ст. 146 НК РФ), а прибыль по ним считают по ст. 282.3 НК РФ. Реализация ЦФА освобождена от НДС (пп. 38 п. 2 ст. 149 НК РФ), услуги операторов по ним — по пп. 12.2 п. 2 ст. 149, а прибыль определяют по ст. 282.2 НК РФ; гибридные цифровые права в освобождение не входят — при их перепродаже НДС считают с разницы цен (п. 6 ст. 155 НК РФ) (модули 7 и 8).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.