Перейти к содержимому
Онлайн-интенсив

Бухгалтерский учёт в финансовых организациях (НФО)

Некредитные финансовые организации — страховые компании, НПФ, МФО, ломбарды, брокеры и управляющие компании — ведут учёт по правилам Банка России: на Едином плане счетов и отраслевых стандартах, приближенных к МСФО. Практический курс для бухгалтеров, которые работают или переходят в такие организации.

Бухгалтерский учёт в финансовых организациях (НФО)Бессрочный доступ к материалам курса

Разберём:

  • Виды некредитных финансовых организаций и систему их регулирования Банком России
  • Единый план счетов НФО по Положению Банка России № 803-П и отличия от обычного плана счетов
  • Отраслевые стандарты бухгалтерского учёта и подходы МСФО: справедливая стоимость, метод начисления
  • Учёт финансовых инструментов: классификация, оценка и обесценение
  • Особенности учёта в страховых организациях, НПФ, МФО и у профучастников рынка ценных бумаг
  • Доходы, расходы, финансовый результат и надзорную отчётность НФО в Банк России

Курс вам подойдёт, если

  • Вы бухгалтер страховой компании, НПФ, МФО, кредитного кооператива, ломбарда или профучастника рынка ценных бумаг
  • Вы бухгалтер и переходите на работу в некредитную финансовую организацию
  • Вы готовите надзорную отчётность НФО в Банк России (XBRL)
  • Вы внутренний аудитор или методолог учёта финансовой организации
  • Вы выпускник финансово-экономической специальности
Также подойдёт, если вы просто хотите разобраться в теме.

Модули курса

В курсе 12 модулейПрокрутите: ниже ещё 7 модулей
  1. 01
    Некредитные финансовые организации: виды, регулирование Банком России, переход на Единый план счетов и отраслевые стандарты
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  2. 02
    Единый план счетов бухгалтерского учёта в НФО (Положение Банка России № 803-П): структура и отличия от плана счетов коммерческих организаций
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  3. 03
    Отраслевые стандарты бухгалтерского учёта НФО: метод начисления, справедливая стоимость, сближение с МСФО
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  4. 04
    Учёт финансовых инструментов в НФО: классификация, оценка и обесценение (подход МСФО (IFRS) 9)
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  5. 05
    Бухгалтерский учёт в страховых организациях: премии, страховые резервы, выплаты
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  6. 06
    Бухгалтерский учёт в негосударственных пенсионных фондах (НПФ)
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  7. 07
    Учёт в микрофинансовых организациях (МФО), кредитных кооперативах и ломбардах
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  8. 08
    Учёт у профессиональных участников рынка ценных бумаг и управляющих компаний (брокеры, дилеры, УК ПИФ)
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  9. 09
    Основные средства, нематериальные активы, аренда и запасы по отраслевым стандартам НФО
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  10. 10
    Доходы, расходы и финансовый результат некредитной финансовой организации
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  11. 11
    Налогообложение некредитных финансовых организаций
    Интерактивный урок3 тренажёра4 разбора типовых ошибок
  12. 12
    Отчётность НФО: надзорная отчётность в Банк России (формат XBRL) и бухгалтерская (финансовая) отчётность
    Интерактивный урок3 тренажёра4 разбора типовых ошибок

После курса вы

  • будете ориентироваться в видах НФО и особенностях их регулирования Банком России
  • разберётесь, как применять Единый план счетов НФО по Положению Банка России № 803-П и отраслевые стандарты
  • разберётесь, как учитывать финансовые инструменты по подходам МСФО: классификация, оценка, обесценение
  • разберётесь, как вести учёт в страховых организациях, НПФ, МФО и у профучастников рынка ценных бумаг
  • разберётесь, как формировать доходы, расходы и финансовый результат некредитной финансовой организации
  • разберётесь, как составлять надзорную (XBRL) и бухгалтерскую (финансовую) отчётность НФО

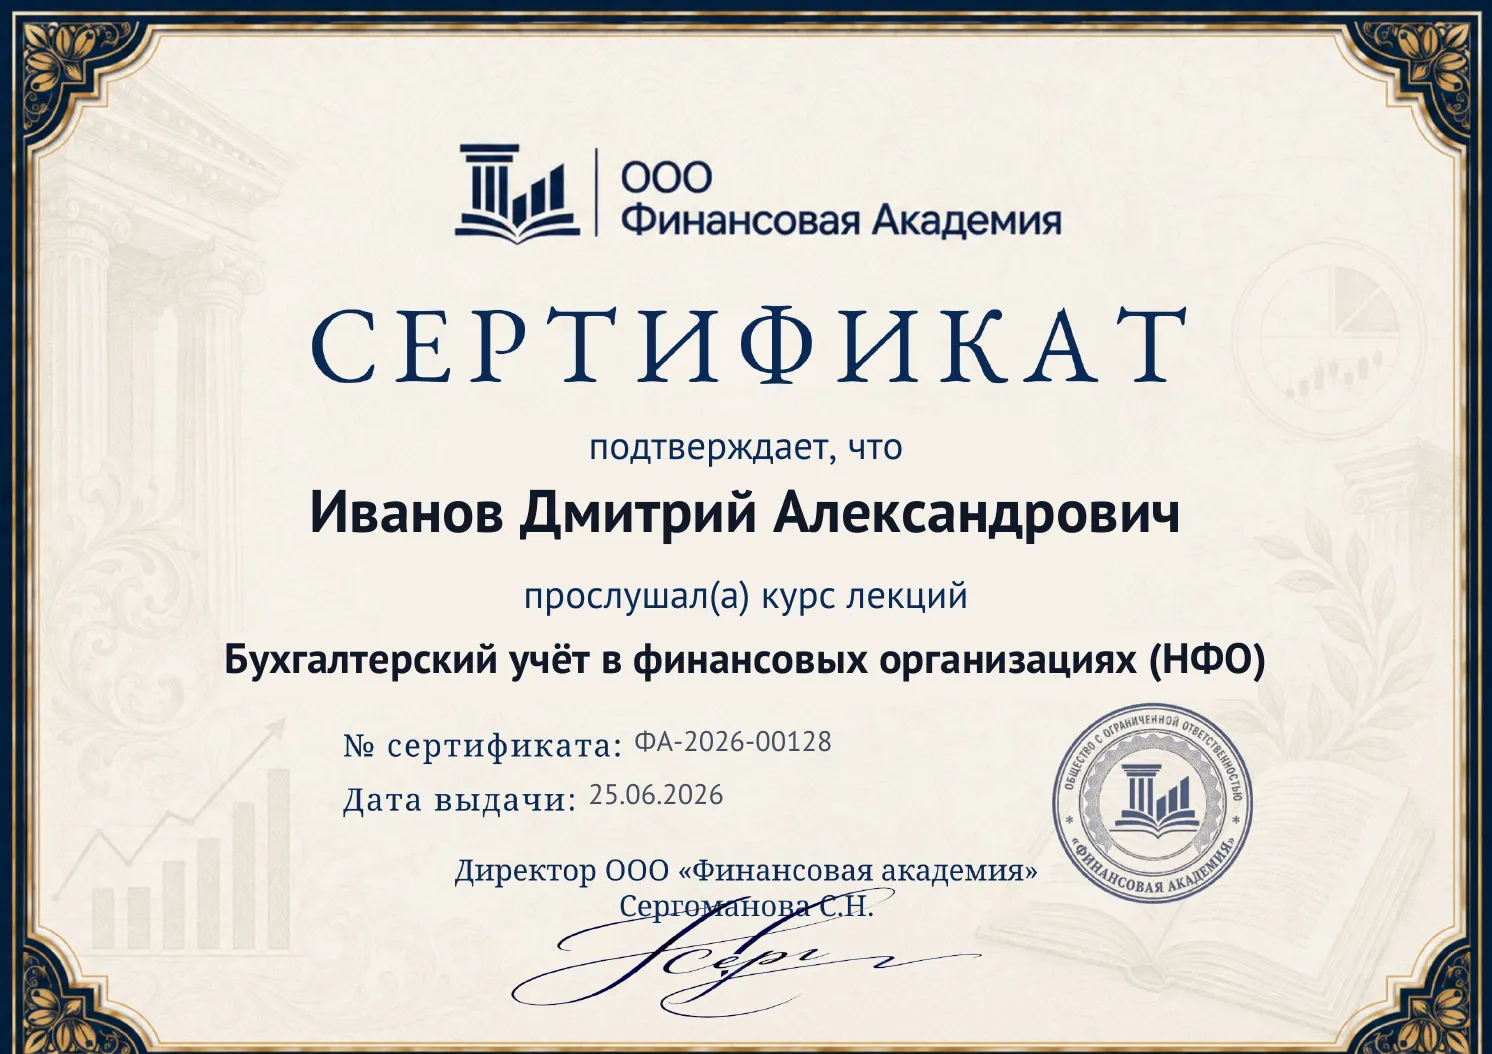
Ваш документ по завершении интенсива

Образец сертификата участника интенсиваРассмотреть
Онлайн-интенсив

Сертификат участника

Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.

Запишитесь на интенсив

Стоимость интенсива
5 900 ₽
  • 12 интерактивных уроков по Положению Банка России № 803-П, отраслевым стандартам и МСФО
  • 36 тренажёров и 48 разборов типовых ошибок
  • Обзор актуальной нормативной базы Банка России: 803-П и отраслевые стандарты НФО
  • Возможность задать вопрос эксперту курса
  • Сертификат об изучении курса
  • Бессрочный доступ к материалам курса
Бесплатная консультация

Поможем определиться

Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.

Оставьте телефон или электронную почту, как вам удобнее.

Эксперт Финансовой академии

Сергоманова Светлана Николаевна, отвечает на вопросы по курсу
Отвечает на вопросы по курсу

Сергоманова Светлана Николаевна

Свыше 20 лет практики главным бухгалтером. На вопросы отвечает лично: до оплаты — подойдёт ли курс под вашу задачу, по ходу обучения — если застряли на теме.

Опыт ведения учёта в бизнесе с выручкой от 0 до 40 млрд ₽

  • Высшее экономическое образование по специальности «Бухгалтерский учёт и аудит» (КГУ, 2003)
  • Работа на предприятиях разных сфер деятельности: производство, строительство, ВЭД и другие
  • Восстановление и постановка учёта с нуля
  • Успешное прохождение выездных налоговых и аудиторских проверок
  • Основатель и руководитель Финансовой Академии
Записаться на интенсив

Счёт на организацию

Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.

Пришлём на неё договор, счёт и закрывающие документы.

КПП, юридический адрес или пожелания к договору — если удобно указать сразу.

Отвечаем на частые вопросы из практики

  • Кто относится к некредитным финансовым организациям (НФО)?

    Это страховые компании, НПФ, микрофинансовые организации, ломбарды, кредитные кооперативы, профучастники рынка ценных бумаг (брокеры, дилеры, депозитарии), управляющие компании ПИФ и др. Объединяет их одно: регулирует, лицензирует и надзирает за ними Банк России, а не Минфин. Перечень задаёт ст. 76.1 Закона № 86-ФЗ (модуль 1).

  • Почему НФО ведут учёт не по плану счетов Минфина и не по ФСБУ?

    Правила учёта для НФО устанавливает Банк России как мегарегулятор: вместо плана счетов Минфина — Единый план счетов, а вместо ФСБУ — отраслевые стандарты бухучёта (ОСБУ), построенные на принципах МСФО. Поэтому обычный бухгалтерский опыт «по Минфину» здесь применим лишь частично (модули 1 и 3).

  • Какой план счетов применяют НФО — 486-П или 803-П?

    С 1 января 2025 года действует Положение Банка России № 803-П — Единый план счетов для НФО, БКИ и КРА; оно заменило прежнее № 486-П, сохранив общую логику построения. На курсе разбираем структуру плана, счета первого и второго порядка, 20-значный лицевой счёт и символы отчёта о финансовых результатах (модуль 2).

  • Что такое ОСБУ и чем отраслевые стандарты отличаются от ФСБУ?

    ОСБУ — отраслевые стандарты бухучёта, набор положений Банка России для финансового сектора, построенных на принципах МСФО. В отличие от ФСБУ Минфина, они требуют признавать доход по методу начисления, оценивать активы по справедливой стоимости и опираться на профессиональное суждение (модуль 3).

  • Что такое XBRL и как НФО сдаёт отчётность в Банк России?

    НФО представляют бухгалтерскую, надзорную и статистическую отчётность в Банк России в электронном формате XBRL (обязателен для НФО с 2018 года) по таксономии, которую публикует и обновляет сам регулятор. На курсе показываем, как учёт за год превращается в XBRL-отчёт (модуль 12).

  • Как микрофинансовой организации учитывать выданные микрозаймы и резервы?

    Выданные микрозаймы и начисленные по ним проценты отражаются на счетах Единого плана счетов, а под возможные потери по займам формируются резервы. Разбираем, чем МФК отличается от МКК, как отражать проценты и резервы, а также учёт в кредитных кооперативах (модуль 7).

  • Как ломбарду вести учёт займов под залог и невостребованных вещей?

    Ломбард (196-ФЗ) выдаёт заём под залог вещи; если её не выкупили, вещь становится невостребованной и продаётся. На курсе разбираем учёт таких займов, начисление процентов и отражение невостребованного имущества в рамках Единого плана счетов НФО (модуль 7).

  • Как страховой компании учитывать премии и страховые резервы?

    Страховая премия делится на заработанную и незаработанную часть: незаработанная остаётся обязательством по оставшейся части покрытия — с 2025 года договоры страхования учитывают по положениям Банка России № 774-П и № 775-П на подходе МСФО (IFRS) 17, договоры перестрахования отражают отдельно. Страховые резервы формируют по правилам главы 5 Положения № 858-П: резерв премий, резерв убытков, резерв инвестиционных обязательств и другие. Формы отчётности страховщика заданы Положением № 728-П (модуль 5).

2 модуля бесплатно
Начать