
Учёт на маркетплейсах: Wildberries, Ozon и новый 289-ФЗ
С 1 октября 2026 года отношения продавца и площадки регулирует отдельный закон — № 289-ФЗ о платформенной экономике. Курс разбирает его по статьям и закрывает весь учёт продавца на Wildberries и Ozon.

Научитесь:
- Применять закон о платформенной экономике — чтобы проверять обязательные условия договора с площадкой, сроки предупреждений 45 и 15 дней, скидки за счёт продавца, акт сверки за 7 рабочих дней и порядок обязательной досудебной жалобы
- Разбирать отчёт комиссионера — чтобы признавать выручку по полной цене продажи и разносить удержания площадки
- Делать проводки по удержаниям — чтобы отражать вознаграждение, логистику, хранение, рекламу, эквайринг, возвраты и недостачи
- Считать налоги продавца — чтобы работать на УСН, ОСНО и НПД с учётом реформы 2026 года: НДС 22 % и НДС на УСН при доходе свыше 20 млн ₽
Курс вам подойдёт, если
 Вы бухгалтер или налоговый консультант и ведёте продавцов на маркетплейсах
 Вы бухгалтер на аутсорсинге или сотрудник бухгалтерской компании
 Вы предприниматель или руководитель и торгуете через маркетплейсы
 Вы финансовый специалист маркетплейс-направления
Модули курса
- 01Маркетплейс как посредник: договор и налоговые режимы продавцаИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 02Документооборот маркетплейса: отчёт о реализации, УПД, ЭДОИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 03Признание выручки: дата и сумма реализации, счета учётаИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 04Услуги площадки: комиссия, логистика, хранение, реклама, эквайрингИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 05Возвраты, невыкупы, потери и недостачи на складе маркетплейсаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 06УСН у продавца: доход, дата, ставки, НДС на упрощёнкеИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 07ОСНО и НДС на маркетплейсе; налог на прибыльИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 08Закон о платформенной экономике (289-ФЗ): что меняется у продавцаИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 09Маркировка, ККТ/54-ФЗ, ЭДО и сводные кейсыИнтерактивный урок1 тренажёр4 разбора типичных ошибок
После курса вы разберётесь
- как читать отчёт комиссионера (о реализации) и формировать на его основе проводки
- как правильно определять доход и налоговую базу продавца на маркетплейсе
- как учитывать комиссию, логистику, рекламу, возвраты и расчёты с площадкой
- как выбирать налоговый режим (УСН, ОСНО, НПД) под профиль и обороты продавца
- как применять правила НДС и УСН с учётом реформы 2026 года
Ваш документ по завершении интенсива
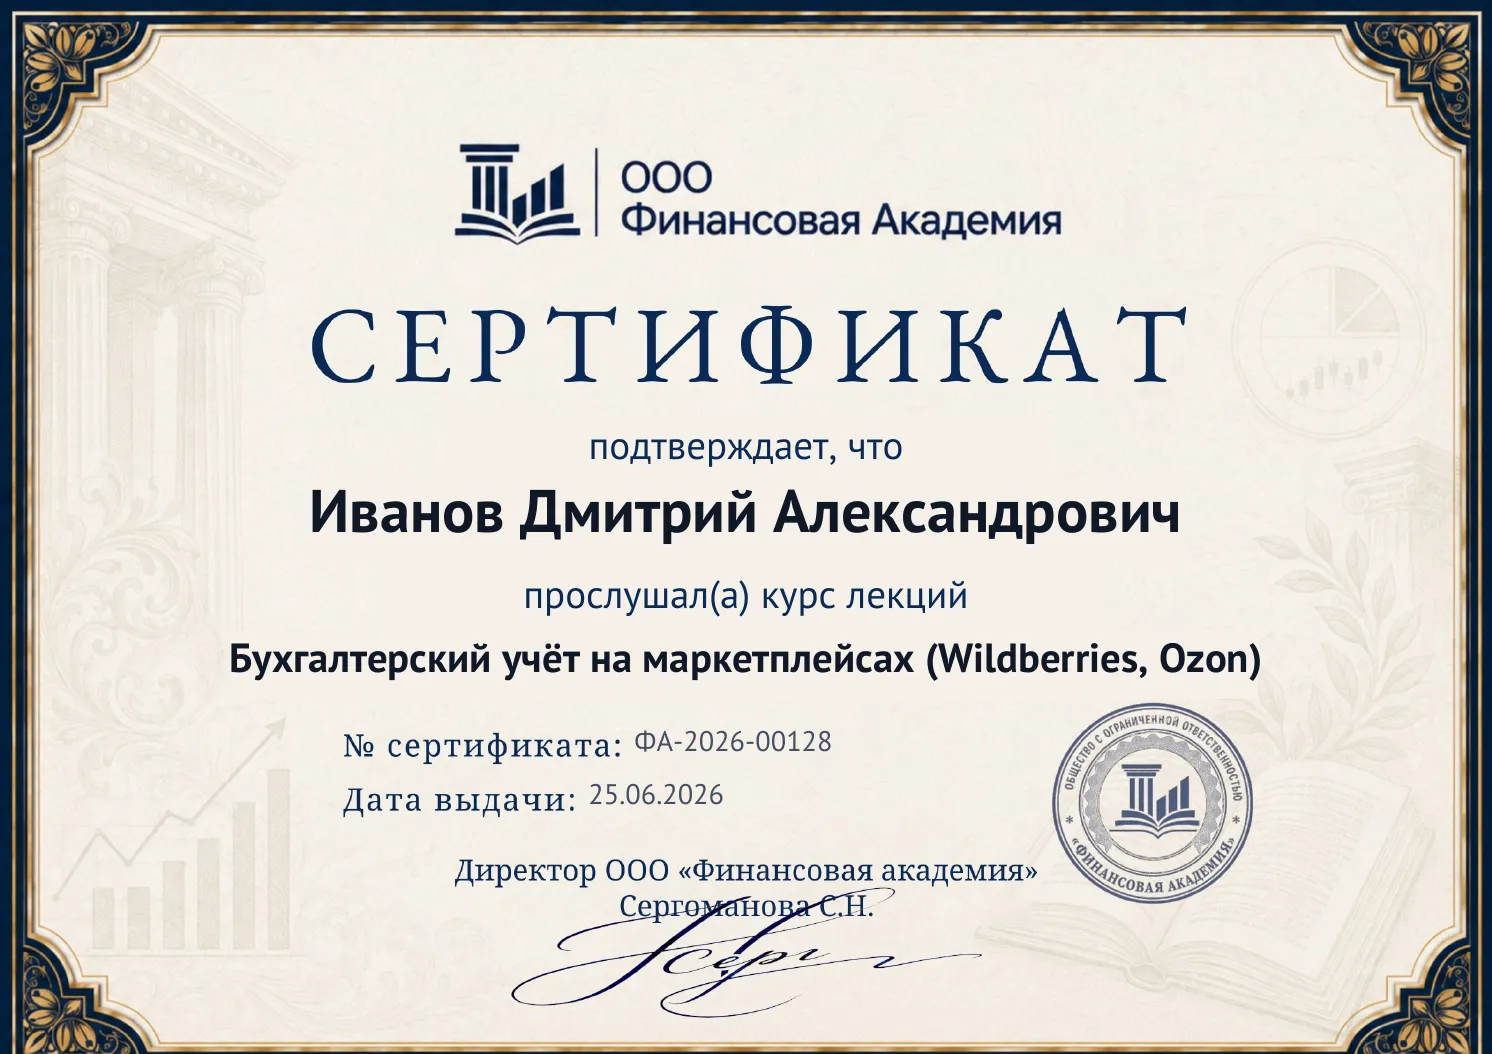 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 9 интерактивных уроков по НК РФ и 289-ФЗ о платформенной экономике
- 37 разборов типичных ошибок и 20 тренажёров: доход с продаж, налоги, проводки и другие — и задания в 1С
- Подборка официальных источников: НК РФ, ГК РФ, письма ФНС и Минфина
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Почему налог на маркетплейсе считают со всей суммы продажи, а не с того, что пришло на счёт?
Площадка — посредник: доходом продавца признаётся полная цена, которую заплатил покупатель, а не сумма после удержаний. Комиссия, логистика, хранение и реклама — это расходы, а не уменьшение дохода. На УСН «доходы» уменьшить доход на комиссию нельзя (модули 1 и 3).
Как разобрать отчёт комиссионера Wildberries или Ozon и разнести комиссии, логистику и возвраты?
Отчёт комиссионера (отчёт о реализации) — главный первичный документ продавца. На курсе учим читать его построчно и делать проводку по каждой строке: продажи, вознаграждение площадки, логистика, хранение, возвраты (модули 2–4).
Скидки и баллы площадки — нужно ли включать их в доход продавца?
Зависит от того, кто финансирует скидку. Если скидку или баллы даёт площадка и компенсирует их продавцу — доход остаётся полным. Если цену снизил сам продавец — выручка уменьшается. Кто платит, видно в отчёте комиссионера (модуль 4).
Как учесть возвраты и невыкупы на маркетплейсе, чтобы не задвоить и не потерять в учёте?
Возврат уменьшает доход в периоде фактического возврата денег покупателю, а возвращённый товар приходуют обратно в остатки. Отдельно разбираем невыкупы и компенсации за утрату товара (модуль 5).
Можно ли торговать на маркетплейсе как самозанятый (НПД)?
Только товарами собственного производства. Перепродажа закупленных товаров на НПД запрещена (ст. 4 Закона № 422-ФЗ), маркируемые товары самозанятым тоже нельзя. Для перепродажи нужен ИП или ООО на УСН/ОСНО (модули 1 и 9).
Почему патент (ПСН) не подходит для торговли на маркетплейсе?
Продажа через интернет-площадку — это реализация через компьютерные сети, а она прямо исключена из розничной торговли для целей патента (абз. 12 пп. 1 п. 3 ст. 346.43 НК РФ). Поэтому продавец на маркетплейсе выбирает УСН или ОСНО (модуль 1).
Что меняется для продавца маркетплейса с 2026 года: НДС 22 % и порог НДС на УСН?
Основная ставка НДС выросла до 22 %, а порог освобождения от НДС на УСН снизился: в 2025 году он был 60 млн ₽, с 2026 года — 20 млн ₽ в год. Превысил порог — освобождение теряется, и дальше НДС по ставкам 5/7 % или по общей ставке с вычетами. Обязанность возникает не сразу: с 1-го числа месяца, следующего за месяцем превышения порога (п. 5 ст. 145 НК РФ) (модули 6–7).
Нужна ли онлайн-касса продавцу на Wildberries или Ozon?
Для продаж через саму площадку — нет: чек покупателю пробивает маркетплейс как агент, указывая признак агента и ИНН поставщика. Но касса понадобится, как только появляется свой канал расчётов с покупателями — собственный сайт, офлайн-точка, приём оплаты напрямую. Разбираем это вместе с маркировкой «Честный знак» и прослеживаемостью (модуль 9).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.
Другие программы
Смотреть все
Разбираем в статьях
Полезные материалы по этой теме: разбираем отдельные вопросы и ситуации из практики.
- Закон о платформенной экономике (289-ФЗ): что меняется для продавца с 1 октября 2026 годаОтношения продавца и маркетплейса впервые описаны отдельным законом: обязательные условия…
- Учёт продаж на Ozon и Wildberries в 1С: отчёт агента, счёт 45 и комиссияМаркетплейс продаёт ваш товар от своего имени и переводит деньги за вычетом комиссии,…