
Бухгалтер на УСН и спецрежимах
Спецрежимы за два года изменились сильнее, чем за предыдущие десять: у части упрощенцев появился НДС, лимит патента снижается ежегодно, универсальный пониженный тариф взносов для малого бизнеса отменён. Курс собирает всё это в одну рабочую систему — для бухгалтера, который ведёт клиентов на УСН и соседних режимах.
Научитесь:
- Вести упрощёнку целиком — чтобы переводить клиента на УСН и менять объект, признавать доходы и расходы кассовым методом, заполнять книгу учёта и учитывать основные средства
- Считать НДС на упрощёнке — чтобы следить за порогом, выбирать между ставками 5, 7 и 22 %, выставлять счета-фактуры, сдавать декларацию и пересматривать договоры
- Рассчитывать страховые взносы — чтобы платить фиксированные взносы и взносы за работников, применять адресные тарифы МСП и уменьшать на них налог, в том числе при совмещении режимов
- Работать с патентом, АУСН и самозанятыми — чтобы считать стоимость патента, следить за лимитами и видеть риск переквалификации договора с самозанятым
- Применять единый сельхозналог — чтобы проверять правило 70 %, пользоваться освобождением от НДС и учитывать отраслевые расходы
- Держать календарь и готовиться к проверкам — чтобы соблюдать сроки по всем режимам, замечать признаки дробления бизнеса, понимать условия амнистии и отвечать на требования
Курс вам подойдёт, если
 Вы бухгалтер и ведёте организации или предпринимателей на упрощённой системе
 Вы работаете на аутсорсе или в бухгалтерской компании и ведёте клиентов на специальных режимах
 Вы главный бухгалтер в малом бизнесе и отвечаете за выбор режима и сохранение права на него
 Вы бухгалтер с опытом общей системы и переходите к обслуживанию малого бизнеса
 Вы предприниматель или руководитель и сами контролируете расчёт налогов
Модули курса
- 01Карта специальных режимов: УСН, патент, АУСН, НПД и ЕСХН против общей системы, лимиты каждого режима, НДС на упрощёнке с 2026 года и порядок подбора режима под клиентаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 02Переход на упрощёнку и смена объекта: уведомление и сроки, новая организация, переходные доходы и расходы, восстановление НДС, добровольный уход и утрата праваИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Доходы на упрощёнке: что признаётся доходом, кассовый метод, авансы и возвраты, что доходом не является, ставка 6 % и региональные льготы, авансовые платежи нарастающим итогомИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 04Расходы и минимальный налог: состав расходов, три условия признания, товары для перепродажи и материалы, минимальный налог, перенос убытков, выбор объекта расчётомИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 05Книга учёта доходов и расходов: кто обязан вести, структура разделов, заполнение, разделы по взносам и основным средствам, учётная политика и проверка книги перед декларациейИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 06Основные средства и нематериальные активы: признание, ускоренное списание в течение года, объекты, купленные до перехода, пересчёт базы при досрочной продаже, модернизация и лимит по остаточной стоимостиИнтерактивный урок4 тренажёра6 разборов типичных ошибок
- 07НДС на упрощённой системе: когда упрощенец становится плательщиком, ставки 5, 7 и 22 % и вычеты, правило двенадцати кварталов, счета-фактуры и книги, декларация и уплата, цены в договорахИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 08Страховые взносы и уменьшение налога: фиксированные взносы ИП и 1 % с превышения, единый тариф и предельная база, адресные тарифы МСП и минимальная база по руководителю, правило половины налога, деление взносов при совмещенииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 09Патентная система: расчёт стоимости от потенциально возможного дохода, срок и порядок оплаты, лимиты 20/15/10 млн ₽ по годам, совмещение с упрощёнкой, утрата права задним числом, книга учёта и кассаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 10Автоматизированная упрощёнка: ограничения 60 млн ₽ и 5 работников, ставки 8 и 20 % с минимальным налогом 3 %, расчёт налога инспекцией по данным банка, отсутствие взносов и отчётности, порядок переходаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 11Самозанятые: ставки 4 и 6 %, лимит 2,4 млн ₽ и запреты режима, чеки и вычет, ИП на НПД, проверка статуса и документы заказчика, признаки трудовых отношений и цена переквалификацииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 12Единый сельхозналог: правило 70 %, ставка 6 % без минимального налога, авансовый платёж за полугодие, освобождение от НДС при доходе до 60 млн ₽, отраслевые расходы и сезонность, утрата праваИнтерактивный урок4 тренажёра6 разборов типичных ошибок
- 13Отчётность и налоговый календарь: единый налоговый счёт и даты 25-е и 28-е, сроки упрощёнки, НДФЛ дважды в месяц и отчётность за работников, что сдают на патенте, АУСН и НПД, ответственность за пропуск срокаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 14Контроль лимитов, дробление и проверки: помесячный мониторинг показателей, признаки дробления и деловая цель, амнистия за 2022-2024 годы, камеральные требования, выездная проверка, годовой самоаудит клиентаИнтерактивный урок2 тренажёра4 разбора типичных ошибок
После курса вы разберётесь
- как подобрать клиенту специальный режим расчётом налоговой нагрузки, а не на глаз
- как вести книгу учёта доходов и расходов и рассчитывать авансовые платежи и налог
- как определить обязанность по НДС на упрощёнке и выбрать ставку 5, 7 или 22 % расчётом
- как рассчитать страховые взносы и уменьшить на них налог, в том числе при совмещении режимов
- как считать стоимость патента, контролировать лимиты и вовремя видеть риск утраты режима
- как проверять договоры с самозанятыми и снимать риск переквалификации в трудовые отношения
- как собрать налоговый календарь клиента и отвечать на требования инспекции в срок
Ваш документ по завершении интенсива
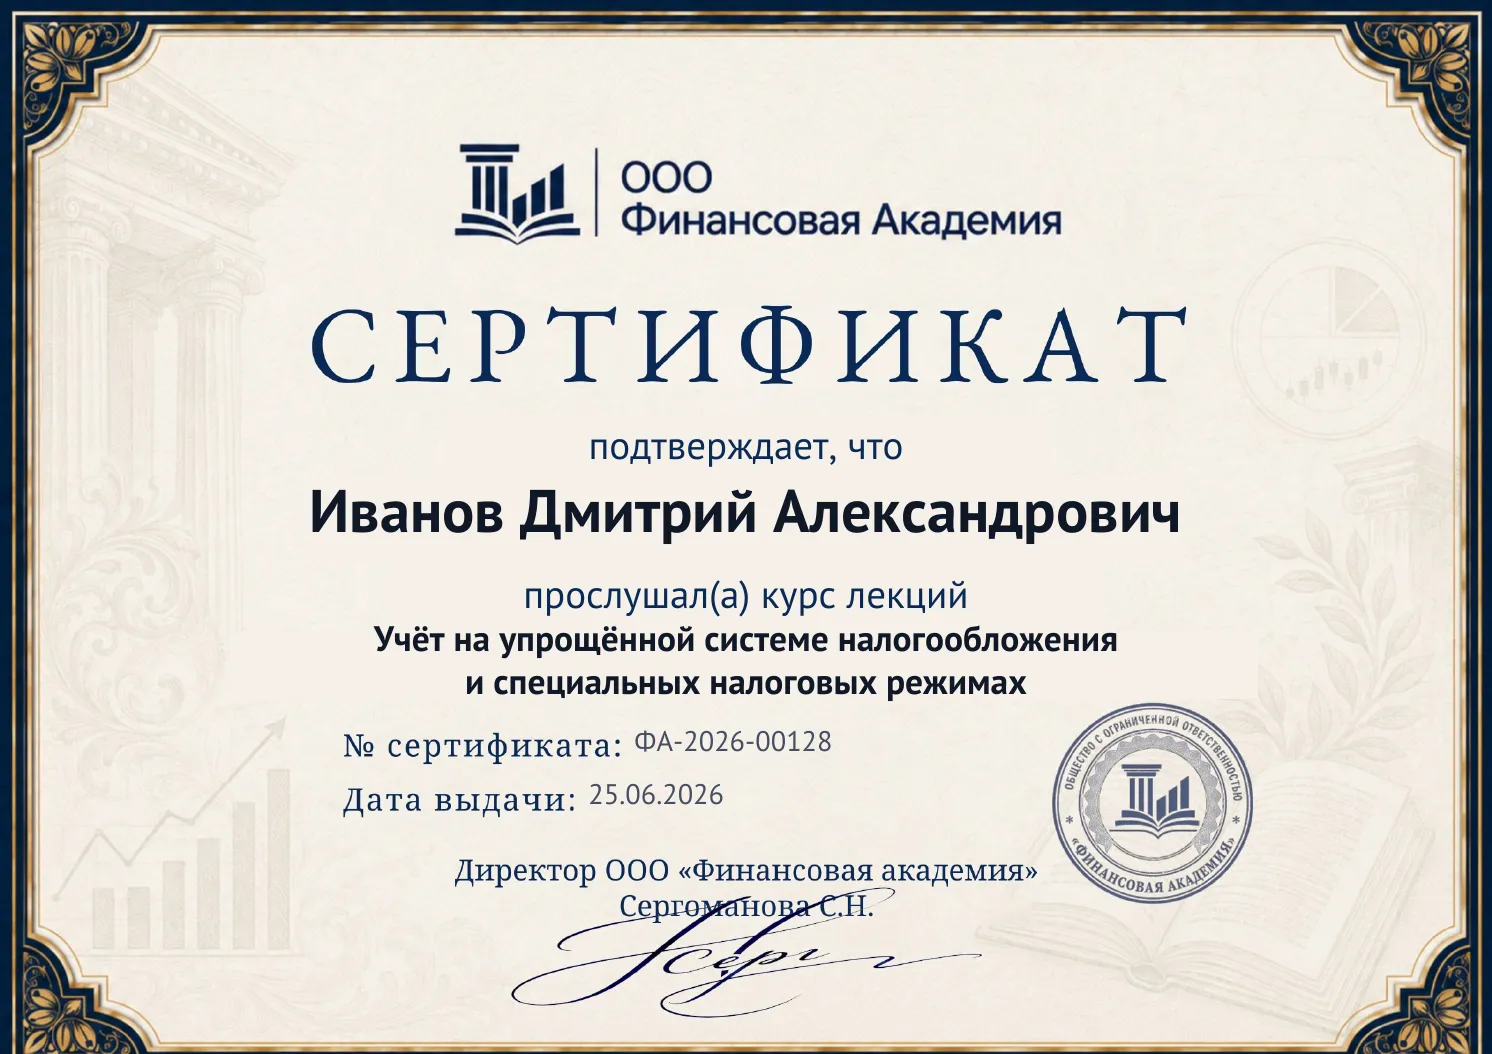 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по НК РФ: упрощёнка, патент и АУСН
- 60 разборов типичных ошибок и 44 тренажёра: налог, взносы, стоимость патента, лимиты и другие — и задания в 1С
- Сравнение режимов на цифрах: упрощёнка, патент, АУСН и НПД под конкретного клиента
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Нужно ли платить НДС на УСН в 2026 году?
Обязанность появляется, если доходы за предыдущий год превысили порог освобождения по ст. 145 НК РФ. В 2026–2029 годах порог — 20 млн ₽ (доходы за 2025–2028 годы), в 2030 году — 15 млн ₽ (доходы за 2029 год), с 2031 года — 10 млн ₽ (доходы за 2030 год и последующие годы); сроки установлены Федеральным законом от 04.07.2026 № 228-ФЗ. Если доходы текущего года превысили порог, освобождение теряется с 1-го числа следующего месяца. Ниже порога освобождение действует автоматически, заявление подавать не нужно; выше — упрощенец выставляет счета-фактуры, ведёт книги покупок и продаж и сдаёт квартальную декларацию (модуль 7).
Что выгоднее — УСН «доходы» 6 % или «доходы минус расходы» 15 %?
Считают по доле документально подтверждённых расходов: без учёта страховых взносов до 60 % выручки выгоднее «доходы», выше — «доходы минус расходы». Взносы уменьшают налог на «доходах», поэтому на деле граница выше. Кроме того, на втором объекте каждый расход должен быть обоснован и подтверждён документами (ст. 252 НК РФ) и учитывается только после оплаты, а по итогам года платят минимальный налог 1 % с доходов, даже если получен убыток, поэтому расчёт делают на цифрах клиента до перехода (модуль 4).
Как ИП уменьшить налог на УСН на страховые взносы?
Предприниматель без работников уменьшает налог на всю сумму взносов за себя — вплоть до нуля; при наличии работников и у организаций уменьшение ограничено половиной налога. Важен не крайний срок уплаты, а квартал: взносы уменьшают тот авансовый платёж, в периоде которого уплачены, поэтому их разбивают на четыре части, а не платят одной суммой в декабре (модуль 8).
Сколько стоит патент и когда он выгоднее упрощёнки?
Стоимость = потенциально возможный годовой доход по региональному закону × 6 % × доля срока в году; фактическая выручка на неё не влияет. Отсюда точка безубыточности: пока выручка ниже потенциально возможного дохода, выгоднее упрощёнка «доходы», выше — патент. Расчёт делают до покупки патента (модуль 9).
Какой лимит дохода на патенте в 2026 году?
20 млн ₽ за календарный год, в 2027 году — 15 млн ₽, с 2028 года — 10 млн ₽; для патента на 2027 год проверяют и доход за 2026 год — больше 15 млн ₽, и права на патент в 2027 году нет; при совмещении с упрощёнкой доходы обоих режимов складывают. Право теряется задним числом — с начала срока действия патента, а не с даты превышения, поэтому при выручке близко к лимиту берут несколько коротких патентов вместо одного годового (модуль 9).
Можно ли совмещать УСН и патент и как делить страховые взносы?
Совмещать можно, но нужен раздельный учёт: своя книга учёта по каждому патенту и книга по упрощёнке. Взносы за работников, занятых только в одном направлении, уменьшают налог этого режима, а общие взносы и взносы предпринимателя за себя распределяют пропорционально доходам нарастающим итогом; ограничение в половину налога применяется к каждому режиму отдельно, методику закрепляют в учётной политике (модуль 8).
Чем рискует компания, которая платит самозанятым?
Признанием отношений трудовыми: тогда доначисляют страховые взносы за весь период, налог на доходы физических лиц, пени и штраф 20 %, а при доказанном умысле — 40 %. Признаки — фиксированная оплата в дни зарплаты, график, рабочее место и включённость в структуру; отдельное правило: доход от бывшего работодателя два года после увольнения не облагается НПД — с таких выплат удерживают НДФЛ и платят взносы. Перед каждой выплатой проверяют статус исполнителя и получают чек (модуль 11).
Что делать, если доход превысил лимит УСН?
Право на режим теряется с 1-го числа того месяца, в котором превышен лимит (с учётом индексации в 2026 году это 490,5 млн ₽, в 2027 году — 518,85 млн ₽), и с этого месяца налоги пересчитывают по общей системе. О переходе сообщают в инспекцию в течение 15 календарных дней после квартала, декларацию по упрощёнке сдают не позднее 25-го числа следующего месяца, а вернуться на режим можно не ранее чем через год (модуль 2).
Что такое АУСН и кому она подходит?
Автоматизированная упрощёнка — режим, где налог считает инспекция по данным уполномоченного банка и кассы: декларации и книги учёта нет, взносы за работников по единому тарифу не уплачиваются. Ставки выше обычных — 8 % с доходов или 20 % с разницы при минимальном налоге 3 %, — а ограничения жёсткие: доход до 60 млн ₽, не более пяти работников, только безналичная зарплата, посредникам режим закрыт. Режим — эксперимент до 31 декабря 2027 года (модуль 10).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.
Другие программы
Смотреть все


Разбираем в статьях
Полезные материалы по этой теме: разбираем отдельные вопросы и ситуации из практики.