
Учёт и налоги ИП и малого бизнеса
Практический курс для бухгалтеров, которые ведут ИП клиентов, и для предпринимателей, занимающихся учётом и налогами самостоятельно. Все расчёты — строго на нормах 2026 года.

Научитесь:
- Запускать ИП и выбирать налоговый режим — чтобы зарегистрировать ИП без пошлин и на своих цифрах сравнить УСН, патент, АУСН и НПД
- Считать НДС для малого бизнеса — чтобы следить за порогом 20 млн ₽ и на калькуляторе выбирать между спецставками 5 %/7 % и ставкой 22 % с вычетами
- Вести операционку — чтобы работать с онлайн-кассами, эквайрингом и оплатой по QR/СБП, заполнять КУДиР, соблюдать правила 115-ФЗ, платить взносы и держать календарь ЕНС
- Нанимать сотрудников и считать экономику — чтобы оформлять наём, видеть реальную прибыль и точку безубыточности и грамотно отвечать на требования ФНС
Курс вам подойдёт, если
 Вы бухгалтер и ведёте ИП клиентов: учёт, налоги, отчётность
 Вы предприниматель и начинаете или уже ведёте своё дело без штатного бухгалтера
 Вы владелец малого или семейного бизнеса и оптимизируете расходы на бухгалтерию и налоги
 Вы руководитель и хотите понимать экономику и видеть реальную прибыль
 Вы самозанятый, перерастаете НПД и готовитесь к статусу ИП
Модули курса
- 01Старт: самозанятость, ИП или ООО — и как открыть ИПИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 02Выбор системы налогообложения: НПД, ПСН, УСН, АУСН, ОСНОИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 03НДС для малого бизнеса: порог, ставки 5 %/7 %/22 % и как выбратьИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 04Расчётный счёт и банк: открытие, платежи, 115-ФЗ и «светофор» ЦБИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 05Касса и приём оплат: 54-ФЗ, онлайн-касса, эквайринг, QR/СБПИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 06Учёт ИП: онлайн-сервис, КУДиР, доверенностьИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 07Взносы и налоги ИП за себя: фиксированные, 1 % и уменьшение налогаИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 08Отчётность и декларации: УСН, НДС, уведомления ЕНП, календарьИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 09Сотрудники и зарплата: договоры, НДФЛ, взносы, отчётностьИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 10Требования и письма из налоговой: сроки, ответы, штрафыИнтерактивный урок2 тренажёра4 разбора типичных ошибок
- 11Экономика бизнеса: прибыль, деньги, вывод средствИнтерактивный урок3 тренажёра4 разбора типичных ошибок
После курса вы
- разберётесь, как самостоятельно регистрировать ИП и выбирать налоговый режим расчётом, а не «как у всех»
- будете понимать НДС малого бизнеса и выбирать ставку 5 %/7 % или 22 % с вычетами на своих цифрах
- разберётесь, как настраивать счёт, кассу и приём оплат по QR с минимальными комиссиями — без блокировок по 115-ФЗ
- разберётесь, как вести учёт в онлайн-сервисе за 15 минут в неделю: первичка, КУДиР, взносы, декларации в срок
- разберётесь, как оформлять сотрудников и подрядчиков и знать полную стоимость персонала в 2026 году
- разберётесь, как спокойно отвечать на требования ФНС и видеть реальную прибыль своего бизнеса
Ваш документ по завершении интенсива
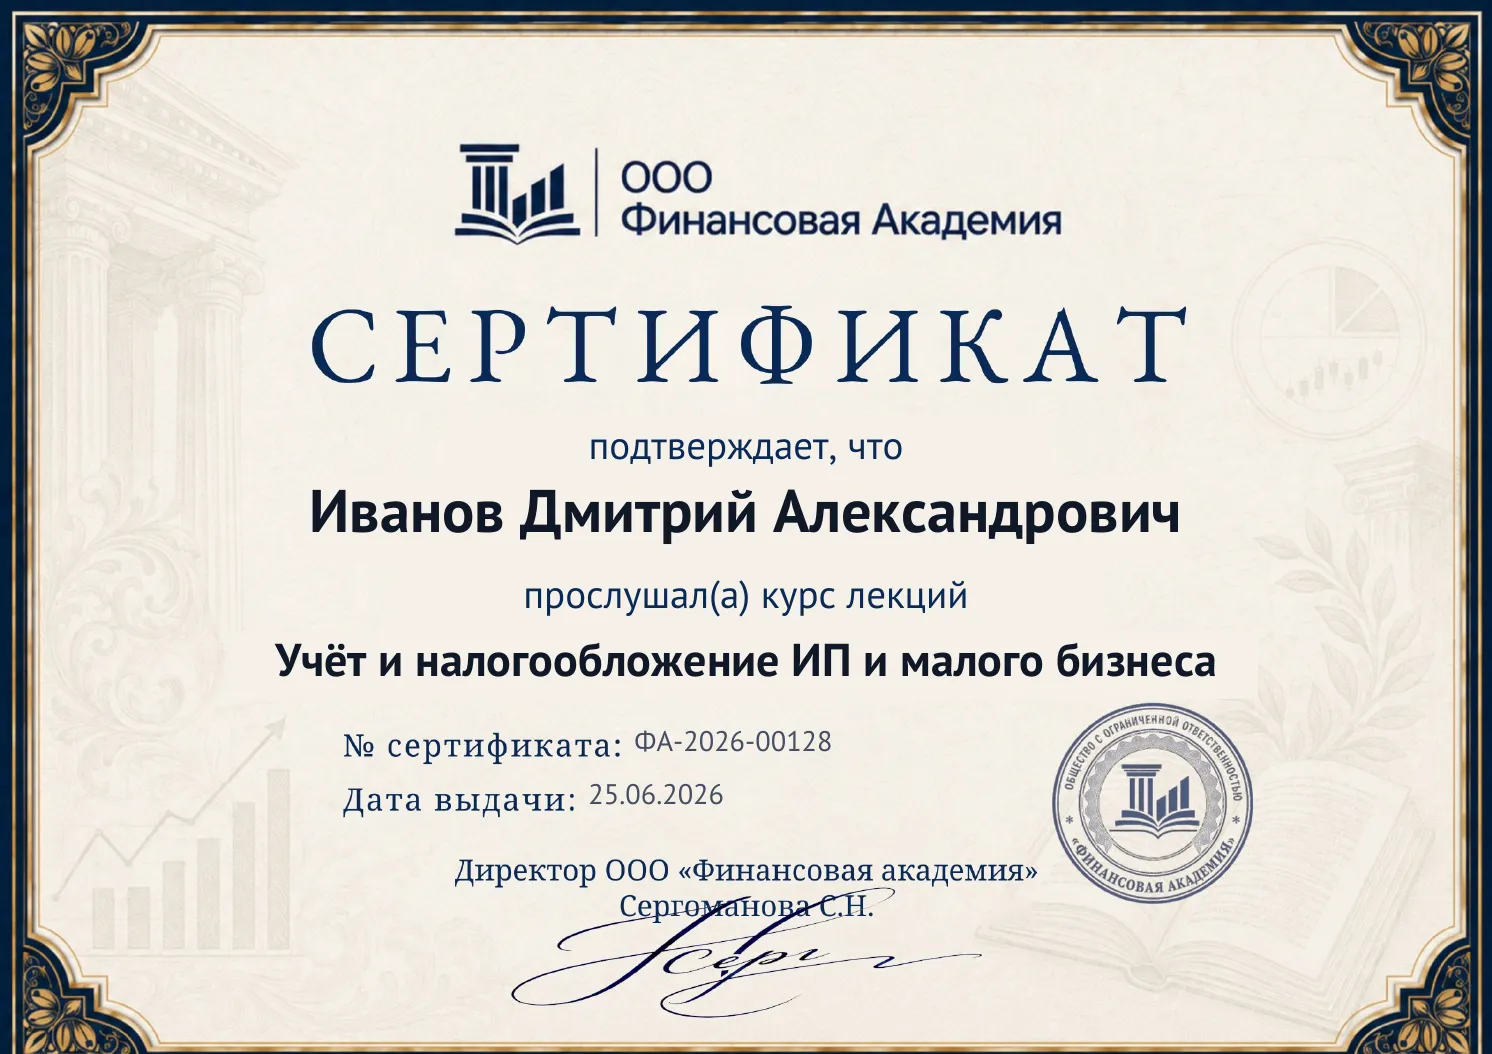 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 11 интерактивных уроков по НК РФ, 54-ФЗ о кассах и 422-ФЗ о самозанятых
- 44 разбора типичных ошибок и 33 тренажёра: налоги, взносы, НДС, маржа и другие — и задания в 1С
- Калькулятор выбора налогового режима и ставки НДС
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Отвечаем на ваши вопросы
Какой налоговый режим выбрать ИП в 2026 году — УСН, патент, АУСН или самозанятость?
Зависит от четырёх вещей: кто ваши клиенты, какая доля расходов, размер выручки и есть ли сотрудники. НПД — для минимальных оборотов без наёмных, патент — под конкретный вид с фиксированной ценой, УСН «доходы» или «доходы минус расходы» — по доле расходов (правило 60 % с поправкой на взносы), АУСН — «автоматический» режим без взносов. Сравниваем на цифрах и в калькуляторе (модуль 2).
Правда ли, что ИП на УСН с 2026 года платит НДС, и с какой суммы?
Да, если доход превысил 20 млн ₽ в год — упрощенец становится плательщиком НДС автоматически, без заявления. Можно выбрать спецставки 5 % (в 2026 году — до 272,5 млн ₽, в 2027-м — до 288,25 млн ₽) или 7 % (до 490,5 и 518,85 млн ₽) без вычетов либо общие 22/10/0 % с вычетами. Порог 20 млн ₽ зафиксирован до конца 2029 года. Как выбрать ставку по доле входного НДС — в модуле 3.
Что изменилось в патенте (ПСН) для ИП с 2026 года?
Главное — лимит дохода для патента снижен и составляет 20 млн ₽ в 2026 году, 15 млн ₽ в 2027 году и 10 млн ₽ с 2028 года. Для патента на 2027 год с 15 млн ₽ сравнивают и доход за 2026 год: если он больше, патента в 2027 году не будет, и уведомление о переходе на УСН подают не позднее 31 декабря 2026 года; при совмещении с УСН доходы по обоим режимам суммируются, и при превышении право на патент теряется. Розница и грузоперевозки на патенте сохранены. Когда патент реально выгоднее УСН — считаем в модуле 2.
Нужно ли платить страховые взносы, если ИП открыт, но деятельность не ведётся и дохода нет?
Да. Фиксированные взносы за себя (в 2026 году — 57 390 ₽, за 2027 год — 61 154 ₽) начисляются независимо от дохода, и «спящий» ИП всё равно сдаёт нулевые декларации. Освобождение возможно только за особые периоды — военная служба по призыву, уход за ребёнком до 1,5 лет, за инвалидом I группы, ребёнком-инвалидом или человеком старше 80 лет и некоторые другие — по заявлению с документами. Если паузу не планируете завершать, ИП дешевле закрыть (модули 7 и 1).
Как новому ИП законно платить налог по ставке 0 % (налоговые каникулы)?
Впервые зарегистрированные ИП могут применять ставку 0 %, если такой закон принят в регионе. На патенте — производственная, социальная, научная сферы и бытовые услуги населению (п. 3 ст. 346.50 НК РФ); на УСН с 2026 года виды деятельности и критерии определяет Правительство РФ — прежний перечень сфер из Кодекса убран (п. 4 ст. 346.20 НК РФ). С 1 января 2027 года ставка 0 % на УСН и патенте не применяется (ч. 3 ст. 2 Федерального закона от 29.12.2014 № 477-ФЗ), в том числе у ИП, зарегистрированных в 2026 году. В 2026 году заявление не нужно — нулевая ставка работает по закону региона, надо лишь проверить свой вид деятельности в перечне. Страховые взносы при этом платятся как обычно (модуль 2).
Можно ли совмещать УСН и патент, и как тогда считать лимиты?
Да, УСН и патент — самое удобное сочетание: УСН работает «фоном» на всю остальную деятельность, патент покрывает конкретный вид. Доходы учитываются раздельно, но для лимита патента (20 млн ₽ в 2026 году, 15 млн ₽ в 2027 году, 10 млн ₽ с 2028 года) складываются доходы по обоим режимам. НПД и АУСН не совмещаются ни с чем (модули 2 и 3).
Нужна ли онлайн-касса ИП, если продаю на маркетплейсах или принимаю оплату на карту?
На крупных маркетплейсах своя касса не нужна — площадка сама формирует чеки как агент. А вот при приёме оплаты от физлиц напрямую (перевод на карту, СБП, наличные, свой сайт) касса нужна. Когда можно работать без кассы и как устроен эквайринг — в модуле 5.
Как страховые взносы ИП уменьшают налог на УСН и стоимость патента?
Взносы за себя уменьшают и налог УСН «доходы», и стоимость патента, но одну и ту же сумму взносов можно учесть только один раз — её распределяют между режимами (обычно пропорционально доходам). Стоимость патента уменьшают через специальное уведомление, на УСН — прямо в декларации. Считаем реальную нагрузку в модуле 7.
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.
Другие программы
Смотреть все


Разбираем в статьях
Полезные материалы по этой теме: разбираем отдельные вопросы и ситуации из практики.