Бухгалтер некоммерческой организации:
учёт, налоги, отчётность НКО
Учёт в НКО живёт по своим правилам: целевое финансирование, раздельный учёт и отчётность в Минюст, где ошибка грозит проверкой. Курс для бухгалтеров АНО, фондов, ассоциаций, союзов и других НКО.

Научитесь:
- Сдавать новую отчётность в Минюст — чтобы с 2026 года подавать единую электронную форму № УН000Х вместо прежних ОН0001–ОН0003 через личный кабинет с электронной подписью до 15 апреля: сообщение о продолжении деятельности отменено, отчитываются все НКО
- Разбираться в налогах НКО — чтобы считать налог на прибыль по целевым и налогооблагаемым доходам, применять льготы по НДС, работать на УСН и учитывать гранты, пожертвования и членские взносы
- Вести раздельный учёт уставной и приносящей доход деятельности — чтобы разделять их и составлять смету доходов и расходов
- Учитывать целевое финансирование на счёте 86 — чтобы подтверждать, что средства использованы по назначению
- Составлять бухгалтерскую отчётность НКО — чтобы сдавать её вместе с отчётом о целевом использовании средств и статистикой
Курс вам подойдёт, если
 Вы бухгалтер или главный бухгалтер некоммерческой организации
 Вы бухгалтер на аутсорсе и ведёте фонды, АНО, ассоциации или союзы
 Вы казначей, финансовый специалист или распорядитель грантов в НКО
 Вы руководитель НКО и контролируете учёт и целевое расходование средств
Модули курса
- 01НКО: организационно-правовые формы и правовое поле (ГК РФ, 7-ФЗ «О некоммерческих организациях»)Интерактивный урок3 тренажёра5 разборов типичных ошибок
- 02Особенности бухгалтерского учёта в НКО: план счетов, счёт 86 «Целевое финансирование»Интерактивный урок2 тренажёра5 разборов типичных ошибок
- 03Целевые поступления и целевое использование средств: учёт, документирование, подтверждениеИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 04Гранты, пожертвования и членские взносы: бухгалтерский и налоговый учётИнтерактивный урок4 тренажёра6 разборов типичных ошибок
- 05Раздельный учёт уставной и приносящей доход деятельностиИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 06Основные средства и запасы в НКО: ФСБУ 6/2020, ФСБУ 5/2019, амортизацияИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 07Смета доходов и расходов НКО и финансовый планИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 08Налог на прибыль в НКО: целевые средства и налогооблагаемые доходы (ст. 251 НК РФ)Интерактивный урок2 тренажёра5 разборов типичных ошибок
- 09НДС в НКО: необлагаемые операции и льготы (ст. 149 НК РФ)Интерактивный урок2 тренажёра5 разборов типичных ошибок
- 10УСН в некоммерческой организации: условия, лимиты, учёт целевых поступленийИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 11Зарплата, НДФЛ и страховые взносы; выплаты добровольцам и грантополучателямИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 12Бухгалтерская отчётность НКО и отчёт о целевом использовании средствИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 13Отчётность в Минюст (форма УН000Х), статистика и публикация отчётаИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 14Проверки НКО, типичные нарушения и учётная политика некоммерческой организацииИнтерактивный урок2 тренажёра5 разборов типичных ошибок
После курса вы
- будете ориентироваться в организационно-правовых формах НКО и их учётных особенностях
- разберётесь, как вести учёт целевого финансирования на счёте 86 и подтверждать целевое использование
- разберётесь, как организовать раздельный учёт уставной и приносящей доход деятельности
- разберётесь, как корректно применять налог на прибыль, НДС и УСН с учётом специфики НКО
- разберётесь, как учитывать гранты, пожертвования и членские взносы без налоговых рисков
- разберётесь, как формировать отчётность НКО, включая отчёт о целевом использовании средств и формы для Минюста
Ваш документ по завершении интенсива
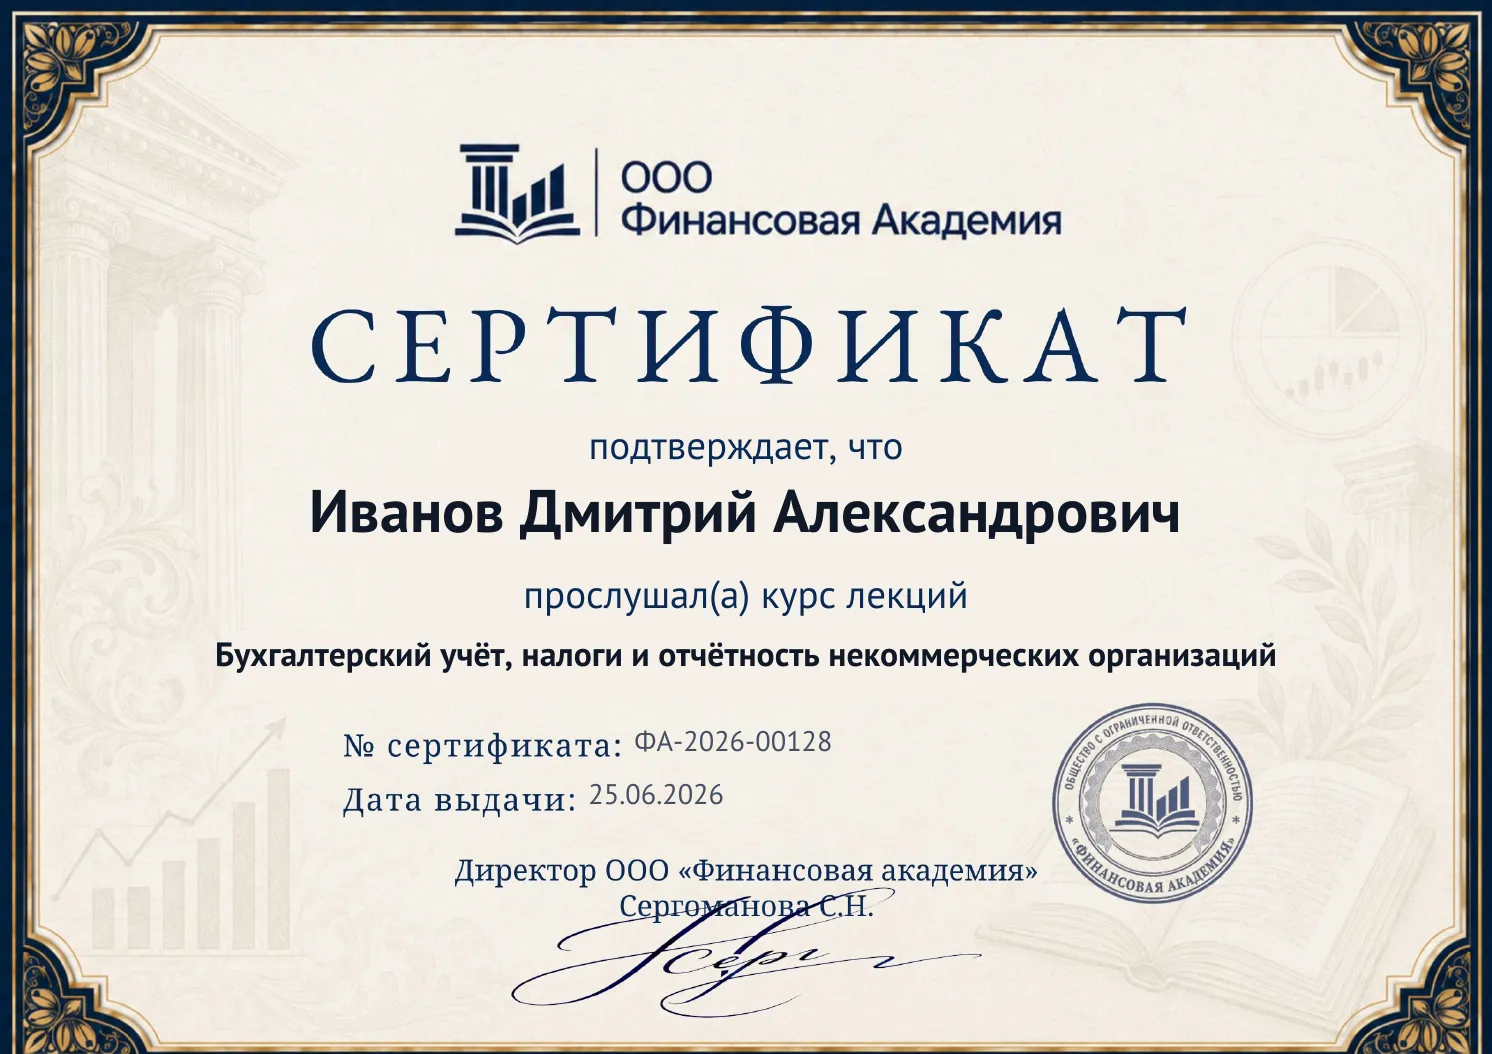 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по 7-ФЗ о некоммерческих организациях, НК РФ и ФСБУ
- 71 разбор типичных ошибок и 33 тренажёра: остаток целевых средств на счёте 86, амортизация, налог на прибыль и УСН, НДФЛ и взносы и другие — и задания в 1С
- Отчёт о целевом использовании средств и отчётность в Минюст по форме УН000Х
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Почему в НКО учёт строится вокруг счёта 86, а не выручки?
У некоммерческой организации нет продажи ради прибыли: она получает целевые средства и обязана потратить их на уставные цели, поэтому ядро учёта — пассивный счёт 86 «Целевое финансирование». Поступления идут по кредиту (Д 51/50 – К 86), расход — по дебету (Д 86 – К 20, 26); счета 90 и 99 в чисто уставной деятельности не работают, а счёта 80 «Уставный капитал» у НКО нет вовсе (модуль 2).
При каких условиях целевые поступления не облагаются налогом на прибыль?
Нужны два условия одновременно (п. 2 ст. 251 НК РФ): тратить средства строго по назначению и вести раздельный учёт целевых доходов и расходов. Без раздельного учёта условие освобождения не выполнено, и поступление учитывается в доходах как безвозмездно полученное (п. 8 ст. 250 НК РФ); нецелевое использование — тоже внереализационный доход (п. 14 ст. 250) (модуль 3).
Как в НКО делить общие расходы — аренду, связь, зарплату администрации?
Прямые расходы разносят сразу: уставные — за счёт целевых средств (субсчёт 20-1), коммерческие — в себестоимость продаж (20-2, 44). Общие косвенные расходы, которые обслуживают оба вида, собирают на счёте 26 и распределяют по методике из учётной политики — как правило, пропорционально доле доходов (модуль 5).
Правда ли, что НКО не платит НДС?
Нет, это миф: общего освобождения «для НКО» в НК РФ нет. Целевые средства — взносы, пожертвования, гранты — НДС не облагаются, потому что это не реализация, а безвозмездное финансирование; но как только НКО оказывает платные услуги или продаёт товары, возникает объект НДС — если операция не попала под льготы статьи 149 (образование, соцобслуживание, культура, медицина) (модуль 9).
Кто из НКО платит страховые взносы по льготному тарифу 7,6 % и на каких условиях?
Пониженный тариф применяют НКО на УСН в сферах соцобслуживания, науки, образования, здравоохранения, культуры и искусства и массового спорта — при доле профильных доходов не менее 70 % (в неё входят и целевые поступления с грантами), а также благотворительные организации на УСН. Статус СОНКО сам по себе права на тариф не даёт. В 2026 году тариф — 7,6 % в пределах единой базы и 0 % сверх неё, в 2027–2036 годах — 15 % в пределах базы и 7,6 % сверх (п. 2.2 и 2.2-2 ст. 427 НК РФ) (модуль 11).
Какую форму и в какой срок НКО сдаёт в Минюст в 2026 году?
С 2026 года действует единая электронная форма отчёта № УН000Х (приказ Минюста № 336 от 09.12.2025); прежние формы ОН0001, ОН0002, ОН0003 больше не применяются. Отчёт подаётся только электронно через личный кабинет: руководитель подписывает его УКЭП, представитель по машиночитаемой доверенности — УКЭП или усиленной неквалифицированной подписью. Срок — не позднее 15 апреля года, следующего за отчётным. Сообщения о продолжении деятельности больше нет: с 01.09.2025 его отменил закон № 313-ФЗ, отчитываются и небольшие НКО (модуль 13).
Какую бухгалтерскую отчётность сдаёт НКО и почему в ней нет отчёта о прибылях?
Прибыли по уставной деятельности у НКО нет, поэтому вместо отчёта о финансовых результатах она составляет отчёт о целевом использовании средств — вместе с балансом это ядро годовой отчётности. В балансе место капитала занимает раздел «Целевое финансирование», а многие НКО вправе сдавать упрощённую отчётность по ФСБУ 4/2023 (модуль 12).
Чем грант отличается от пожертвования и членского взноса?
Пожертвование (ст. 582 ГК РФ) — дарение в общеполезных целях; если жертвователь указал назначение, по нему ведут обособленный учёт. Грант не облагается налогом только при совпадении четырёх условий (безвозмездность, «правильный» грантодатель, разрешённое направление, обязанность отчитаться — пп. 14 п. 1 ст. 251 НК РФ), а членские и вступительные взносы — обязательные поступления в корпоративных НКО. Все три идут через счёт 86, но учитываются по-разному (модуль 4).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.