Учёт в общепите (HoReCa)
Общепит — одна из самых «дробных» отраслей для бухгалтера: производство, торговля и услуга в одном, свои документы, алкоголь, маркировка и особые налоговые правила. Курс собирает всю специфику HoReCa в одном месте — для бухгалтеров и владельцев кафе, ресторанов, баров и столовых.

Научитесь:
- Выбирать систему налогообложения — чтобы подобрать для общепита патент, УСН или ОСНО с учётом лимитов 2026 года
- Применять освобождение услуг общепита от НДС — чтобы на калькуляторе проверять право на освобождение и переходную льготу 2026 года
- Считать себестоимость блюд — чтобы составлять калькуляцию, ставить наценку и следить за food cost на калькуляторе под ваше меню
- Вести склад ресторана — чтобы видеть, где тихо утекает прибыль: применять нормы естественной убыли, разбирать пересортицу и недостачи, списывать порчу и бой
- Работать с ЕГАИС, «Честным ЗНАКом» и «Меркурием» — чтобы учитывать алкоголь, маркированные товары и продукцию с ветеринарными документами
- Учитывать продажи без зала — чтобы работать с агрегаторами доставки и понимать, кто пробивает чек, вести кейтеринг, dark kitchen и барный учёт
- Считать зарплату в общепите — чтобы вести суммированный учёт при сменном графике, оплачивать ночные и сверхурочные, разбираться с чаевыми и медкнижками
Курс вам подойдёт, если
 Вы бухгалтер ресторана, кафе, бара, столовой, кофейни или службы доставки
 Вы владелец или управляющий предприятием общественного питания
 Вы бухгалтер на аутсорсе и ведёте заведения общепита
 Вы предприниматель и открываете кафе, бар, столовую или dark kitchen
 Вы планируете перейти на работу в сферу общепита
Модули курса
- 01Общепит глазами бухгалтера: форматы, ОКВЭД 56, нормативная база (ГОСТ 30389, СанПиН, ХАССП), уведомление Роспотребнадзора и специфика учётаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 02Системы налогообложения общепита: ОСНО, УСН, патент и АУСН, лимиты 2026 года и выбор режима — с калькулятором налоговой нагрузкиИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03Льгота по НДС для общепита: освобождение по пп. 38 п. 3 ст. 149 НК, три условия, переходная льгота 2026 года — с калькулятором права на льготуИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 04Учёт продуктов и складское хозяйство: приём товаров, складской учёт, естественная убыль, инвентаризация, списание порчи и бояИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 05Калькуляция и себестоимость блюд: ТТК, нормы вложения и потери, калькуляционная карточка, наценка и food cost — с калькуляторомИнтерактивный урок5 тренажёров5 разборов типичных ошибок
- 06Производство: дневной заборный лист (ОП-6), полуфабрикаты и незавершёнка, разделка мяса и рыбы, комплексные обеды, готовая продукция кухниИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 07Реализация, выручка и ККТ: товарооборот зала, навынос и доставки, 54-ФЗ и признак предмета расчёта, эквайринг, возвраты, авансы и банкетыИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 08Алкоголь: розничная лицензия и торговля пивом, ЕГАИС и вскрытие тары, журнал учёта, декларация по пиву, МРЦ и списание в бареИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 09Маркировка «Честный ЗНАК» и «Меркурий»: молочка и упакованная вода, вывод из оборота при готовке, разрешительный режим на кассе, ВСДИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 10Форматы: доставка через агрегаторы и агентская схема, кто пробивает чек, кейтеринг и выездное обслуживание, dark kitchen, барный учётИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 11Зарплата и персонал общепита: сменный график и суммированный учёт, ночные и праздничные, медкнижки, чаевые, взносы МСП и самозанятыеИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 12Основные средства, МПЗ и расходы: оборудование кухни (ФСБУ 6/2020), посуда и спецодежда, аренда (ФСБУ 25/2018), коммуналка, упаковкаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 13Ценообразование и управленческий учёт: food cost и целевая наценка, меню-инжиниринг, точка безубыточности и P&L ресторана — с калькуляторомИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 14Отчётность, контроль и налоговые риски: отчётность общепита, отраслевые проверки, дробление бизнеса ради льгот, учётная политика, чек-листИнтерактивный урок3 тренажёра4 разбора типичных ошибок
После курса вы разберётесь
- как выбирать систему налогообложения для кафе, ресторана и столовой с учётом лимитов 2026 года
- как проверять право на освобождение услуг общепита от НДС по трём условиям
- как составлять калькуляцию блюда, считать себестоимость и управлять food cost
- как вести учёт продуктов, складское хозяйство, производство, инвентаризацию и списания
- как учитывать алкоголь (ЕГАИС), маркированную продукцию и «Меркурий» в общепите
- как учитывать выручку и ККТ, работу с агрегаторами доставки, кейтеринг и барный учёт
- как рассчитывать зарплату персонала и считать управленческие показатели заведения
Ваш документ по завершении интенсива
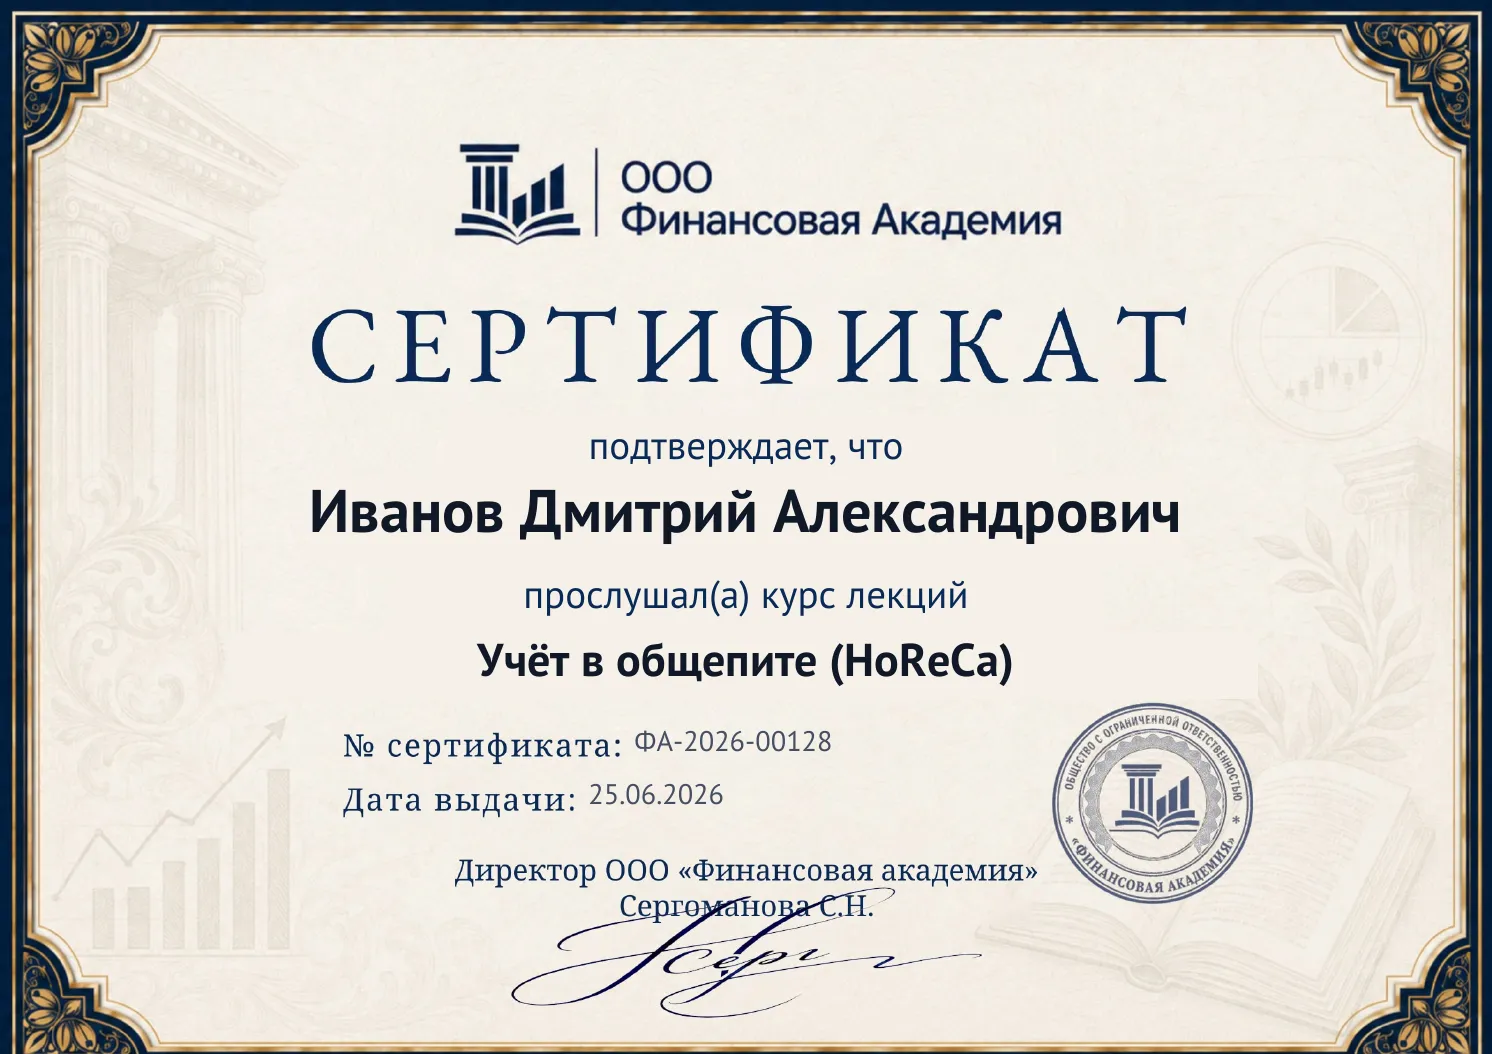 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по НК РФ, ЕГАИС, ФСБУ 5/2019 и требованиям ХАССП
- 45 тренажёров, 57 разборов типичных ошибок и задания в 1С
- Три калькулятора под ваши цифры: калькуляция блюда (food cost), льгота по НДС и выбор налогового режима
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Как кафе или ресторану законно не платить НДС в 2026 году?
Услуги общепита освобождены от НДС по пп. 38 п. 3 ст. 149 НК, если за прошлый год одновременно выполнены три условия: доход не более 3 млрд ₽, доля доходов от общепита не менее 70 % и среднемесячная зарплата не ниже средней по ОКВЭД 56 в вашем регионе. Уведомление подавать не нужно, но право проверяют каждый год — чаще всего заведения «слетают» по зарплатному тесту (модуль 3).
Кафе на УСН стало плательщиком НДС с 2026 года — можно всё равно не платить?
Да, если кафе с 1 января 2026 года утратило освобождение по ст. 145 НК (или ИП с этой даты утратил патент), доход за 2025 год не превысил 60 млн ₽, а доля общепита — не менее 70 %: переходная льгота (Закон № 104-ФЗ) освобождает услуги общепита от НДС с 1 апреля по 31 декабря 2026 года, причём зарплатный тест при этом не применяется. За I квартал 2026 года НДС начислять было нужно (модуль 3).
Чем технико-технологическая карта (ТТК) отличается от обычной и зачем она нужна?
Технологическая карта переносит нормы вложения и выход блюда из Сборника рецептур в рабочий формат кухни, а ТТК заведение разрабатывает само для новых и авторских блюд, которых в Сборниках нет, и дополнительно фиксирует качество сырья, пищевую ценность и сроки хранения. Обе карты — первичное основание для калькуляции (модули 5 и 6).
Почему себестоимость блюда считают по брутто, а не по весу готовой порции?
Брутто — это масса продукта до обработки, то есть столько вы закупили и оплатили, а нетто и выход всегда меньше из-за отходов при очистке и ужарки. Себестоимость сырьевого набора считают именно по брутто и цене закупки: расчёт по нетто занизит её, и блюдо будет продаваться себе в убыток (модуль 5).
Чем наценка отличается от food cost и каким он должен быть в ресторане?
Наценку считают от себестоимости (цена = себестоимость × (1 + наценка)), а food cost — от цены (себестоимость ÷ цена × 100 %); эти две величины постоянно путают и теряют на этом прибыль. Наценка 200 % соответствует food cost около 33 %, а наценка 300 % — food cost 25 %. Рабочий ориентир food cost основного меню — 25–35 % (модуль 5).
Как правильно вести учёт продуктов в кафе — какими проводками?
Продукты приходуют в кладовую на счёт 41 по фактической себестоимости по ФСБУ 5/2019; при передаче на кухню стоимость переносят на счёт 20 «Основное производство», а при продаже блюд списывают в себестоимость Дт 90-2 Кт 20. Покупные товары без переработки списывают напрямую Дт 90-2 Кт 41. Отпуск со склада оформляют требованием или дневным заборным листом (форма ОП-6) (модули 4 и 6).
Нужно ли восстанавливать НДС при списании просроченных или испорченных продуктов?
Нет: перечень случаев восстановления НДС в п. 3 ст. 170 НК закрытый, и списание из-за порчи или недостачи в него не входит (Постановление Пленума ВАС № 33, письма Минфина и ФНС). Но само списание нужно подтвердить документами — актом (ТОРГ-15 или ТОРГ-16), результатами инвентаризации и приказом руководителя (модуль 4).
Как списать усушку и порчу продуктов на складе ресторана?
Естественную убыль (усушка, утруска, потеря влаги при разморозке) списывают в пределах норм Приказа Минпромторга № 252, но норма — это потолок: на издержки относят только фактически недостающее количество и не выше норматива. Недостачу собирают на счёте 94, в пределах норм списывают на издержки (Дт 44 Кт 94), а сверх норм — на виновное лицо или прочие расходы (модуль 4).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.