Трансфертное ценообразование
Одна необоснованная внутригрупповая цена — и доначисления по всей цепочке сделок. Курс учит выстраивать защитимую позицию по трансфертному ценообразованию.

Научитесь:
- Применять раздел V.1 НК РФ — чтобы по критериям контролируемой сделки определять, когда вы под контролем
- Выбирать метод ТЦО — чтобы из пяти методов выбрать и применить подходящий
- Готовить ТЦО-документацию, уведомления и межстрановую отчётность — чтобы они отвечали требованиям ФНС
- Опираться на подходы ОЭСР — чтобы по BEPS Actions 8–10 и 13 строить защитимую позицию по цене
Курс вам подойдёт, если
 Вы финансовый директор или главный бухгалтер группы компаний
 Вы налоговый консультант или юрист
 Вы внутренний аудитор или контролёр
 Вы сотрудник подразделения ТЦО или трансформации
Модули курса
- 01Раздел V.1 НК РФ: общая концепция трансфертного ценообразованияИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 02Взаимозависимые лица: критерии и презумпцииИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 03Контролируемые сделки: пороги и видыИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 04Принцип «вытянутой руки» (arm's length) и сопоставимые сделкиИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 05Метод сопоставимых рыночных цен (СРЦ)Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 06Метод цены последующей реализацииИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 07Затратный методИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 08Метод сопоставимой рентабельностиИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 09Метод распределения прибылиИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 10Функциональный анализ и поиск сопоставимых компанийИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 11Уведомление о контролируемых сделках (форма КНД 1110025)Интерактивный урок2 тренажёра5 разборов типичных ошибок
- 12ТЦО-документация: структура и обоснование выбора методаИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 13Симметричные и обратные корректировки, соглашение о ценообразовании (СОЦ)Интерактивный урок1 тренажёр5 разборов типичных ошибок
- 14Межстрановая отчётность (CbCR), BEPS Actions 8-10 и 13Интерактивный урок1 тренажёр5 разборов типичных ошибок
После курса вы
- разберётесь, как выявлять контролируемые сделки в группе компаний
- разберётесь, как подбирать адекватный метод ТЦО под конкретную сделку
- разберётесь, как готовить ТЦО-документацию и уведомление в ФНС
- разберётесь, как защищать позицию по цене перед налоговым органом
- будете понимать требования BEPS и межстрановой отчётности
Ваш документ по завершении интенсива
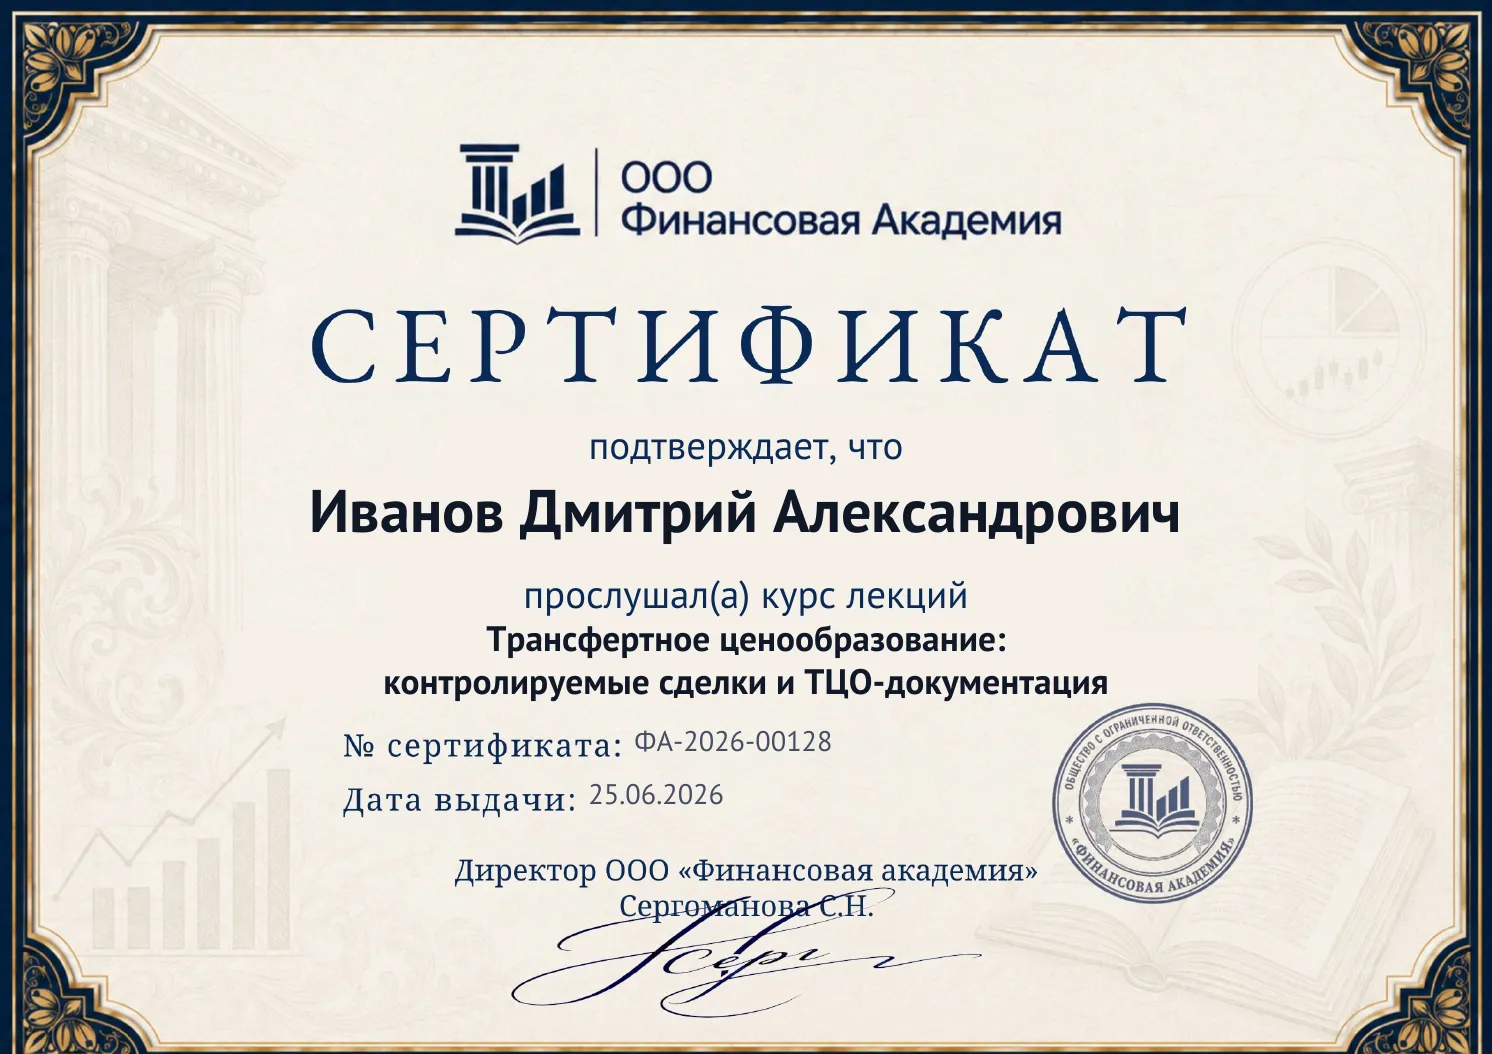 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 14 интерактивных уроков по разделу V.1 НК РФ о контролируемых сделках
- 19 тренажёров и 70 разборов типичных ошибок
- Подборка писем Минфина и обзоров судебной практики
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Какие сделки признаются контролируемыми в 2026 году?
Внутрироссийские сделки взаимозависимых лиц попадают под контроль при доходах свыше 1 млрд ₽ за год, а сделки с иностранными взаимозависимыми лицами — уже при 120 млн ₽ (порог поднят Федеральным законом № 67-ФЗ с 2022 года, раньше было 60 млн). Считают по совокупности всех сделок с одним контрагентом за календарный год (модуль 3).
Кого закон считает взаимозависимыми лицами?
Взаимозависимость возникает по трём каналам влияния: капитал (прямая или косвенная доля участия более 25 %), управление (назначение руководства) и родство либо должностное подчинение. Косвенную долю считают перемножением по цепочке владения, а признать взаимозависимость по существу отношений может и суд (модуль 2).
До какого числа подать уведомление о контролируемых сделках?
Уведомление по форме КНД 1110025 подают до 20 мая года, следующего за отчётным: за 2025 год — до 20 мая 2026. Каждая сторона сделки подаёт своё уведомление в свою инспекцию — независимо от того, рыночными были цены или нет (модуль 11).
Какой штраф за непредставление уведомления о контролируемых сделках?
За неподачу или недостоверные сведения — 100 000 ₽ по статье 129.4 НК РФ. Закон 539-ФЗ поднял этот штраф в 20 раз (раньше было 5 000 ₽), и его уплата не отменяет саму обязанность подать уведомление (модуль 11).
Какие есть методы трансфертного ценообразования и какой применять?
НК РФ предусматривает пять методов (статьи 105.7–105.13). Приоритетен метод сопоставимых рыночных цен (СРЦ); если применить его нельзя — цены перепродажи, затратный, сопоставимой рентабельности и распределения прибыли. На практике чаще всего используют метод сопоставимой рентабельности (модули 4–9).
Обязательно ли готовить ТЦО-документацию по контролируемым сделкам?
По контролируемым сделкам ФНС вправе истребовать документацию (статья 105.15 НК РФ), в том числе вне рамок проверки, и на её подготовку даётся 30 дней. Готовый комплект с обоснованием рыночности цен — главный аргумент в споре с инспекцией, по внутрироссийским сделкам он освобождает от штрафа по ст. 129.3, а за непредставление по требованию грозит штраф 500 000 ₽ (модуль 12).
Что изменил закон 539-ФЗ в трансфертном ценообразовании?
С 2024 года резко выросли штрафы, цену вне интервала приводят к медиане, а не к границе, и введена вторичная корректировка: сумма корректировки цены в сделке с иностранным взаимозависимым лицом приравнивается к его дивидендам и облагается налогом у источника в РФ. Избежать этого налога можно только при самостоятельной корректировке: контрагент возвращает сумму на российский счёт компании не позднее 28 марта следующего года или позже, но до решения ФНС о проверке — тогда компания включает в доходы проценты по 1/300 ключевой ставки. После доначисления по проверке возврат уже не помогает (модули 1 и 13).
Можно ли избежать штрафа, если сам обнаружил нерыночную цену?
Да. Пункт 6 статьи 105.3 НК РФ даёт право на самостоятельную корректировку: по итогам года пересчитать базу по рыночной цене, отразить в декларации и доплатить налог. Добровольная доплата в срок избавляет от штрафа за занижение базы — это «работа над ошибками» до прихода проверки. Если контрагент иностранный и взаимозависимый, сумма корректировки приравнивается к его дивидендам: чтобы не платить налог у источника, он возвращает её на российский счёт компании до 28 марта следующего года (модуль 13).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.