
МСФО и РСБУ:
отличия и трансформация отчётности
МСФО-отчётность требуют инвесторы, банки и материнские компании — а специалистов, кто уверенно её составляет, на рынке мало. Системный курс для финансовых директоров и финансистов, главных бухгалтеров и аудиторов: от концепции до трансформации РСБУ в МСФО.

Научитесь:
- Применять ключевые стандарты — чтобы на практических примерах работать с IAS 1, 2, 16, 36, 38 и IFRS 9, 15, 16
- Консолидировать группу и применять МСФО впервые — чтобы готовить отчётность группы по IFRS 10 и переходить на стандарты по IFRS 1
- Трансформировать российскую отчётность в МСФО — чтобы переводить её по пошаговому алгоритму
- Опираться на концептуальные основы — чтобы самостоятельно разбираться и в незнакомых стандартах
Курс вам подойдёт, если
 Вы главный бухгалтер или финансовый директор крупного или среднего бизнеса
 Вы аудитор или контролёр качества
 Вы финансовый аналитик или специалист M&A
 Вы сотрудник казначейства или подразделения отчётности
Модули курса
- 01Концептуальные основы МСФО и принципы признанияИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 02IAS 1: представление финансовой отчётностиИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 03IAS 7: отчёт о движении денежных средствИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 04IAS 8 и IAS 10: учётная политика, оценки, ошибки и события после отчётной датыИнтерактивный урок4 тренажёра5 разборов типичных ошибок
- 05IAS 16: основные средстваИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 06IAS 38: нематериальные активыИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 07IAS 36: обесценение активовИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 08IAS 2: запасыИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 09IFRS 9: финансовые инструментыИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 10IFRS 15: выручка по договорам с покупателямиИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 11IFRS 16: арендаИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 12IAS 37: оценочные обязательства, условные обязательства и условные активыИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 13IAS 12: налоги на прибыль и отложенные налогиИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 14IFRS 10/11/12: консолидированная отчётностьИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 15IAS 21: влияние изменений валютных курсовИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 16IFRS 1: первое применение МСФОИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 17Трансформация РСБУ → МСФО на практикеИнтерактивный урок3 тренажёра5 разборов типичных ошибок
После курса вы разберётесь
- как читать и понимать отчётность, составленную по МСФО
- как применять ключевые стандарты IAS/IFRS в учётной практике
- как готовить трансформационные таблицы РСБУ → МСФО
- как различать требования IFRS 9, 15, 16 и применять их в типовых сделках
- как составлять консолидированную отчётность группы по IFRS 10
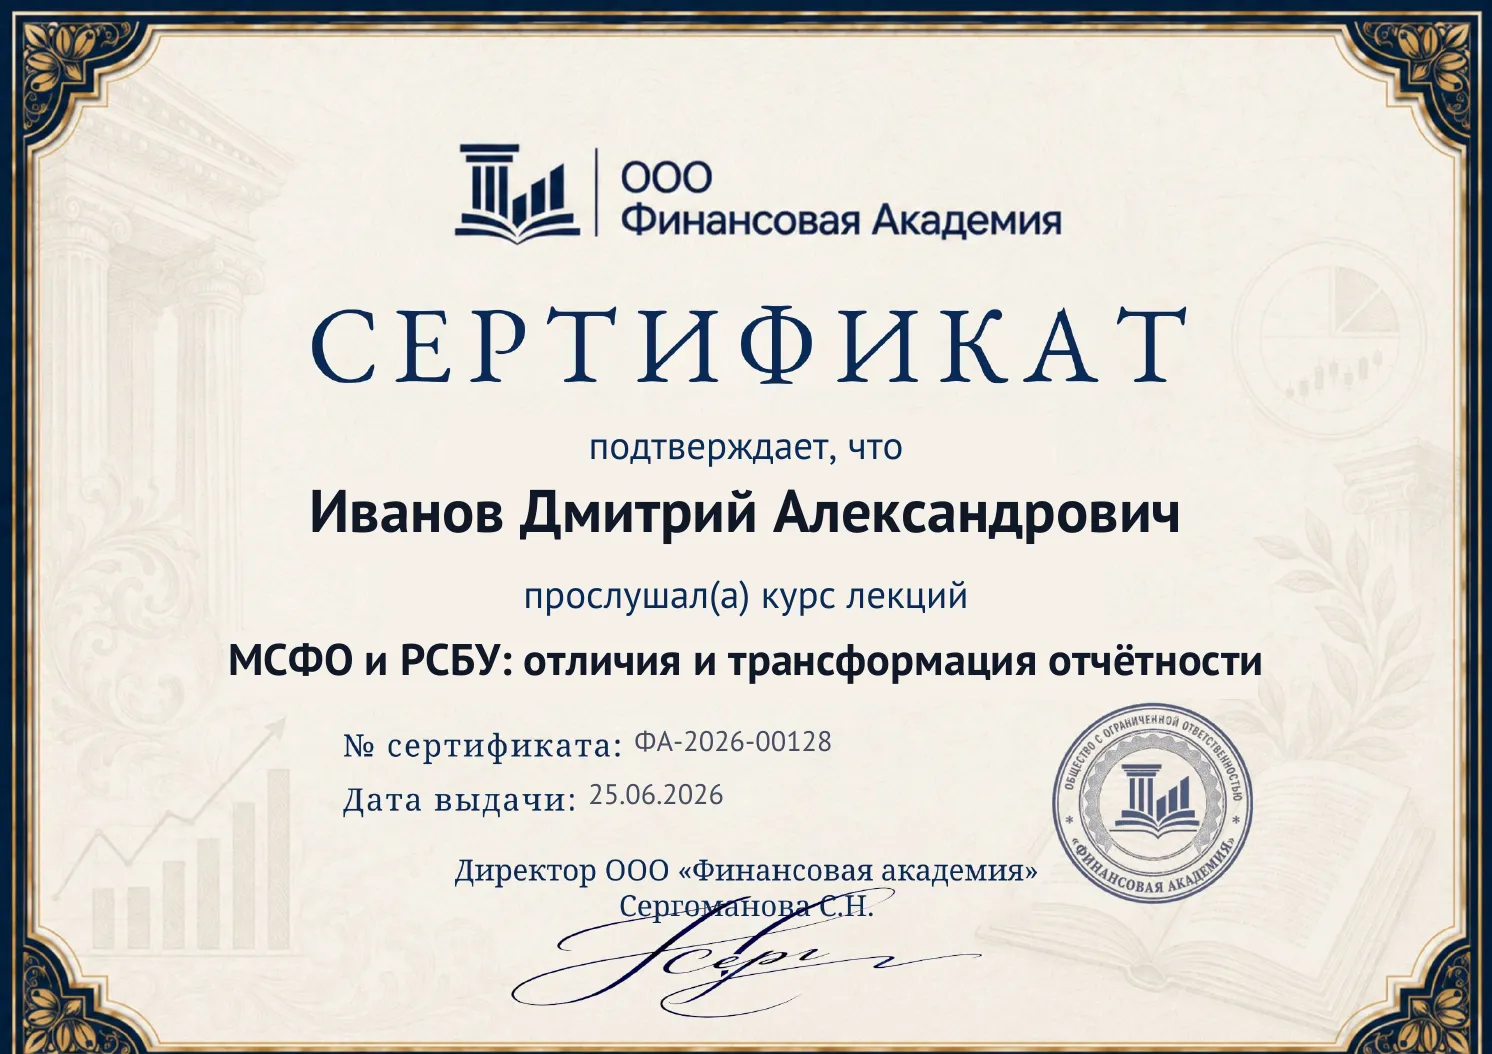
Ваш документ по завершении интенсива
 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 17 интерактивных уроков по ключевым стандартам МСФО: IAS 1, 16, 36, IFRS 9, 16
- 45 тренажёров и 85 разборов типичных ошибок
- Подборка официальных текстов IAS/IFRS на сайте Минфина России
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Чем МСФО принципиально отличаются от РСБУ?
МСФО мыслят логикой «цель отчётности → качественные характеристики → элементы → признание и оценка», а не прямой нормой под каждую операцию, как в РСБУ. Отсюда приоритет содержания над формой, справедливая стоимость и профессиональное суждение там, где стандарт молчит. Концептуальные основы и главные отличия разбираем в модуле 1, а сравнение с ФСБУ/ПБУ идёт в каждом стандарте.
Кто в России обязан составлять отчётность по МСФО?
Статья 2 Закона № 208-ФЗ прямо называет их: кредитные организации, страховщики, НПФ, управляющие компании фондов, клиринговые организации, госкомпании из перечней Правительства и эмитенты ценных бумаг из котировальных списков. С 1 марта 2026 года страховщик, НПФ или управляющая компания внутри группы могут не составлять консолидированную отчётность, если их показатели включает в свою отчётность другая компания группы. Сами стандарты вводит в действие Минфин приказами по согласованию с Банком России, поэтому работать нужно по официальному русскому тексту (модуль 1).
Почему по IFRS 16 аренда попадает на баланс арендатора?
IFRS 16 убрал у арендатора деление на операционную и финансовую аренду: почти по любому договору признаются обязательство по аренде и актив в форме права пользования (ППА). Оставлены лишь два освобождения — краткосрочная аренда (до 12 месяцев без опциона выкупа) и аренда малоценных активов. Отличия от ФСБУ 25/2018 — тоже в модуле 11.
Выручка по IFRS 15: когда признавать всю сумму, а когда только комиссию?
Зависит от контроля над товаром или услугой. Принципал контролирует их до передачи покупателю и признаёт выручку в полной (валовой) сумме; агент лишь организует продажу и показывает только своё вознаграждение (нетто-комиссию). Это часть пятишаговой модели признания выручки — с ней же связаны шаги «в момент» или «в течение времени» (модуль 10).
IFRS 9: как классифицировать финансовый актив и зачем резерв под ожидаемые убытки?
Категория зависит от двух вещей: бизнес-модели управления активом и характера денежных потоков (SPPI-тест). Их сочетание даёт одну из трёх оценок — амортизированная стоимость, через прочий совокупный доход или через прибыль. По модели ожидаемых кредитных убытков (ОКУ) резерв признают заранее, а не по факту дефолта (модуль 9).
Отложенный налог по IAS 12: чем балансовый метод отличается от привычного?
IAS 12 использует балансовый метод: балансовую стоимость актива или обязательства сравнивают с его налоговой базой, а разница между ними — временная и рождает отложенный налоговый актив или обязательство (ОНА/ОНО). Российское ПБУ 18/02 тоже построено на балансовом методе, поэтому логика узнаваема (модуль 13).
Обесценение по IAS 36: как понять, что актив «висит» в балансе дороже, чем стоит?
Актив не может числиться выше возмещаемой стоимости — а это наибольшее из двух: справедливой стоимости за вычетом затрат на выбытие и ценности использования (дисконтированных потоков). Если актив сам денег не приносит, тестируют группу — ЕГДП; гудвилл проверяют ежегодно, и убыток по нему не восстанавливается (модуль 7).
Трансформация РСБУ → МСФО: с чего начать и где чаще всего ошибаются?
Отчётность собирают трансформацией (корректировки к данным РСБУ, обычно в таблице) или параллельным учётом. Главная развилка — отличать реклассификацию (перегруппировка статей без изменения оценки и капитала) от корректировки (меняет оценку и капитал); их путаница и есть частая ошибка. Каталог типовых корректировок и сборку разбираем в модуле 17, а первый переход по IFRS 1 — в модуле 16.
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.


