
ВЭД: бухучёт, налогообложение и валютный контроль
Заключение внешнеэкономического контракта сразу добавляет бухгалтеру валютный контроль, курсовые разницы, экспортный или импортный НДС. Прикладной курс закрывает весь блок ВЭД.

Научитесь:
- Проходить валютный контроль — чтобы оформлять валютные операции по 173-ФЗ без нарушений
- Считать НДС при импорте и экспорте — чтобы применять нулевую ставку и подтверждать её
- Учитывать налог на прибыль и таможенные платежи — чтобы правильно отражать их по операциям ВЭД
- Вести учёт в иностранной валюте — чтобы пересчитывать операции и считать курсовые разницы по ПБУ 3/2006
Курс вам подойдёт, если
 Вы бухгалтер или главный бухгалтер организации-импортёра или экспортёра
 Вы финансовый директор или контролёр ВЭД
 Вы специалист по таможне или логистике
 Вы внутренний аудитор
Модули курса
- 01Валютное регулирование в РФ: 173-ФЗ и роль Банка РоссииИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 02Резиденты и нерезиденты: статус, права и обязанностиИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 03Постановка контракта на учёт в уполномоченном банкеИнтерактивный урок2 тренажёра5 разборов типичных ошибок
- 04Валютные операции: классификация и документальное оформлениеИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 05ПБУ 3/2006: учёт операций в иностранной валютеИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 06Курсовые разницы: бухгалтерский и налоговый учётИнтерактивный урок4 тренажёра5 разборов типичных ошибок
- 07Международные расчёты: нацвалюты, платёжные агенты, зачёт, цифровые инструменты (2026)Интерактивный урок3 тренажёра6 разборов типичных ошибок
- 08Импорт товаров: таможенное оформление и формирование себестоимостиИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 09НДС при импорте: уплата на таможне, вычет, восстановлениеИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 10Экспорт товаров: ставка НДС 0% и подтверждениеИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 11Реестры таможенных деклараций и контрольные соотношенияИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 12НДС по услугам с иностранными контрагентами: место реализации (ст. 148 НК РФ)Интерактивный урок3 тренажёра5 разборов типичных ошибок
- 13Налоговый агент по НДС и налогу на прибыльИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 14Налог на прибыль: международные операции и доходы из-за рубежаИнтерактивный урок3 тренажёра5 разборов типичных ошибок
- 15Особенности ВЭД в рамках ЕАЭСИнтерактивный урок1 тренажёр5 разборов типичных ошибок
- 16Ответственность за нарушения валютного законодательства (ст. 15.25 КоАП)Интерактивный урок3 тренажёра5 разборов типичных ошибок
- 17Типичные ошибки и налоговые риски ВЭДИнтерактивный урок3 тренажёра6 разборов типичных ошибок
После курса вы разберётесь
- как ставить внешнеторговый контракт на учёт в уполномоченном банке
- как корректно отражать импорт и экспорт в бухучёте и налогах
- как готовить пакет для подтверждения нулевой ставки НДС
- как рассчитывать курсовые разницы по ПБУ 3 и в налоговом учёте
- как снижать риски штрафов по ст. 15.25 КоАП
Ваш документ по завершении интенсива
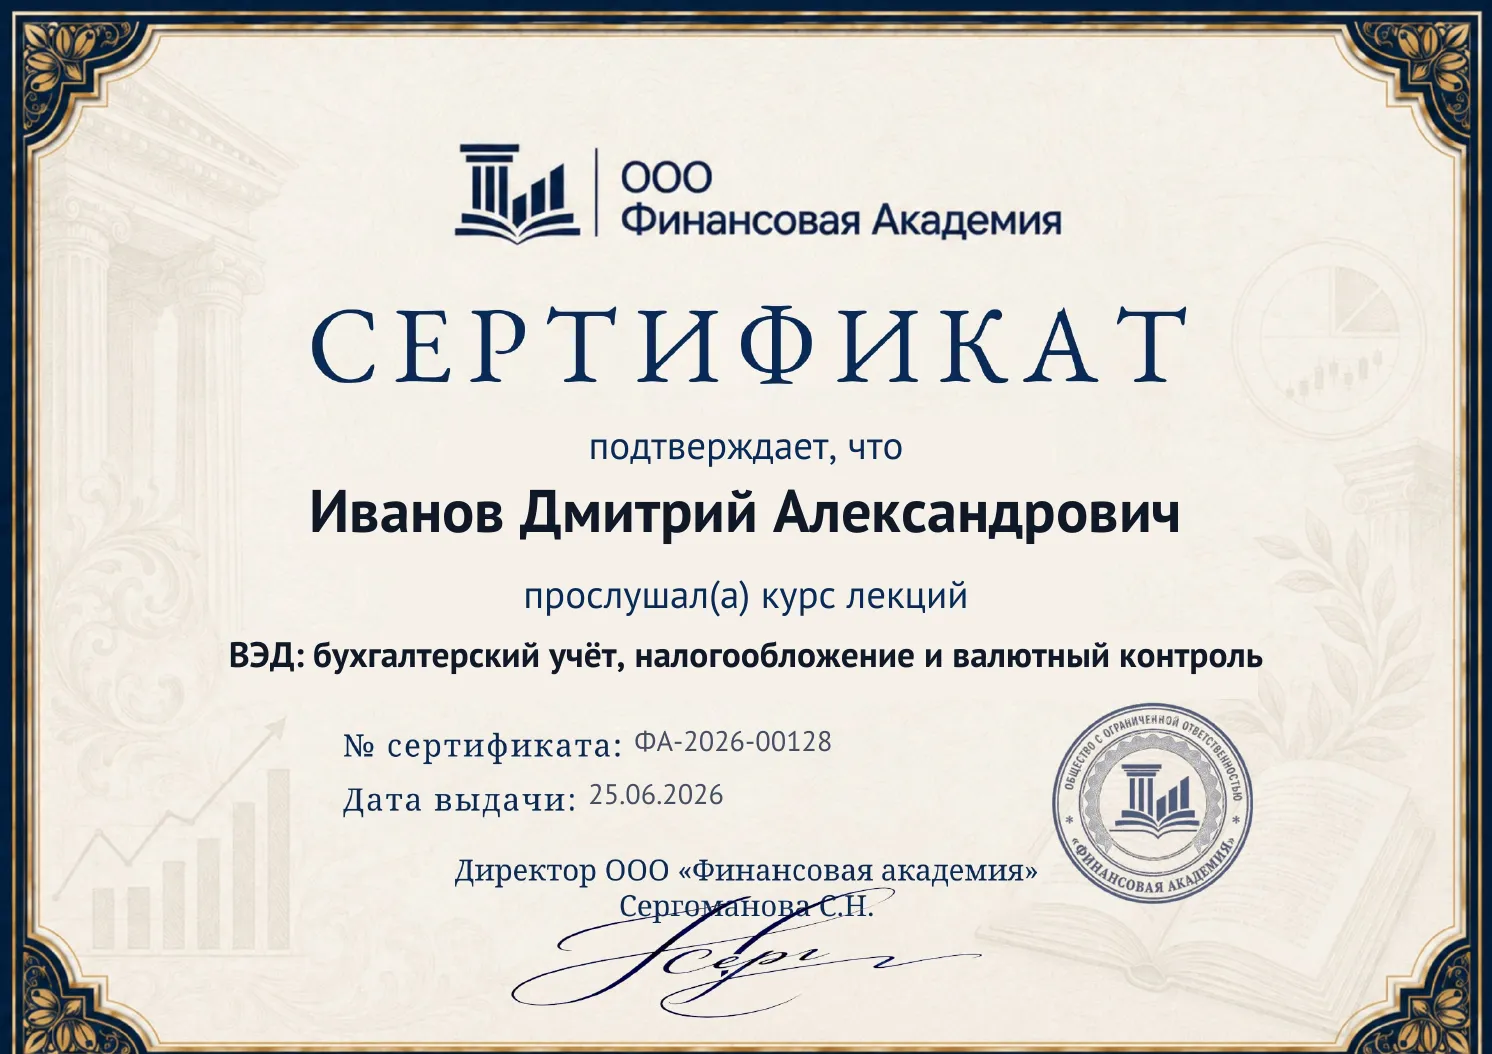 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 17 интерактивных уроков по НК РФ, 173-ФЗ о валютном контроле и ПБУ 3/2006
- 41 тренажёр, 87 разборов типичных ошибок и задания в 1С
- Подборка инструкций Банка России и писем ФНС
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
С какой суммы контракт с иностранным контрагентом нужно ставить на учёт в банке?
С 2018 года паспорт сделки заменил учёт контрактов по Инструкции Банка России № 181-И. На учёт ставят экспортный контракт от 10 млн ₽ и импортный контракт или кредитный договор от 3 млн ₽ (рублёвый эквивалент на дату сделки); если сумма контракта больше 1 млн ₽, при расчётах резидент представляет в банк документы, связанные с операцией, а при сумме до 1 млн ₽ включительно достаточно сообщить код вида операции (п. 2.7 Инструкции № 181-И). Дробить один контракт на части, чтобы не дотянуть до порога, нельзя — это обход контроля (модуль 3).
Нужно ли в 2026 году продавать валютную выручку и возвращать её в Россию?
Требования частей 1 и 2 статьи 19 закона № 173-ФЗ о репатриации для российских компаний и ИП при внешнеторговой деятельности не применяются (Указ Президента от 08.08.2022 № 529). Обязательная продажа выручки для экспортёров из перечня по Указу № 771 последней была установлена в размере 0 % (постановление Правительства от 14.08.2025 № 1210), и этот порядок действовал до 30.04.2026. Валютный контроль при этом никто не отменял: выручку проводят через счета, указывают коды видов операций, а по контракту на учёте сдают справку о подтверждающих документах в случаях из Инструкции № 181-И — например, по актам на работы и услуги; по декларации на товары справку можно не подавать, пока требование о репатриации не применяется (п. 8.8 Инструкции № 181-И) (модуль 4).
Почему курсовые разницы в бухгалтерском и налоговом учёте считаются по-разному?
В бухучёте по ПБУ 3/2006 монетарные статьи — валютную дебиторку и кредиторку — переоценивают на каждую отчётную дату. А в налоговом учёте по временному порядку курсовые разницы по валютным требованиям и обязательствам (кроме авансов) попадают в базу по прибыли только на дату погашения: положительные — возникшие в 2022–2027 годах, отрицательные — в 2023–2027 годах; разницы, возникшие с 01.01.2028, признают в общем порядке — на последнее число каждого месяца или на дату погашения, если она наступила раньше. Из-за этого бухгалтерская и налоговая прибыль расходятся, и разрыв отражают через временные разницы по ПБУ 18/02 (модуль 6).
Нужно ли переоценивать валютный аванс по курсу на отчётную дату?
Нет. Выданные и полученные авансы — немонетарные статьи и не переоцениваются: стоимость товара и выручка в части, покрытой авансом, фиксируются по курсу на дату аванса. Переоценивают только непокрытую авансом задолженность за отгруженное или поставленное. Частая ошибка — пересчитать всю сумму по курсу отгрузки и исказить выручку: при росте курса она окажется завышенной, при падении — заниженной (модуль 5).
Какая ставка НДС при импорте товара в 2026 году и можно ли принять его к вычету?
С 01.01.2026 основная ставка НДС — 22 % (Закон № 425-ФЗ), переходного периода нет: она применяется к ввозу независимо от даты контракта. При импорте из третьих стран НДС входит в таможенные платежи и уплачивается ФТС, а затем принимается к вычету по ст. 171–172 НК РФ. Сам возмещаемый НДС в себестоимость товара по ФСБУ 5/2019 не включают — туда идут пошлина, сборы и доставка (модули 8 и 9).
Как платить НДС при импорте из ЕАЭС (Беларусь, Казахстан) — куда и в какой срок?
Внутри ЕАЭС таможни нет, поэтому ввозной НДС платят не таможне, а в свою налоговую — не позднее 20-го числа месяца, следующего за принятием товаров на учёт. В тот же срок подают декларацию по косвенным налогам и заявление о ввозе. К вычету НДС можно принять только после того, как инспекция проставит отметку на заявлении о ввозе, — просрочка бьёт дважды: пени и отложенный вычет. С 01.06.2026 при ввозе автомобильным транспортом добавился шаг до поставки: заявитель подаёт документ о предстоящей поставке и, как правило, вносит обеспечительный платёж не позднее чем за 2 календарных дня до ввоза (закон от 17.04.2026 № 101-ФЗ). Срок уплаты самого НДС при этом не меняется (модули 9 и 15).
Что будет, если не подтвердить нулевую ставку НДС при экспорте за 180 дней?
Нулевую ставку подтверждают пакетом документов — электронным реестром по форматам ФНС — в течение 180 календарных дней с даты помещения товара под таможенную процедуру экспорта. Если не успеть, операцию облагают по обычной ставке на дату отгрузки — 22 % или 10 % по товарам, отгруженным с 01.01.2026 (по отгрузкам 2025 года — 20 % или 10 %), — на последнее число квартала, в котором истекли 180 дней, и налог показывают в декларации за этот квартал (п. 9 ст. 167 НК РФ). Когда документы собраны позже, ставку 0 % можно вернуть, а уплаченный налог — возместить (модули 10 и 11).
Когда российская компания должна сама заплатить НДС за иностранного поставщика?
Если место реализации услуги — Россия, а иностранец не стоит на учёте в РФ, российский покупатель становится налоговым агентом: удерживает НДС из выплаты по ставке 22 % (расчётной 22/122) — по услугам, оказанным с 01.01.2026 (за услуги 2025 года — 20/120), — и перечисляет в бюджет. С 2023 года агентский НДС платят не «день в день» с оплатой иностранцу, а в общем порядке через ЕНП — равными долями до 28-го числа. Удержание при этом по-прежнему на дату выплаты дохода (модуль 13).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.


