
Налогообложение IT-компаний и фрилансеров (2026)
IT-льготы и налоги фриланса меняются каждый год, а в 2026-м особенно: НДС 22 %, страховые взносы IT 15 %, порог НДС на УСН 20 млн ₽. Курс разбирает налоги для трёх ролей — IT-компании, ИП и самозанятого.

Научитесь:
- Применять льготы IT-компании — чтобы понимать условия аккредитации Минцифры, налог на прибыль 5 % и льготу по НДС на реестровое ПО
- Выбирать режим для ИП и самозанятого — чтобы на своих цифрах сравнить УСН с НДС, НПД, патент и АУСН
- Считать прогрессивный НДФЛ — чтобы правильно удерживать налог с доходов сотрудников, в том числе удалённых
- Опираться на нормы 2026 года — чтобы считать налоги по действующим законам: в курсе расчёты со ссылками на них
Курс вам подойдёт, если
 Вы бухгалтер или финансист IT-компании
 Вы руководитель или основатель IT-стартапа или студии разработки
 Вы ИП или самозанятый в сфере IT (разработчик, дизайнер или аналитик)
 Вы налоговый консультант или специалист по налоговому планированию
 Вы HR-специалист или юрист и оформляете отношения с исполнителями-айтишниками
Модули курса
- 01Налоговая среда IT и фриланса в 2026 годуИнтерактивный урок1 тренажёр4 разбора типичных ошибок
- 02IT-аккредитация и льготы по налогу на прибыль и страховым взносамИнтерактивный урок3 тренажёра4 разбора типичных ошибок
- 03НДС в IT: льгота на реестровое ПО и ставка 22 %Интерактивный урок3 тренажёра4 разбора типичных ошибок
- 04УСН и НДС на УСН для IT-компаний и ИПИнтерактивный урок5 тренажёров4 разбора типичных ошибок
- 05Самозанятость (НПД) для IT-фрилансераИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 06ИП-фрилансер: УСН, патент на ПО, АУСН, страховые взносыИнтерактивный урок4 тренажёра4 разбора типичных ошибок
- 07НДФЛ, работа с исполнителями и выбор налогового режимаИнтерактивный урок3 тренажёра4 разбора типичных ошибок
После курса вы разберётесь
- в налоговых режимах для IT-компаний, ИП и самозанятых с учётом изменений 2026 года
- как применять льготы для аккредитованных IT: налог на прибыль 5 % и пониженные взносы
- как работать с НДС в IT: льгота на реестровое ПО, ставка 22 % и место реализации услуг
- как выбирать оптимальный режим для фрилансера: НПД, УСН, патент или АУСН
- как оценивать налоговые риски: переквалификацию самозанятых и дробление бизнеса
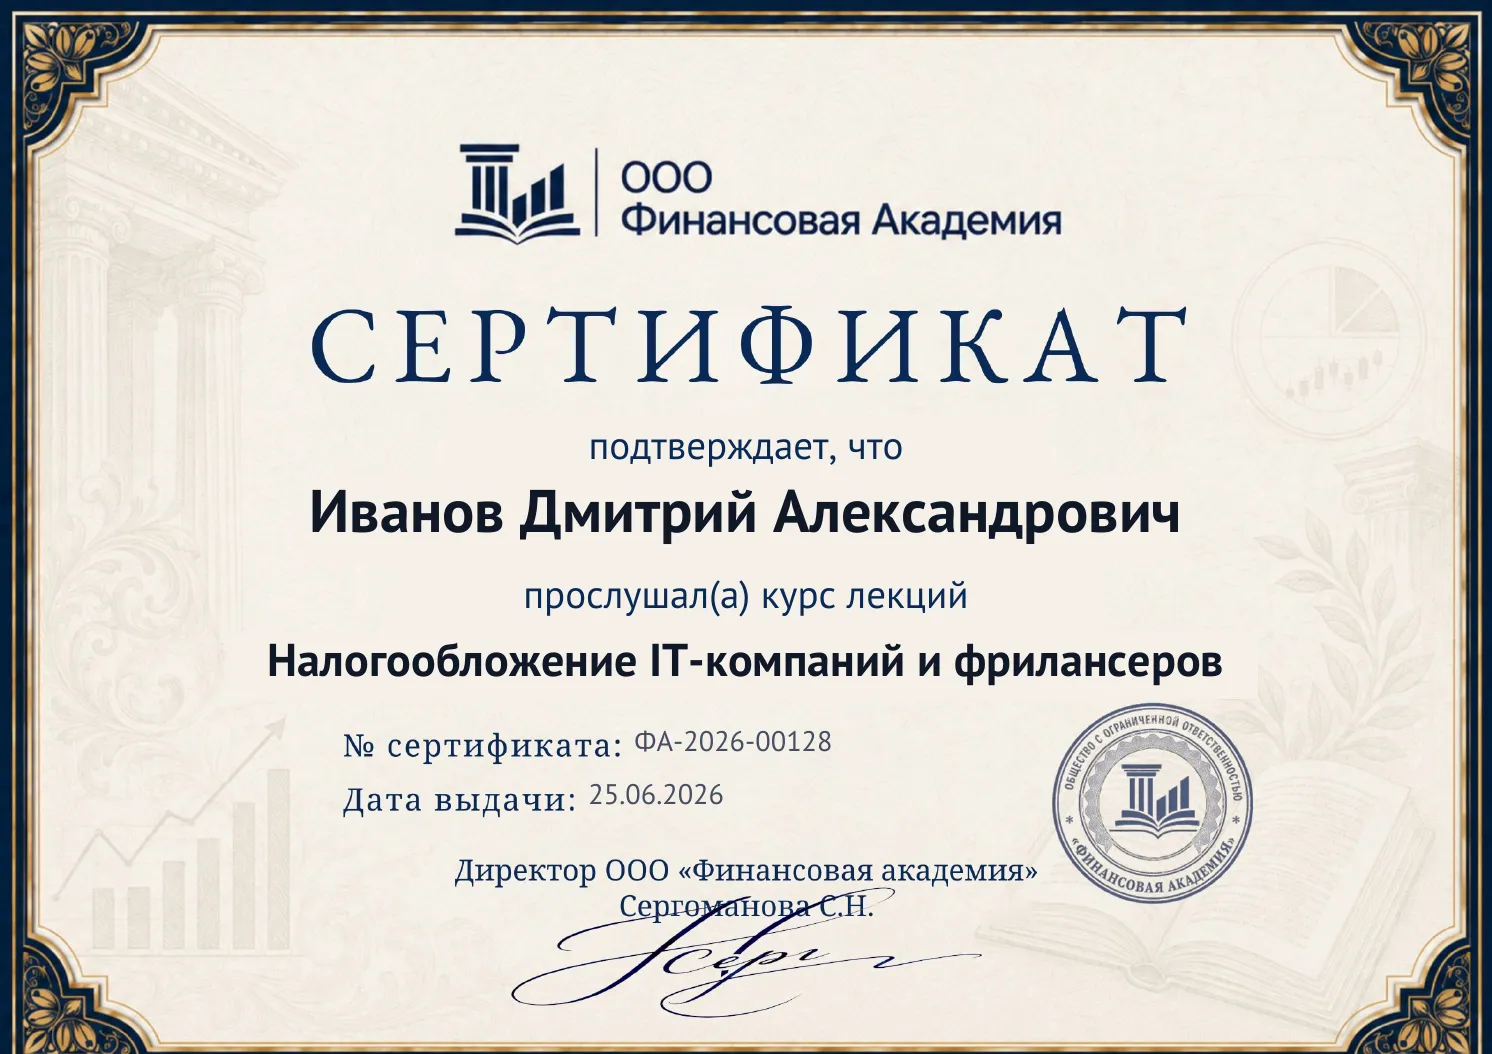
Ваш документ по завершении интенсива
 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 7 интерактивных уроков по НК РФ и 422-ФЗ о самозанятых
- 23 тренажёра, 28 разборов типичных ошибок и задания в 1С
- Подборка официальных источников: НК РФ, разъяснения ФНС и Минцифры
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Какие налоговые льготы для IT сохранились в 2026 году?
Ставку налога на прибыль 5 % (в 2025–2030 годах), освобождение от НДС на софт из единого реестра российского ПО и режим самозанятых сохранили. Но взносы для аккредитованных IT выросли с 7,6 % до 15 % в пределах базы, НДС поднялся до 22 %, а порог НДС на УСН упал с 60 до 20 млн ₽ (модули 1 и 2).
Достаточно ли аккредитации Минцифры, чтобы применять IT-льготы?
Нет. Аккредитация — только вход в реестр Минцифры: нужен профильный ОКВЭД и доля IT-доходов не менее 30 %. Чтобы фактически платить 5 % налога на прибыль и пониженные взносы, нужен второй ключ — доля профильных доходов не ниже 70 % по итогам периода (модуль 2).
Налог на прибыль для IT-компании в 2026 — 5 % или 25 %?
Общая ставка — 25 %, но аккредитованная IT-компания с долей профильных доходов не ниже 70 % платит всего 5 % (ст. 284 НК РФ, льгота действует с 2025 по 2030 год). На каждом миллионе налоговой базы это экономит 200 тысяч рублей (модуль 2).
Сколько страховых взносов платит IT-компания в 2026 году?
С 2026 года льготный тариф для аккредитованных IT вырос с 7,6 % до 15 % в пределах единой базы (2 979 000 ₽ на работника) и 7,6 % сверх неё. Это больше прежнего, но всё равно выгоднее общих 30 % / 15,1 %. Тариф применяется при аккредитации и доле доходов не ниже 70 % (модуль 2).
Нужно ли IT-компании платить НДС при продаже своего ПО?
Освобождение действует, только если программа включена в единый реестр российского ПО (пп. 26 п. 2 ст. 149 НК РФ) — аккредитация Минцифры для этого не требуется. ПО не из реестра, заказная разработка и техподдержка облагаются НДС по ставке 22 %. От «реестровой» льготы нельзя отказаться, а операции всё равно отражаются в декларации (модуль 3).
Фрилансеру выгоднее быть самозанятым или ИП?
При доходе до 2,4 млн ₽ в год и работе в одиночку обычно выгоднее НПД: ставки 4 % / 6 %, без фиксированных взносов и отчётности. Выше лимита самозанятость недоступна — переходят на ИП с УСН или патентом. Нагрузка бывает почти равной, но у ИП идёт пенсионный стаж и нет потолка 2,4 млн ₽ (модули 5 и 6).
Можно ли уволиться и работать на бывшего работодателя как самозанятый?
Нет: в течение 2 лет доход от бывшего работодателя не подпадает под НПД (ст. 6 Закона № 422-ФЗ), и налог пересчитают. Это прямой барьер против подмены зарплаты самозанятостью (модуль 5).
Удалёнщик уехал за границу — он платит 30 % НДФЛ?
Нет. С 2025 года доход дистанционного работника российской компании считается доходом от источника в РФ и облагается по обычной шкале 13–22 % независимо от резидентства (пп. 6.2 п. 1 ст. 208 НК РФ). Для фрилансеров по ГПХ действует похожая норма (модуль 7).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.
Другие программы
Смотреть все
Разбираем в статьях
Полезные материалы по этой теме: разбираем отдельные вопросы и ситуации из практики.