Налогообложение IT-компаний (2026)
Налоги IT-компании меняются каждый год, а в 2026-м особенно: НДС 22 %, страховые взносы IT 15 % в пределах базы, порог НДС на УСН 20 млн ₽. Курс собирает налоговую модель IT-компании целиком.
Начните обучение прямо сейчас. Доступ на 3 дня.
Разберём:
- Льготы IT-компании: аккредитация Минцифры, налог на прибыль 5 %, льгота по НДС на реестровое ПО.
- Выбор системы: УСН или ОСНО с льготами на ваших цифрах, с учётом НДС на УСН.
- Наём исполнителей: штат, ГПХ или самозанятый без риска переквалификации, НДФЛ и взносы.
- Нормы 2026 года: с расчётами и ссылками на действующие законы.
Курс вам подойдёт, если
 Вы бухгалтер или финансист IT-компании
 Вы руководитель или основатель IT-компании, стартапа или студии разработки
 Вы финансовый директор или главный бухгалтер IT-бизнеса
 Вы налоговый консультант или специалист по налоговому планированию в IT
 Вы HR-специалист или юрист IT-компании и оформляете отношения с исполнителями
Модули курса
- 01Налоговая среда IT-компании в 2026 годуИнтерактивный урок3 тренажёра4 разбора типичных ошибокВ модуле вы:
- Посчитаете НДС по основной ставке с консультационной услуги IT-компании
- Выберете систему налогообложения для аккредитованной IT-компании с высокой прибылью
- Определите налоговый режим по описанию: кому доступен, что заменяет и какой лимит
- 02IT-аккредитация и льготы по налогу на прибыль и страховым взносамИнтерактивный урок3 тренажёра4 разбора типичных ошибокВ модуле вы:
- Посчитаете льготный налог на прибыль аккредитованной IT-компании
- Определите взносы компании за разработчика по тарифу IT в пределах базы
- Проверите, хватает ли доли профильных IT-доходов для льгот
- 03НДС в IT: льгота на реестровое ПО и ставка 22 %Интерактивный урок3 тренажёра4 разбора типичных ошибокВ модуле вы:
- Определите, нужно ли предъявлять НДС при продаже лицензии на программу из реестра
- Посчитаете НДС с той же лицензии, если программы нет в реестре
- Проверите, возникает ли российский НДС при разработке ПО для заказчика из Германии
- 04УСН и НДС на УСН для IT-компанииИнтерактивный урок5 тренажёров4 разбора типичных ошибок
В модуле вы…
- Разберёте, считаются ли возвраты займов в лимите освобождения от НДС
- Посчитаете НДС за квартал по пониженной ставке без вычетов
- Проверите, уменьшает ли подписка на зарубежный онлайн-сервис налог на УСН
- 05Наём исполнителей, НДФЛ и итоговая налоговая модель компанииИнтерактивный урок3 тренажёра4 разбора типичных ошибок
В модуле вы…
- Посчитаете НДФЛ с годовой зарплаты разработчика по прогрессивной шкале
- Определите ставку НДФЛ для разработчика, который уехал и потерял резидентство
- Оцените риск переквалификации, когда самозанятые работают как штатные сотрудники
После курса вы разберётесь
- в налоговых режимах IT-компании с учётом изменений 2026 года
- как применять льготы для аккредитованных IT: налог на прибыль 5 % и пониженные взносы
- как работать с НДС в IT: льгота на реестровое ПО, ставка 22 % и место реализации услуг
- как выбирать между УСН и ОСНО с льготами на цифрах компании
- как безопасно оформлять исполнителей и оценивать риски переквалификации и дробления
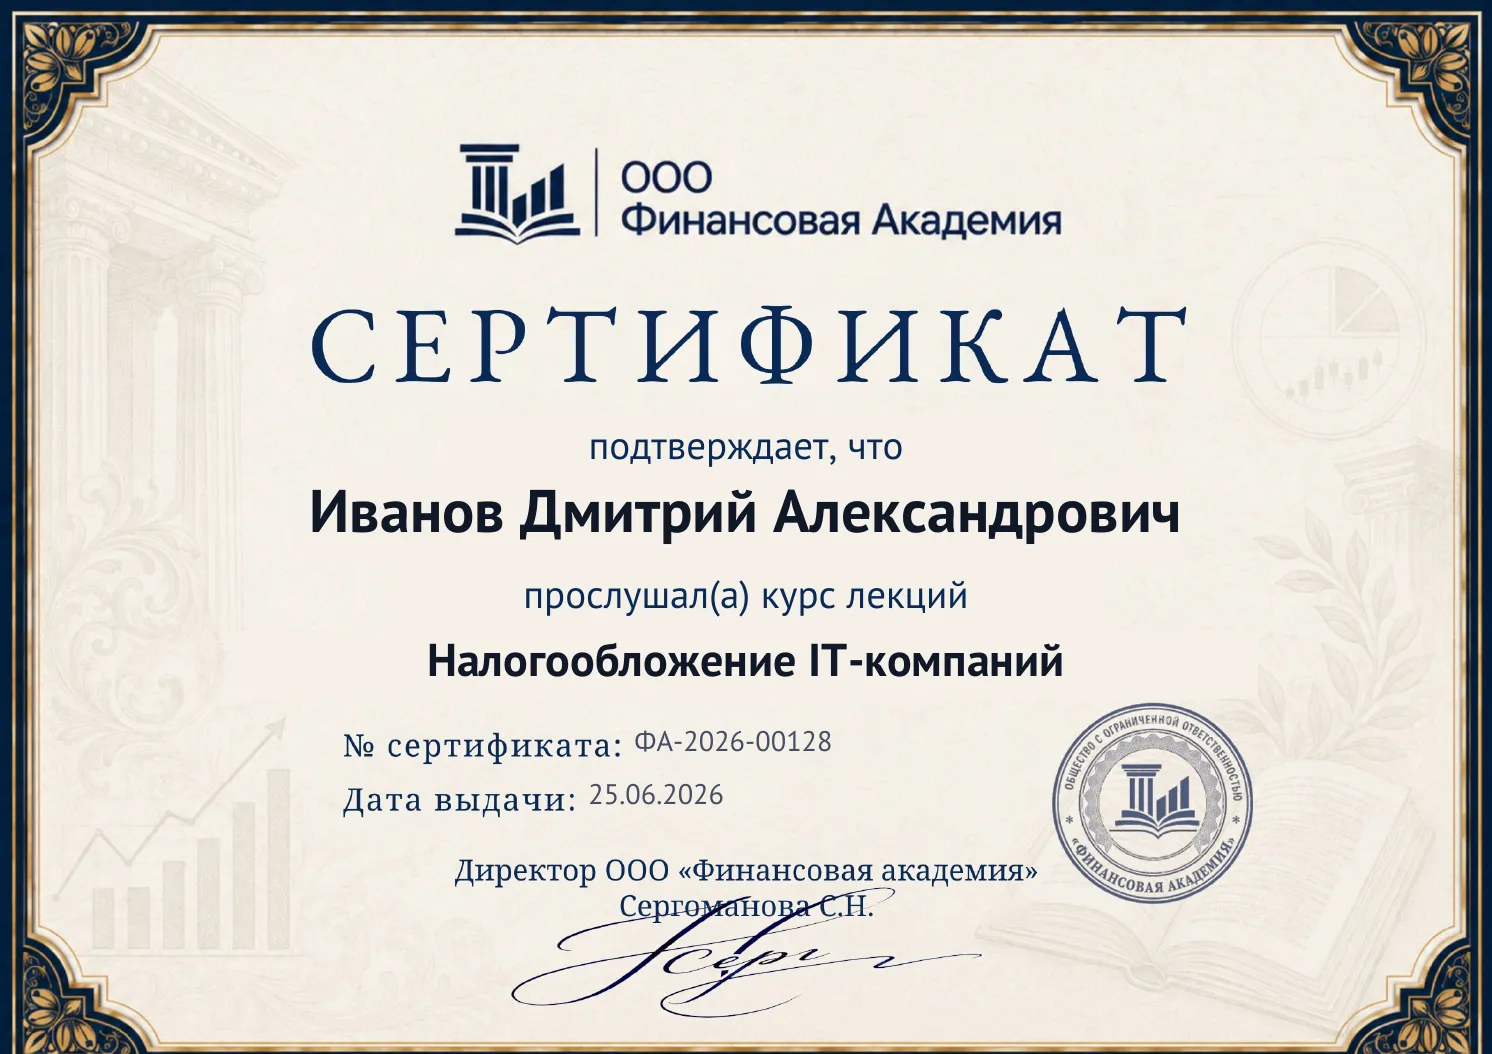
Ваш документ по завершении интенсива
 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 5 интерактивных уроков по НК РФ: IT-льготы, НДС на программное обеспечение и УСН
- 17 тренажёров и 20 разборов типичных ошибок
- Подборка официальных источников: НК РФ, разъяснения ФНС и Минцифры
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Счёт на организацию
Оставьте заявку — выставим счёт, подготовим договор и пришлём закрывающие документы для бухгалтерии.
Отвечаем на ваши вопросы
Какие условия нужны для аккредитации IT-компании в Минцифры в 2026 году?
Нужен набор условий: профильный IT-ОКВЭД как основной вид деятельности, доля IT-выручки более 30 % по бухгалтерской отчётности, средняя зарплата не ниже средней по стране или региону, официальный сайт и согласие на раскрытие налоговой тайны. Заявление подаётся электронно через Госуслуги, госпошлины нет. Соответствие условиям подтверждают ежегодно, а с 2026 года (ПП № 1949) условия строже: долю выручки считают по бухгалтерской отчётности, добавлено условие о российском контроле (модуль 2).
Зачем нужны и 30 %, и 70 % доходов — в чём разница?
Это два разных порога из разных норм, которые часто путают. 30 % профильных доходов — условие, чтобы получить саму аккредитацию. 70 % — отдельное условие, чтобы применять налоговые льготы: ставку налога на прибыль 5 % и пониженные страховые взносы (модуль 2).
При каком условии IT-компания платит налог на прибыль 5 %, а не 25 %?
Нужны одновременно два условия: действующая аккредитация Минцифры и доля профильных IT-доходов не ниже 70 % по итогам периода. Тогда вместо общей ставки 25 % компания платит 5 % (ст. 284 НК РФ; льгота действует с 2025 по 2030 год). В 2022–2024 годах ставка была нулевой, с 2025-го её заменили на 5 % (модуль 2).
На сколько выросли страховые взносы для IT-компаний с 2026 года?
Тариф стал двухступенчатым: 15 % с выплат в пределах единой предельной базы (2 979 000 ₽ на работника) и 7,6 % — с выплат сверх неё. В 2025 году было 7,6 % на всю сумму, поэтому на зарплатах ниже базы нагрузка удвоилась (у обычных работодателей — 30 %). Тариф не зависит от режима (модуль 2).
Нужна ли аккредитация Минцифры, чтобы не платить НДС при продаже своего ПО?
Нет. Освобождение от НДС привязано не к аккредитации, а к включению программы в единый реестр российского ПО (пп. 26 п. 2 ст. 149 НК РФ). Его вправе применять и неаккредитованная компания, если продаёт права на реестровое ПО. Аккредитация нужна для других льгот — по прибыли и взносам (модуль 3).
Мы IT-компания — почему налоговая требует с нас НДС 22 %?
Освобождение касается только передачи прав на ПО из реестра, а не статуса компании. Разработка на заказ, IT-консалтинг и техподдержка — это услуги, и они облагаются по основной ставке 22 % (с 2026 года). Установка «мы IT — значит без НДС» — частая и дорогая ошибка (модули 1 и 3).
Как правильно посчитать долю профильных IT-доходов для льготы?
Разделите профильные IT-доходы на все доходы компании за отчётный (налоговый) период. В профильные входят реализация и разработка собственного ПО, его адаптация, модификация, установка, тестирование, сопровождение и SaaS-доступ к нему (ст. 284 и 427 НК РФ). Перепродажа чужого оборудования и стороннего ПО, реклама в 70 % не засчитываются (модуль 2).
Что будет, если доля IT-доходов упадёт ниже 70 % или аннулируют аккредитацию?
Право на льготы теряется тремя путями: аннулирована аккредитация, доля профильных доходов упала ниже 70 % или не пройдена ежегодная переаккредитация. Последствие одинаковое: налог на прибыль и взносы пересчитываются по общим ставкам (25 % и 30 %) с начала периода, с доплатой и пенями. Поэтому долю держат с запасом и контролируют ежеквартально (модуль 2).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.