Где открыть бизнес:
льготные регионы, режимы и риски
Практический курс для тех, кто выбирает, где открыть или вести бизнес: что реально выгодно после новых правил. Это учебный разбор закона, а не индивидуальная консультация.
Начните обучение прямо сейчас. Доступ на 3 дня.
Научитесь:
- Считать выгоду смены региона — на своих цифрах и на примере дела из Калмыкии
- Выбирать базу УСН — «доходы» или «доходы минус расходы»: когда её смена выгоднее переезда и к какому сроку уведомить налоговую
- Проверять ставки регионов — по перечню видов деятельности и условиям законов субъектов
- Планировать переезд и новую регистрацию — понимать, когда новая ставка начинает действовать
- Отличать настоящее присутствие от формального — знать, что сверяет налоговая и где проходит граница законного
- Оценивать особые зоны и заграницу — понимать, кому это реально подходит
Курс вам подойдёт, если
 Вы выбираете, где открыть ИП или ООО, и хотите сравнить варианты на своих цифрах
 Вы продаёте на маркетплейсах, и вам предлагают сменить регион ради ставки ниже
 Вы уже сменили регион и хотите понять, какие риски у этого решения
 Вы бухгалтер, и клиенты спрашивают вас, где выгоднее вести бизнес
Модули курса
- 01Стоит ли вам менять регион: дело из Калмыкии, расчёт и светофор рисковИнтерактивный урок3 тренажёра4 разбора типичных ошибокВ модуле вы:
- Посчитаете, сколько на самом деле даёт ставка 1 % вместо 6 %
- Сравните смену базы УСН в своём регионе с переездом
- Отличите формальный переезд от настоящего по признакам
- 02Форма и режим раньше региона: где регион вообще влияетИнтерактивный урок3 тренажёра5 разборов типичных ошибокВ модуле вы:
- Разберёте, что решает регион, а что задано на всю страну
- Определите, куда идёт налог, если офис в соседнем регионе
- Посчитаете, через сколько месяцев можно вернуться с АУСН на УСН
- 03База УСН: «доходы» или «доходы минус расходы» и смена с 1 январяИнтерактивный урок4 тренажёра6 разборов типичных ошибокВ модуле вы:
- Найдёте порог выгоды между двумя базами УСН
- Посчитаете минимальный налог и сумму, которая уйдёт в расходы следующих лет
- Проверите, успеет ли уведомление о смене базы до 31 декабря
- 04Карта региональных льгот по УСН: перечень видов деятельности и условияИнтерактивный урок2 тренажёра5 разборов типичных ошибок
В модуле вы…
- Выберете, какой из законов региона даёт ставку 1 % по коду 47.91
- Определите ставку, когда ступень льготы в законе кончилась
- Проверите свой регион по таблице курса за пять шагов
- 05Новая регистрация или переезд: правило трёх налоговых периодовИнтерактивный урок3 тренажёра4 разбора типичных ошибок
В модуле вы…
- Посчитаете, с какого года действует пониженная ставка после переезда
- Сравните ставки регионов за каждый год после переезда
- Проверите, касается ли вас правило трёх налоговых периодов
- 06Настоящее присутствие: что сверяет налоговая и зачем нужна деловая цельИнтерактивный урок3 тренажёра5 разборов типичных ошибок
В модуле вы…
- Посчитаете штраф компании при формальном переезде
- Разберёте доводы рекламы «переезда под ключ»
- Отличите признаки дробления бизнеса от обычной работы
- 07Маркетплейсы: торговля, склады, данные площадок и 2027 годИнтерактивный урок1 тренажёр5 разборов типичных ошибок
В модуле вы…
- Посчитаете ставку налога за 2026 год у нового ИП и нового ООО
- Выберете, что делать продавцу до 30 декабря при двух исходах 2027 года
- Разберёте, какие данные площадка передаёт налоговой
- 08Кроме УСН: патент, АУСН и другие региональные различияИнтерактивный урок3 тренажёра5 разборов типичных ошибок
В модуле вы…
- Посчитаете, на сколько патент в райцентре дешевле, чем в областном центре
- Выберете для своего города патент, УСН или АУСН
- Определите, где платить: по месту учёта, работы или объекта
- 09ИТ и производство: отраслевые льготыИнтерактивный урок2 тренажёра5 разборов типичных ошибок
В модуле вы…
- Посчитаете, на сколько ИТ-льгота выгоднее ставки региона
- Проверите, пройдёт ли компания условия ИТ-аккредитации
- Сравните тариф взносов 7,6 % у производства и ИТ-компании
- 10ОЭЗ, ТОР, Арктика, Свободный порт, Калининград: кому это реальноИнтерактивный урок2 тренажёра5 разборов типичных ошибок
В модуле вы…
- Посчитаете, сколько ещё вложить, чтобы сохранить льготы особой зоны
- Сравните статус резидента зоны с упрощёнкой для маленькой компании
- Проверите, может ли компания стать резидентом зоны
- 11Заграница, смотря какой бизнес: КИК, резидентство, валютный контроль и банкиИнтерактивный урок3 тренажёра5 разборов типичных ошибок
В модуле вы…
- Посчитаете штраф за неподанные уведомления о зарубежной компании
- Определите, какое уведомление подать и в какой срок
- Разберёте, какие варианты с заграницей подходят вашему бизнесу
- 12Решение: таблица сравнения и чек-лист действийИнтерактивный урок3 тренажёра6 разборов типичных ошибок
В модуле вы…
- Посчитаете, насколько смена базы выгоднее переезда за четыре года
- Пройдёте чек-лист решения от базы УСН до закона региона
- Составите первые сроки нового бизнеса после открытия ИП или ООО
После курса вы разберётесь
- как считать, окупается ли смена региона, с учётом присутствия и правила трёх периодов
- как сравнивать базы УСН и понимать, когда смена базы выгоднее переезда
- как проверять условия льготы по своему виду деятельности и закону региона
- как оценивать риски по признакам, которые сверяет налоговая
- как собирать решение в таблицу сравнения и чек-лист действий
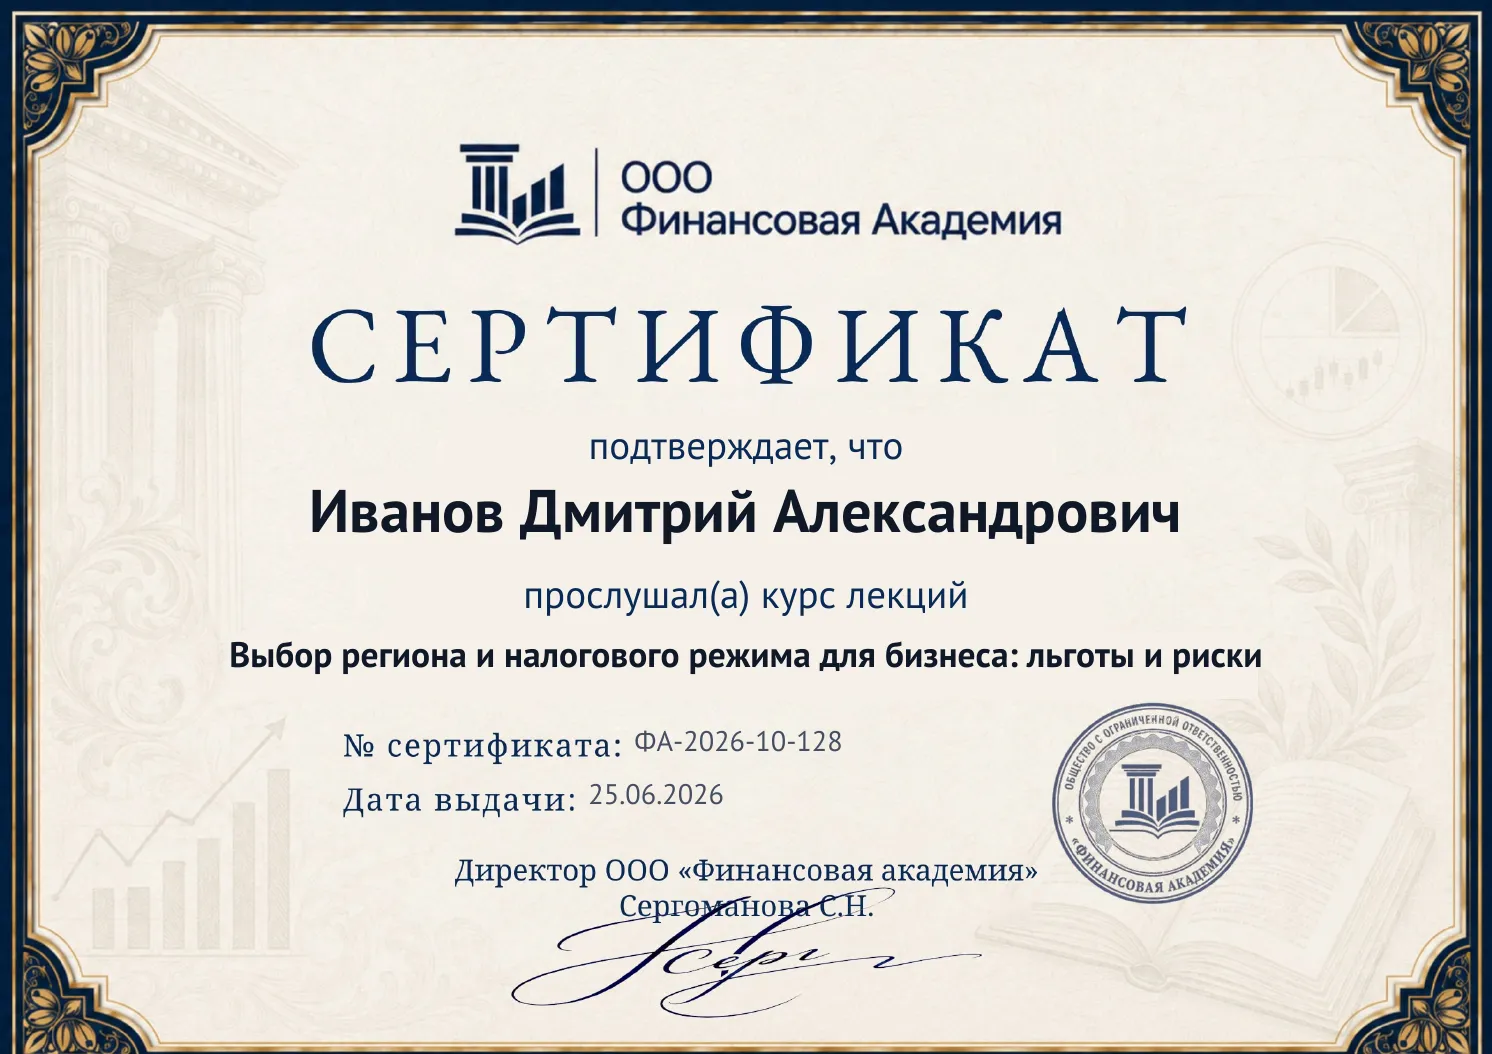
Ваш документ по завершении интенсива
 Рассмотреть
Сертификат участника
Именной PDF-сертификат ООО «Финансовая Академия» появится в личном кабинете после прохождения всех модулей курса.
Запишитесь на интенсив
- 12 интерактивных уроков по НК РФ и законам регионов о ставках УСН
- 60 разборов типичных ошибок и 32 тренажёра: налог при смене региона и базы УСН, правило трёх периодов, признаки формального переезда и дробления, стоимость патента, штрафы и другие
- 5 шаблонов рабочих документов: таблица ставок УСН по законам 89 регионов на 2026 год, таблица сравнения вариантов, чек-лист решения о регионе и базе УСН, вопросы бухгалтеру и юристу, чек-лист открытия ИП или ООО
- Калькуляторы в первом модуле: разница налога при смене региона и светофор рисков
- Вопросы эксперту по материалам курса
- Сертификат об изучении курса
- Бессрочный доступ к материалам курса
Поможем определиться
Оставьте заявку — ответим на ваши вопросы и расскажем о курсе подробнее.
Отвечаем на ваши вопросы
Можно ли сменить базу УСН с «доходов» на «доходы минус расходы» и до какого срока уведомить налоговую?
Да, объект налогообложения можно менять каждый год, но только с 1 января: налоговую уведомляют до 31 декабря предшествующего года (п. 2 ст. 346.14 НК РФ), форма — КНД 1154004. 31 декабря 2026 года — выходной, но на январь рассчитывать нельзя: одни управления ФНС переносили срок на первый рабочий день января, другие считали, что объект меняют до 31 декабря, и суды тоже решали по-разному, а в течение года объект уже не сменить. Поэтому уведомление на 2027 год безопаснее подать не позже среды 30 декабря 2026 года (модуль 3).
Когда смена базы УСН выгоднее переезда в льготный регион?
Когда расходы большие: «доходы минус расходы» можно выбрать в своём регионе, без переезда и без правила трёх налоговых периодов. Привычный порог в 60 % расходов сравнивает только ставки. У ИП без работников с доходом 18 млн ₽ по базовым ставкам 6 и 15 % вторая база с учётом налога и взносов за себя начинает выигрывать примерно с 64 % расходов: на «доходах» взносы целиком уменьшают налог, а на второй базе идут в расходы, зато 1 % там считают с разницы доходов и расходов. Учитывают и минимальный налог 1 % от доходов, и то, что товары, оплаченные ещё на «доходах», после смены в расходы не войдут. Считаем на своих цифрах в модулях 1 и 3.
Если перерегистрировать ИП в регион со ставкой 1 %, с какого года она начнёт действовать?
Не сразу. При смене места жительства ИП или места нахождения организации с 2025 года три налоговых периода подряд, начиная с года переезда, налог считают по ставке не ниже прежней (п. 2 ст. 346.21 НК РФ). Переехали в 2026 году — это 2026, 2027 и 2028 годы. Счёт идёт налоговыми периодами, а не «тремя годами с регистрации» (модуль 5).
Законно ли перерегистрировать бизнес в регион с низкой ставкой?
Ставки УСН устанавливают сами регионы, и выбрать место ведения бизнеса — право предпринимателя. Риск — в формальном переезде: бизнес, люди и деньги остались на прежнем месте, а адрес сменили ради ставки. Тогда налоговая может доначислить налог по ст. 54.1 НК РФ и оштрафовать по ст. 122. В деле из Калмыкии (А22-3911/2025) ИП из Смоленска доначислили 6 634 492 ₽ налога и 1 317 700 ₽ штрафа; первая инстанция решила в его пользу, апелляция — против, на тех же документах. Дело и признаки, которые сверяет налоговая, разбираем в модулях 1 и 6.
В каких регионах ставка УСН «доходы» 1 % без условий?
На 2026 год ставка ниже 6 % на «доходах» есть у 78 из 89 субъектов, но почти всегда с условиями: вид деятельности, доля дохода, численность, первая регистрация. Без условия об отрасли, статусе или первой регистрации ставку ниже 6 % дают 18 субъектов, ровно 1 % — семь. Срок в законе региона — не гарантия: с 2026 года несколько регионов отменили льготы раньше заявленного. Решает закон региона, а не пересказ и не страница ФНС; таблица по законам 89 субъектов — материал курса (модуль 4).
Что будет с льготной ставкой для торговли на маркетплейсах в 2027 году?
Ставку ниже базовой регион вправе ставить только для видов деятельности из перечня Правительства. Перечень на 2026 год (распоряжение № 4176-р) действует до 31 декабря 2026 года, торговля в нём есть; перечня и его проекта на 2027 год на 1 ноября 2026 года в открытых источниках нет: Минфин обсуждает изменения, решения нет. Поэтому считаем оба исхода заранее: сравниваем варианты по базовым ставкам 6 и 15 %, а льготу региона считаем бонусом (модули 3 и 7).
Что ещё зависит от региона, кроме ставки УСН, — НДС, взносы, НДФЛ?
Регион снижает ставку УСН, определяет стоимость патента и ставки налога на имущество. НДФЛ, страховые взносы, НДС и федеральная часть налога на прибыль от региона не зависят. Порог освобождения от НДС на УСН — 20 млн ₽ дохода, он сохраняется по 2029 год включительно, в 2030 году — 15 млн ₽, с 2031 года — 10 млн ₽ (ст. 145 НК РФ) (модуль 2).
Как устроен возврат?
Вернём деньги за учебные модули, которые вы ещё не изучили. Подробные условия возврата — в разделе 7 договора-оферты.